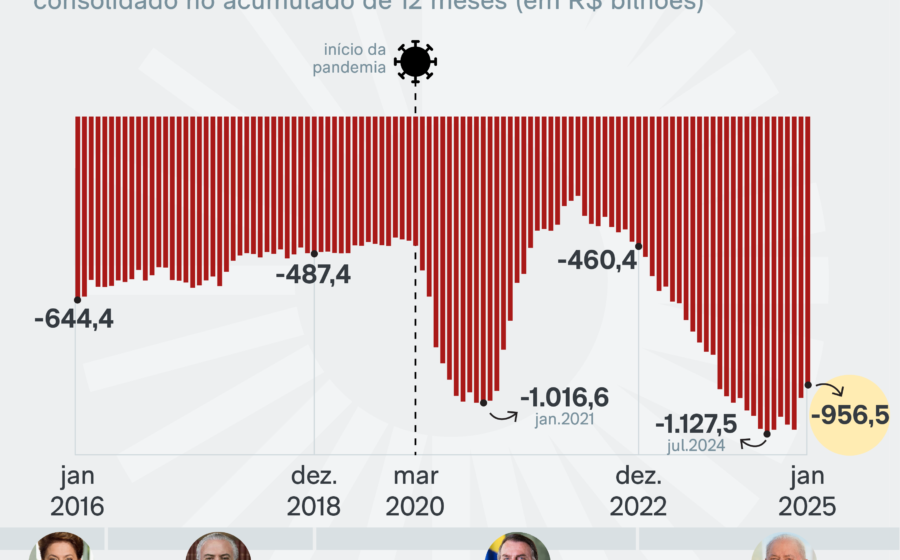
A dívida pública brasileira caminha para uma aceleração perigosa nos próximos quatro anos. Sem ajuste fiscal adicional, o ritmo de crescimento saltará dos atuais 2,8% do PIB ao ano para algo acima de 4% anuais. O cenário expõe uma armadilha que combina estoque maior, juros mais altos e crescimento mais fraco.
Os três vetores da piora
O primeiro fator é aritmético: o endividamento bruto fechará 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Mais dívida significa mais serviço da dívida, mesmo com taxas constantes.
O segundo vetor é o custo de rolagem. Parte relevante do estoque foi contratada durante a pandemia, quando a Selic estava no piso histórico. Esses títulos venceram e foram recompostos a taxas substancialmente maiores. O efeito cheio dessa recomposição ainda está por vir.
O terceiro pilar é o crescimento potencial. A economia avançou nos últimos anos reduzindo ociosidade — crescimento extensivo, não por ganhos de produtividade. A taxa de desemprego caiu de 8,5% para 5,5%, um piso que não se repete. Sem folga no mercado de trabalho, o PIB tende a crescer menos.
Por que o erro dos economistas importa
Analistas subestimaram tanto o PIB quanto a queda do desemprego entre 2022 e 2025. A surpresa positiva mascarou a fragilidade estrutural: crescemos porque havia gente e máquina paradas. Esse motor se esgotou. A projeção para o próximo quadriênio incorpora, pela primeira vez, a ausência desse colchão.
A proposta de Salto e Pellegrini: 2% de superávit em quatro anos
Em artigo n’O Estado de S. Paulo, os economistas Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar superávit primário de 2% do PIB em quatro anos. A divisão: um terço pelo lado da receita, dois terços pelo corte de despesas.
- Receita: redução linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Despesa: desvinculação do piso previdenciário e benefícios sociais do salário mínimo.
- Despesa: indexação dos pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
Essas duas últimas medidas atacam a raiz do crescimento das despesas obrigatórias. Sem desacelerar esse ritmo, o juro real não cai. E sem juro real menor, a dívida não estabiliza — mesmo com superávit de 2%.
A mecânica dos juros e o conflito distributivo
A taxa básica reflete o impacto do setor público sobre o equilíbrio entre oferta e demanda. Quando o gasto primário cresce acima do PIB potencial, o governo injeta demanda mais rápido do que a economia consegue produzir. O Banco Central responde com juros mais altos.
O debate eleitoral, a uma semana do pleito, gira em torno de escândalos bancários, decisões do STF e simbolismos religiosos. O conflito distributivo real — quem paga a conta do ajuste e como reorganizar receitas e despesas do Tesouro — segue fora da pauta.
O que observar daqui para frente
Três variáveis definirão se a trajetória se confirma ou se desvia: a velocidade de implementação do arcabouço fiscal, a disposição política para mexer em indexadores constitucionais e a resposta da curva de juros longa às expectativas de primário. O investidor que monitorar esses sinais terá vantagem na alocação de risco soberano nos próximos trimestres.