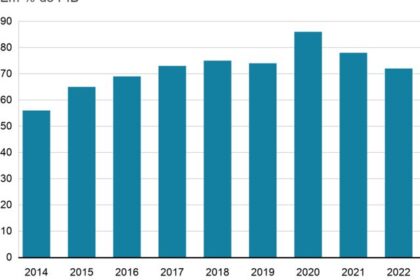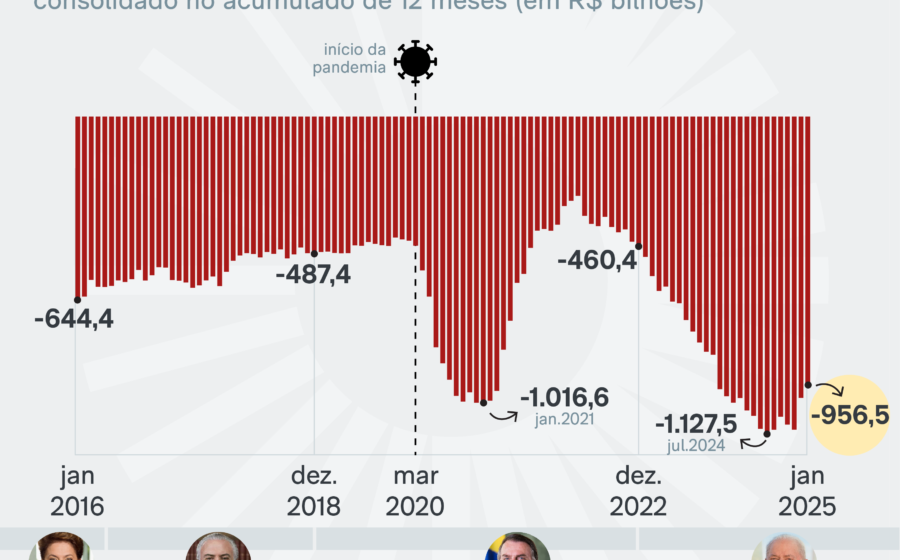
No terceiro mandato de Lula, a dívida pública deve crescer 2,8% do PIB ao ano. Sem ajuste fiscal extra, o ritmo salta para mais de 4% anuais no quadriênio seguinte. A conta chega mais cedo do que o discurso oficial admite.
Três forças empurram a trajetória para cima ao mesmo tempo. Entender cada uma delas separa quem antecipa o risco de quem só reage tarde.
Por que a dívida ficou 12% do PIB mais cara em quatro anos
O estoque da dívida ao fim de 2026 será 12 pontos percentuais do PIB maior que no encerramento de 2022. Parte desse salto vem do custo de carregar o passivo: durante a pandemia, juros baixos permitiram alongar perfis a taxas atrativas. Esses títulos venceram e foram renovados a custos substancialmente mais altos.
O efeito composto assusta. Cada ponto extra de juros real sobre uma dívida de 75% do PIB equivale a 0,75% do PIB a mais em despesa primária só para pagar juros. Sem superávit correspondente, a bola de neve se autoalimenta.
O fim do dividendo do desemprego baixo
Entre 2023 e 2025, a taxa de desocupação caiu de 8,5% para 5,5%. Economistas erraram a previsão tanto do crescimento quanto do emprego. O lado bom: renda e consumo sustentaram a arrecadação. O lado ruim: o crescimento foi extensivo, não intensivo. Produzimos mais porque tiramos gente da ociosidade, não porque a produtividade subiu.
Não há espaço para repetir o truque. Levar o desemprego de 5,5% para 2,5% é improvável; a tendência natural é alta modesta. O PIB potencial, portanto, cresce menos. Menor denominador, mesma dívida: a razão sobe.
Proposta na mesa: 2% do PIB de superávit em quatro anos
Felipe Salto e Josué Pellegrini apresentaram no Estadão um plano de ajuste gradual. A meta: superávit primário de 2% do PIB ao fim de quatro anos. A divisão: um terço via receita, dois terços via despesa.
- Receita: corte linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Despesa: desvincular piso previdenciário e benefícios sociais do salário mínimo; indexar pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
Essas duas medidas atacam o motor do gasto obrigatório. Sem frear sua expansão acima do potencial da economia, o juro real não cai. E sem juro real menor, mesmo superávit de 2% não estabiliza a dívida.
A mecânica que liga gasto, juro e dívida
Quando o gasto primário cresce mais que o PIB potencial, o setor público injeta demanda além da capacidade de oferta. O Banco Central responde com juros mais altos. Juros maiores elevam o custo da dívida, que exige mais superávit, que exige mais ajuste. É um ciclo que só se quebra na origem: na regra de crescimento da despesa obrigatória.
O arcabouço fiscal atual limita o crescimento do gasto total, mas não resolve a indexação automática de pisos constitucionais e benefícios atrelados ao salário mínimo. Enquanto essa indexação persistir, a rigidez orçamentária impede qualquer queda sustentável da taxa de juros estrutural.
O que observar daqui para frente
Três indicadores dirão se o cenário melhora ou piora: (1) a evolução da taxa de juros implícita da dívida nos leilões do Tesouro; (2) a velocidade de tramitação de PECs que desindexem pisos e benefícios; (3) a disposição política para cortar gastos tributários regressivos. Sem avanço nessas frentes, a projeção de 4% ao ano torna-se cenário-base, não pior caso. O relógio corre — e a eleição de 2026 não espera.