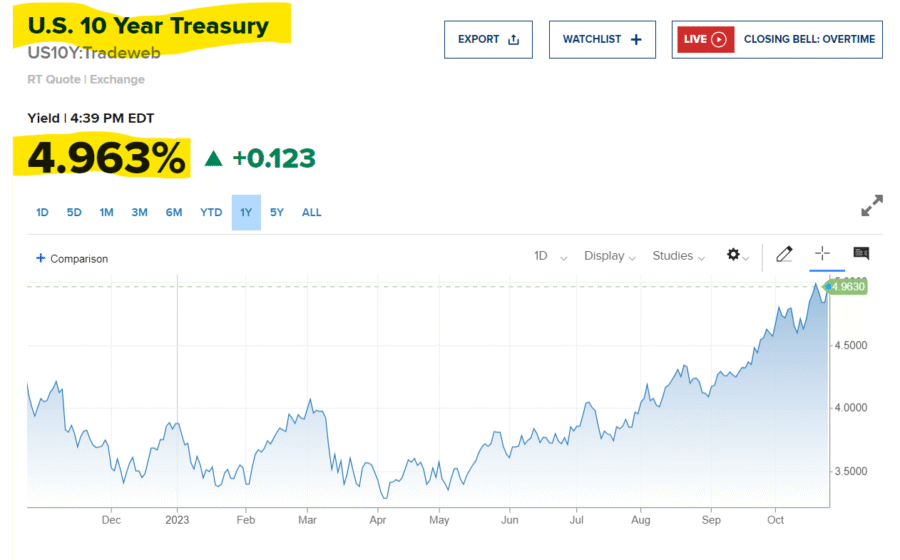
O rendimento do Treasury de 10 anos saltou para 5,13% nesta quarta-feira (23), maior nível desde junho de 2007. A alta arrasta consigo o custo do dinheiro no mundo todo e reacende um debate que muitos consideravam encerrado: até onde os juros americanos podem subir?
O movimento não veio sozinho. O papel de 2 anos foi a 4,94% — pico desde maio de 2024 — e o de 30 anos alcançou 5,41%, também no topo desde 2007. Em poucas horas, a curva inteira precificou um cenário que, até semana passada, parecia improvável.
O gatilho que ninguém previu direito
O PMI composto dos EUA, termômetro da indústria e serviços, veio em 58,4 em setembro. A expectativa mediana da Bloomberg era 55,3. Acima de 50 já indica expansão; acima de 55, aceleração forte.
Chris Williamson, economista-chefe da S&P Global Market Intelligence, resumiu: “As empresas dos EUA continuam em plena expansão”. A frase ecoou nas mesas de operação. Atividade aquecida significa inflação resistente. Inflação resistente significa juros altos por mais tempo.
O que muda no bolso do investidor
A matemática é direta: rendimento sobe, preço do título cai. Quem carrega Treasuries na carteira viu marcação a mercado negativa. Quem precisa captar dólar no exterior paga mais caro. Quem aplica em renda fixa atrelada ao CDI no Brasil sente o reflexo via câmbio e curva de juros futura.
- Treasury 10 anos: 5,13% (máxima desde jun/2007)
- Treasury 2 anos: 4,94% (máxima desde mai/2024)
- Treasury 30 anos: 5,41% (máxima desde jun/2007)
- PMI composto EUA (set): 58,4 vs. 55,3 esperado
As bolsas reagiram na hora. S&P 500 caiu 0,64%, Dow Jones recuou 0,65% e Nasdaq perdeu 1,06% por volta das 16h. Ativos de risco sofrem quando o “livre de risco” paga 5% ao ano.
O fator Oriente Médio e a conta do petróleo
Não é só economia doméstica. O barril subiu com a paralisação do Estreito de Hormuz e a escalada verbal entre EUA e Irã. O presidente iraniano, Masoud Pezeshkian, acusou Trump de “mentalidade de intimidação” na ONU. Trump, por sua vez, pode se encontrar com Pezeshkian ainda esta semana — após conversas indiretas mediadas na terça.
Enquanto isso, voos de companhias aéreas iranianas foram suspensos. Teerã avisou: retaliação virá se vizinhos cooperarem com o bloqueio. Petróleo caro alimenta inflação. Inflação atrasa cortes de juros. A equação fecha.
A aposta do mercado virou
Na terça, a ferramenta FedWatch mostrava 55% de chance de alta de 0,25 pp na taxa em outubro (para 4%-4,25%). Nesta quarta, a probabilidade pulou para 71%. O pivô foi rápido: de “cortes à vista” para “mais um aperto”.
William Castro Alves, estrategista-chefe da Avenue, alerta: “Uma atividade mais resiliente aumenta a preocupação com pressões inflacionárias e reduz o espaço para uma queda mais rápida dos juros”.
O que observar daqui pra frente
Três variáveis ditam o próximo capítulo: o dado de emprego (payroll) de outubro, a evolução do conflito no Golfo e a tramitação do orçamento americano — o déficit fiscal segue no radar dos gestores. Se o payroll vier forte, a porta para alta em novembro abre de vez. Se o petróleo recuar com distensão geopolítica, alivia a ponta longa da curva.
Para quem gere posições em dólar, real ou ativos globais, a regra vale: duração longa carrega risco assimétrico agora. O prêmio pelo prazo subiu. A pergunta não é se o juro cai, mas quando — e a que custo.