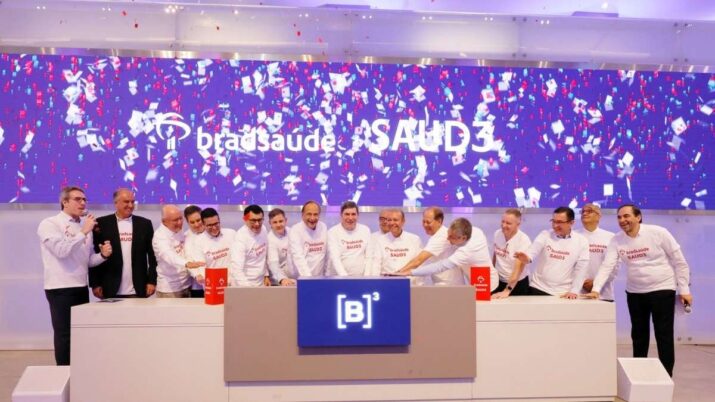
A Bradsaúde (SAUD3) confirmou o pagamento de R$ 250 milhões em juros sobre capital próprio (JCP), mas o anúncio carrega um recado mais relevante para quem busca renda: a projeção de que o dividend yield da ação quase dobre nos próximos dois anos. O Conselho de Administração aprovou a distribuição nesta segunda-feira (21), colocando a empresa no radar imediato de investidores focados em fluxo de caixa.
O valor bruto equivale a R$ 0,0855148860 por ação. Após a retenção de 17,5% de Imposto de Renda — exceto para isentos ou imunes —, o montante líquido cai para R$ 206,25 milhões, ou R$ 0,0705497810 por papel. Parece modesto à primeira vista, mas a data de corte e o cenário macro desenham um quadro mais interessante.
Datas e valores: o que o acionista recebe no bolso
Quem estiver posicionado na ação até 24 de setembro de 2026 garante o direito. A partir do dia 25, os papéis passam a ser negociados “ex-juros”. O dinheiro, no entanto, só chega à conta em 26 de fevereiro de 2027. O registro contábil ocorre no fim de setembro deste ano.
- Valor bruto total: R$ 250 milhões
- Valor líquido total: R$ 206,25 milhões
- Por ação (bruto): R$ 0,0855
- Por ação (líquido): R$ 0,0705
- Data “com” direito: 24/09/2026
- Pagamento: 26/02/2027
Essa janela longa entre anúncio e pagamento é padrão em JCPs, mas exige atenção ao custo de oportunidade do capital imobilizado até fevereiro do ano que vem.
Por que o UBS BB vê yield saltando para 7,5% em 2027
O pagamento atual é apenas a ponta do iceberg. Em relatório divulgado no mesmo dia, o UBS BB classificou a Bradsaúde como uma “empresa de dividendos” e consolidadora natural do setor de saúde suplementar. A tese central não reside no JCP pontual, mas na geração de caixa recorrente da carteira de títulos do grupo Bradesco.
O banco estima que o dividend yield — hoje na casa de 4% para 2026 — avance para aproximadamente 7,5% em 2027. Esse salto de quase 88% não depende de mágica contábil, mas da maturação da estrutura de capital montada após a reorganização dos ativos de saúde do Bradesco.
A gestação de caixa livre, somada à baixa necessidade de reinvestimento pesado (capex) típico de operadoras verticalizadas, sobra para o acionista. É um modelo de “holding de renda” disfarçado de operadora.
Consolidação e a “opcionalidade” da joint venture Atlantica
Dois vetores adicionais sustentam a tese de valorização além dos proventos. O primeiro é a consolidação setorial: operadoras menores sofrem com pressões regulatórias e de sinistralidade, empurrando beneficiários para players de escala como a Bradsaúde. O fluxo de entrada de vidas melhora a receita sem proporcional aumento de custo.
O segundo vetor é a joint venture hospitalar Atlantica, formada em parceria com a Rede D’Or. O UBS projeta que esse ativo responda por cerca de 13% do lucro consolidado no longo prazo. Hoje, o mercado precifica pouco ou nada essa “opcionalidade” — um call option grátis embutido no preço da ação.
Mas o efeito mais relevante aparece na dinâmica de preços: se a consolidação acelerar, a Bradsaúde captura sinergias tanto na ponta do seguro quanto na hospitalar.
O que observar daqui para frente
O investidor deve monitorar três variáveis nos próximos trimestres: a evolução da sinistralidade da carteira (termômetro da geração de caixa), a velocidade de integração da Atlantica e a trajetória da Selic, que impacta diretamente o rendimento da carteira de títulos lastro dos dividendos. Se o yield projetado de 7,5% se confirmar, SAUD3 deixa de ser “candidata” a brilhar em dividendos para se tornar uma das referências do setor na B3.