Um estudo inédito do Instituto E+ revela que a expansão da malha de transmissão, e não a proximidade de portos ou minas, será o fator decisivo para atrair investimentos industriais de alto valor nas próximas duas décadas. O gargalo já está mapeado — e a conta para resolvê-lo passa de R$ 200 bilhões.
Até 2039, três vetores vão puxar a demanda por energia firme e renovável: usinas de aço verde, projetos de terras raras e a explosão de data centers para inteligência artificial. Juntos, eles exigem gigawatts contínuos, previsibilidade de suprimento e conexão de baixa latência com o sistema interligado.
O mapa do poder industrial está mudando de eixo
Historicamente, o Nordeste atraía siderúrgicas pelo minério e pelos portos. O Sudeste concentrava tecnologia por mão de obra e mercado consumidor. O novo estudo inverte essa lógica: a disponibilidade de capacidade ociosa nas linhas de transmissão e a facilidade de outorgas de acesso passam a ditar a localização.
Regiões com “sobra” de rede — como partes do Norte de Minas, Sul da Bahia e Centro-Oeste — entram no radar de investidores que antes as ignoravam. Não por acaso, anúncios recentes de plantas de hidrogênio verde e data centers hiperscale miram exatamente esses corredores.
Três números que explicam a urgência
- 42 GW de nova demanda industrial prevista até 2039, segundo o cenário base do Instituto E+.
- R$ 217 bilhões em investimentos necessários só em transmissão para evitar apagões de margem.
- 6 a 8 anos — tempo médio entre leilão de linha e energização efetiva, pela regulação atual.
O descompasso é evidente: a indústria decide em meses; a rede leva anos. Quem chegar primeiro, leva a outorga. Quem esperar, fica na fila — ou paga por soluções “fora da curva”, como linhas dedicadas ou armazenamento próprio.
O efeito nos pequenos e médios consumidores
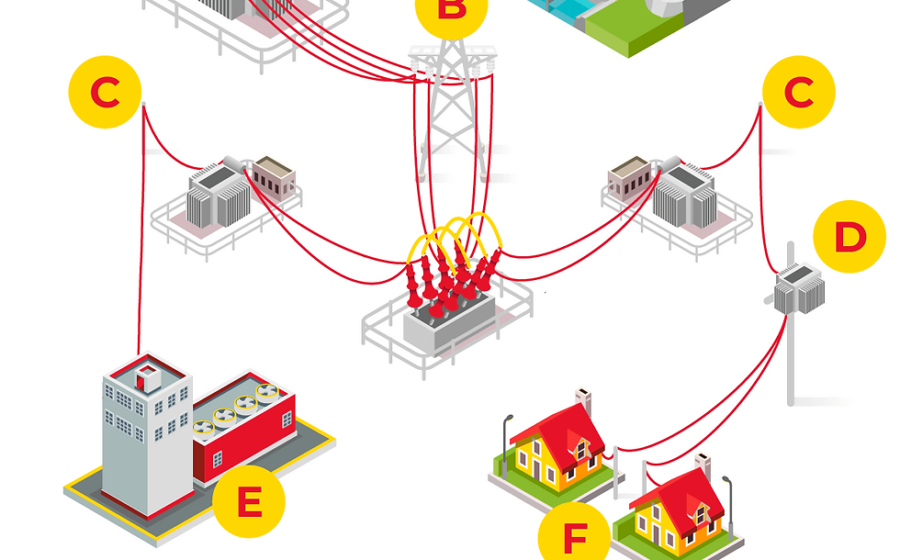
Não são apenas os megaprojetos que sentem o aperto. A expansão da rede é rateada na tarifa de uso do sistema (TUST). Cada quilômetro de linha nova, cada subestação, pesa no custo final da energia para o varejo, o agronegócio e a indústria tradicional.
O estudo alerta: sem planejamento integrado entre geração, transmissão e política industrial, o Brasil corre o risco de criar “ilhas de energia barata” cercadas por consumidores pagando a conta da expansão seletiva.
O que os leilões recentes sinalizam
Nos últimos certames da Aneel, a disputa por lotes de transmissão na fronteira agrícola e no semiárido superou em até 300% o lance de referência. O sinal do mercado é claro: há apetite privado para construir, desde que o arcabouço regulatório garanta retorno previsível e mitigação de risco de curtailment.
Mas a velocidade dos leilões não acompanha a fila de pedidos de acesso. Hoje, há mais de 150 GW em solicitações de conexão — o triplo da capacidade instalada atual. A Aneel estuda regras de “fila única” e critérios de maturidade para evitar especulação com outorgas.
Cenários para 2030 e 2039
No cenário “reforma rápida” — com leilões anuais, licenciamento simplificado e planejamento setorial integrado —, o Brasil consegue internalizar 70% da demanda verde projetada. No cenário “business as usual”, essa taxa cai para 35%, e o país perde janela para se tornar hub global de aço verde e computação de alta performance.
A diferença entre os dois mundos não é tecnológica. É institucional.
O que observar daqui para frente
Três marcos regulatórios vão ditar o ritmo nos próximos 18 meses: a revisão do Procedimento de Distribuição de Custos de Transmissão, a definição de critérios de prioridade na fila de acesso e a eventual criação de um “planejador central” com poder de coordenar geração, transmissão e demanda industrial. Empresários e investidores devem monitorar as audiências públicas da Aneel e do MME — é ali que se define quem terá energia firme para produzir e quem ficará no escuro.