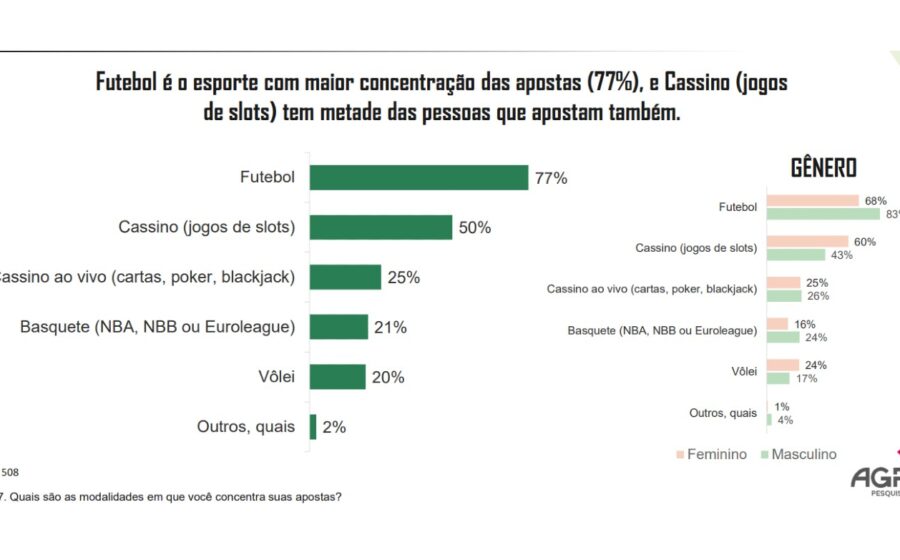
Associados do Sicredi que apostaram em bets ao longo de 2025 apresentam inadimplência 40% superior à de quem não jogou. O dado vem de um levantamento interno que cruzou 1,3 milhão de CPFs com operações de crédito ativas em julho de 2026. A diferença é o dobro do que havia sido detectado em estudo anterior do Insper e da Stone.
O que transforma esse número em sinal de alerta sistêmico não é apenas a magnitude. É a progressão: quanto maior a frequência e o valor das apostas, maior o calote. O próprio presidente da instituição, César Bochi, classificou o achado como “surpresa negativa” e levou os números preliminares diretamente à diretoria do Banco Central.
O efeito cascata no crédito rural
A preocupação do BC ganhou contorno específico nas últimas semanas. A autoridade monetária concentra agora a análise na correlação entre apostas online e inadimplência no Pronaf, o programa de crédito subsidiado para agricultores familiares. Em evento do setor há cerca de 20 dias, o diretor de Fiscalização Aílton de Aquino foi direto: as bets são “elemento central” no endividamento das famílias.
Qualquer narrativa que minimize o impacto foi classificada como “fake news” pelo diretor. Ele ainda questionou a publicidade de casas de apostas dentro de aplicativos financeiros — pista clara de onde podem vir as primeiras medidas regulatórias.
Perfil do risco: frequência e valor ditam a regra
A pesquisa do Sicredi revela um padrão em camadas. Não basta apostar; a recorrência e o volume definem a deterioração da capacidade de pagamento:
- Apostadores ocasionais: inadimplência já superior à média geral
- Apostadores frequentes: inadimplência 40% maior que a dos ocasionais
- Altos valores: correlação direta entre ticket médio e probabilidade de atraso
“É um achado dentro do outro achado”, resume Bochi. Na prática, o dinheiro que deveria quitar parcelas de crédito está sendo drenado para as plataformas de apostas antes de chegar ao vencimento.
O cenário macro que amplifica o problema
O contexto torna tudo mais frágil. Hoje, 50% da renda anual das famílias brasileiras já está comprometida com dívidas. A aceleração das bets atua como combustível em um motor já superaquecido. O Sicredi administra R$ 502 bilhões em ativos e uma carteira de crédito de R$ 297 bilhões — incluindo operações de CPR rural. A exposição é capilar: a instituição está presente em mais de 2.000 municípios e é a única agência física em mais de 200 deles.
Essa capilaridade explica por que o sinal vem do cooperativismo de crédito. O Sicredi enxerga o bolso do brasileiro real, do produtor rural ao microempresário urbano, antes que os agregados macroeconômicos capturem a deterioração.
O que vem por aí: restrições de publicidade e proteção ao vulnerável
Bochi defende espelhar experiências internacionais: restrições mais duras a publicidade e patrocínios. O argumento do setor — de que proibições beneficiariam sites clandestinos — é conhecido, mas o executivo contrapõe: “Esforços de conscientização não são suficientes. Precisamos de mecanismos que protejam, em especial, os mais vulneráveis.”
O presidente Lula já afirmou que, “se depender da sua vontade pessoal, vai acabar com as bets”. O ministro da Fazenda, Dario Durigan, diz que nada está definido. O BC, por sua vez, não comenta o pedido de informações da reportagem, mas já sinalizou que medidas corretivas estão em estudo.
O que observar daqui para frente
Três frentes merecem monitoramento contínuo nos próximos meses: a divulgação dos dados finais do estudo Sicredi (ainda sem recortes por renda, região ou linha de crédito), eventuais normas do BC restringindo a publicidade de bets em canais financeiros e o desenho de qualquer medida federal sobre o setor. Para gestores de carteira, credores e tomadores de decisão, o recado está dado: a variável “apostas online” deixou de ser ruído de fundo e virou fator de risco mensurável nos modelos de crédito.