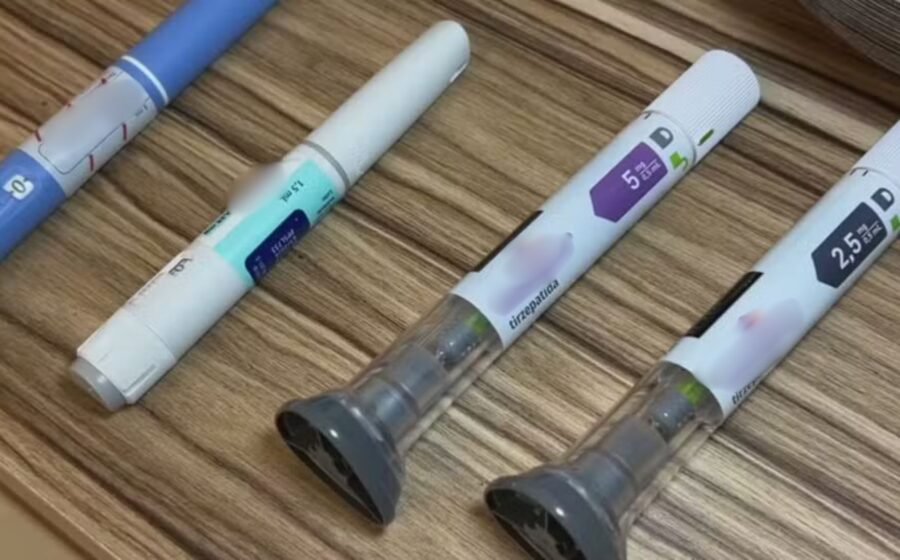
As vendas de agonistas de GLP-1 — as chamadas “canetas emagrecedoras” — saltaram 41% no Ceará entre janeiro e agosto de 2026, passando de 17 mil para quase 24 mil unidades mensais. O fenômeno não é isolado: a categoria já responde por 8,6% do faturamento consolidado de Pague Menos e Extrafarma. Mas a verdadeira reviravolta está na troca de liderança entre os princípios ativos.
Enquanto o Mounjaro (tirzepatida) ainda domina o volume total, Ozempic e Wegovy (semaglutida) dobraram as vendas no mesmo período. A quebra de patente da semaglutida em março reconfigurou o tabuleiro. O que vem a seguir pode redesenhar o varejo farmacêutico.
O números por trás do boom
Foram 160.409 unidades injetáveis vendidas no Ceará nos oito primeiros meses do ano, o equivalente a 2,6% das 6,2 milhões de unidades comercializadas no Brasil. Os dados vêm do SNGPC/Anvisa, compilados até 3 de setembro, e consideram apenas apresentações injetáveis — o comprimido Rybelsus ficou fora da conta.
A composição do mercado cearense espelha o nacional, mas com uma virada nítida:
- Mounjaro (tirzepatida): 55,2% do total no ano, mas caiu de 64,4% (jan) para 43,8% (ago)
- Ozempic e Wegovy (semaglutida): 42% no acumulado, subiram de 33,5% para 53,1% — alta de 123% no volume mensal
- Liraglutida (Olire, Saxenda): 2,5%
- Dulaglutida (Trulicity): 0,3%
Agosto marcou o primeiro mês em que a semaglutida superou a tirzepatida nas farmácias cearenses.
Patente caída, preços no chão, volume no teto
A expiração da patente da semaglutida em março de 2026 abriu as portas para concorrentes. A Anvisa já aprovou Ozivy (EMS), Zempneo (Brainfarma), Semavy (Cosmed), Orsema (Ranbaxy), Seemasun (Sun), Owozy (Ávita Care), além de genéricos e similares como Semaclique (Germed) e Yluméc (EMS).
O efeito nas redes foi imediato. Na Pague Menos/Extrafarma, o preço médio caiu cerca de 50% e o volume de vendas avançou 155%. “A expansão do mercado tem contribuído positivamente para a categoria e para o nosso cliente”, resume o VP comercial Walace Siffert. A classe GLP-1 respondeu por cerca de um terço do crescimento da companhia no 2º trimestre — o 11º consecutivo acima do mercado.
Na Santa Branca, o ticket médio despencou de R$ 1.200 para R$ 800 (queda de 33%), com opções já na faixa de R$ 400. A participação no faturamento subiu de 2,9% para 3,2% no semestre. A rede credita o movimento à entrada de canetas nacionais, programas de benefício (PBMs) e maior competitividade.
O iceberg invisível: mercado informal
Os números oficiais não contam a história toda. Estimativa da Scanntech aponta que 53,8% das doses de GLP-1 consumidas no Brasil no 1º semestre vieram de canais informais — contra 46,2% do varejo regular. A metodologia cruza vendas de seringas acima da tendência histórica de insulina.
Somando formal e informal, o consumo total teria crescido 244% no 1º semestre de 2026 ante igual período de 2025 (281% no 1º tri, 217% no 2º tri). O mercado real pode ser mais que o dobro do que aparece nas notas fiscais.
O que observar daqui para frente
A entrada de novos players deve manter a pressão sobre preços e margens, enquanto a disputa entre tirzepatida e semaglutida define a liderança de volume. Para o varejo, o desafio é converter o tráfego gerado pela categoria em rentabilidade sustentável — especialmente se a participação do mercado informal persistir. Acompanhe os próximos lançamentos de genéricos, a evolução dos PBMs e eventuais movimentos regulatórios sobre a venda fracionada ou telemedicina associada a esses tratamentos.