O Comitê de Política Monetária (Copom) deve reduzir a Selic para 13,75% ao ano nesta quarta-feira — o quinto corte seguido de 0,25 ponto percentual. A decisão coloca o Brasil na direção oposta aos principais bancos centrais globais, que elevam juros para conter a inflação.
Por que o BC insiste no afrouxamento enquanto o Fed, o BCE e o Banco do Japão apertam o passo? A resposta está nos dados domésticos, mas carrega riscos que o mercado ainda debate.
O cenário global joga contra
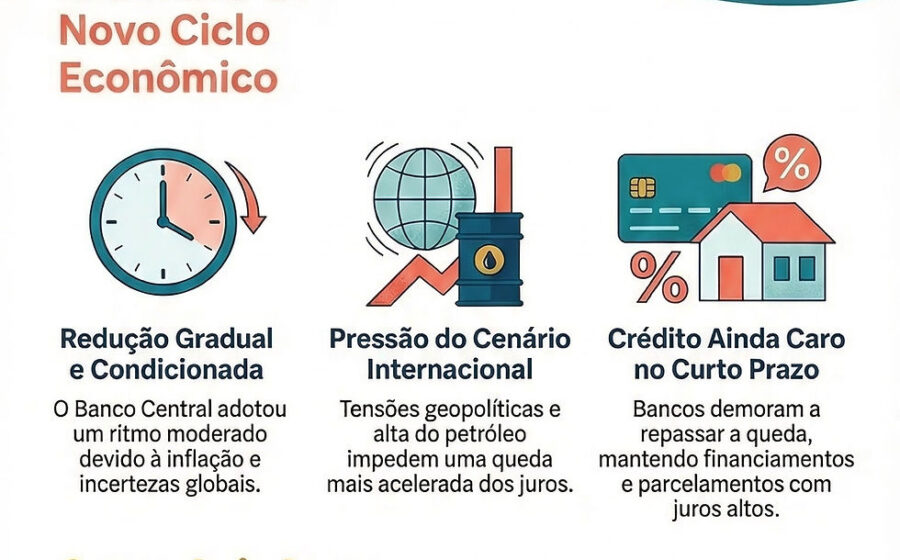
Nesta quarta, o Federal Reserve deve levar a taxa americana para o intervalo entre 3,75% e 4%. O Banco Central Europeu já subiu a taxa de depósito para 2,5%, e o Japão caminha para 1,25%. O gatilho comum: petróleo acima de US$ 100 com a escalada do conflito no Oriente Médio.
Em tese, juros altos lá fora pressionam o câmbio e exportam inflação para cá. Mesmo assim, o colegiado brasileiro sinaliza que o ciclo de cortes não para.
O que sustenta o corte interno
Três vetores deram conforto aos diretores desde a reunião de agosto:
- Atividade mais fraca: o consumo das famílias caiu 0,4% no segundo trimestre, puxando o PIB para baixo.
- Desinflação em curso: o IPCA-12 meses desacelerou para 4,22% em agosto, ajudado pelo bônus de Itaipu na conta de luz.
- Câmbio relativamente estável: o dólar ronda R$ 5,15, sem rupturas recentes.
Para Henrique Danyi, do Santander, o Brasil manteve juros restritivos por mais tempo que os pares, o que abre espaço para a flexibilização atual.
O ponto cego: expectativas desancoradas
O alívio nos números correntes esconde uma dor de cabeça persistente. No último Boletim Focus, a projeção para o IPCA de 2027 está em 4,3%; para 2028, em 3,8%. Ambas acima da meta de 3% (com tolerância de 1,5 pp).
O horizonte relevante do BC é o primeiro trimestre de 2028, quando os efeitos defasados da política monetária se materializam. Manter as expectativas ancoradas até lá é o verdadeiro teste.
Duas leituras para o mesmo corte
Fábio Kanczuk, ex-diretor do BC, classifica a decisão como “equivocada”. Na visão dele, o comitê superestima o impacto contracionista dos juros atuais e subestima o risco fiscal pós-eleição. Ainda assim, prevê o corte para evitar “marola” no período eleitoral — a próxima reunião cai nos dias 3 e 4 de novembro, já com o resultado das urnas conhecido.
Andrea Damico, da Buysidebrazil, admite revisar o cenário após o comunicado. Ela projeta mais um corte de 0,25 pp agora, mas vê chance real de o ciclo continuar em novembro, ancorada na descompressão da inflação subjacente e no enfraquecimento do consumo.
Sinais de alerta no varejo e no crédito
O que pode frear a sequência de quedas? Dois focos de incerteza:
- Crédito e endividamento: a desaceleração do consumo castiga o varejo mais que o previsto.
- Mercado de trabalho: a taxa de desemprego atingiu 5,3% no trimestre até julho — menor nível da série histórica —, mas a renda já dá sinais de leve reversão.
Some-se o risco climático do Super El Niño sobre a safra e a conta de luz, e a “porta aberta” que o Copom costuma deixar vira uma incógnita real.
O que observar daqui para frente
O comunicado desta quarta será dissecado em busca de pistas: o BC manterá a linguagem de “cortes residuais” ou abrirá espaço para pausa? A evolução do Focus nas próximas semanas, o comportamento do câmbio diante do risco fiscal pós-eleição e os dados de varejo de setembro ditarão o ritmo. Se a inflação corrente seguir bem-comportada, a Selic pode cair abaixo de 13,5% ainda no primeiro semestre de 2025. Caso contrário, a pausa em novembro deixa de ser hipótese e vira probabilidade.