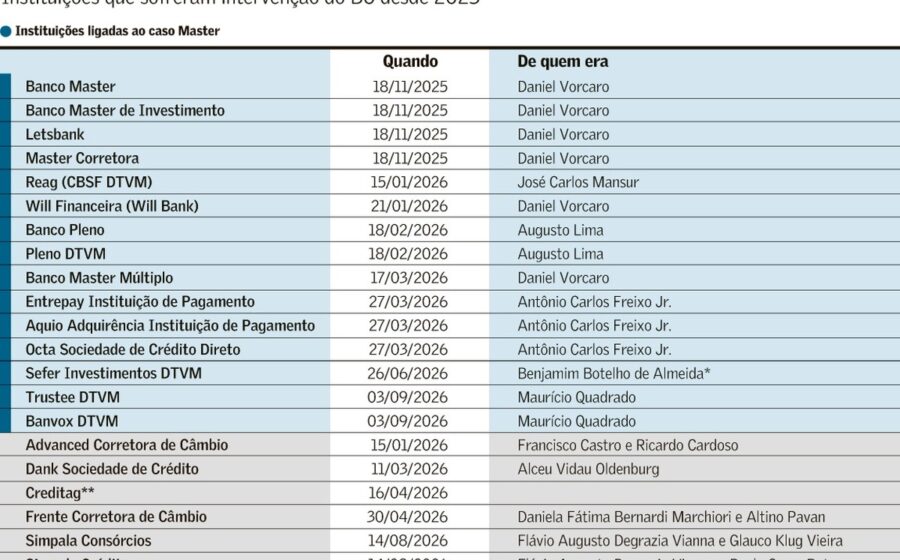
O Banco Central decretou 21 liquidações extrajudiciais apenas em 2026, o maior volume anual desde 2002. Onze delas têm digital direta do caso Master, o episódio que abalou a confiança no sistema financeiro nacional.
O endurecimento repentino não é coincidência e já mudou as regras do jogo para quem opera no mercado. Entenda o que está por trás da faxina.
O rastro do Master: 11 de 21 liquidações
O gatilho disparou em 18 de novembro de 2025. Naquela manhã, o BC liquidou quatro instituições do conglomerado de Daniel Vorcaro de uma só vez, incluindo o Banco Master e o Letsbank. O Banco Master Múltiplo entrou em regime de administração especial e foi liquidado em março de 2026.
O Will Bank, também do grupo, resistiu por um tempo sob a expectativa de venda, mas acabou liquidado após deixar de honrar pagamentos da cadeia de cartões, incluindo a bandeira Mastercard. A liquidação ocorre quando o regulador considera a situação irrecuperável, retirando a instituição do sistema imediatamente.
Mas o efeito cascata não parou nos ativos diretos de Vorcaro. A CBSF (ex-Reag) e o Banco Pleno (ex-Voiter), embora sob novo controle, foram liquidadas por elos com o passado do Master. A primeira, investigada por suposta ciranda financeira e ligações com o PCC; a segunda, alvo da Operação Compliance Zero por suspeita de fraude em créditos vendidos ao BRB.
Em setembro, mais duas distribuidoras — Trustee e Banvox, ligadas a Mauricio Quadrado, ex-sócio de Vorcaro — engrossaram a lista.
Capital mínimo salta 820%: a nova barreira de entrada
Na visão de Bruno Balduccini, do Pinheiro Neto Advogados, o pêndulo do BC girou brutalmente para o lado do rigor. Após anos de abertura para estimular a concorrência, a “tempestade perfeita” — fraudes no Pix, explosão de instituições de pagamento nanicas e fiscalização frouxa sobre elas — exigiu resposta dura.
A resposta veio em forma de regras que mexem no bolso e na estrutura das empresas. O capital mínimo exigido de instituições de pagamento, por exemplo, saltou de R$ 1 milhão para R$ 9,2 milhões. O teto subiu de R$ 9 milhões para R$ 32,8 milhões. O prazo para adequação total termina em 1º de janeiro de 2028.
- Capital mínimo antigo: R$ 1 milhão
- Capital mínimo novo: R$ 9,2 milhões
- Prazo final: Janeiro de 2028
“Foi uma mudança muito radical num período curto. Dois anos é muito pouco para mudar o mercado inteiro”, avalia Balduccini. Paralelamente, o BC regulou criptoativos em novembro de 2025 e o governo proibiu bets ilegais, o que já derrubou a instituição de pagamento MW, de Joinville.
A ‘tempestade perfeita’ que forçou a mão do regulador
O endurecimento vai além das normas escritas. Advogados relatam surpresa com a postura menos flexível do BC em diferentes departamentos e um aumento substancial de processos administrativos sancionadores, resultando em multas pesadas e inabilitações de gestores.
Parte dessa rigidez vem de dentro da casa. A suspeita de envolvimento de dois ex-gestores da Supervisão Bancária no caso Master colocou a autoridade “contra a parede”, nas palavras de Balduccini. O medo de novos escândalos internos torna o regulador avesso a riscos.
Mas o efeito mais relevante aparece no bolso dos grandes bancos. O caso Master provocou o maior resgate da história do FGC (Fundo Garantidor de Créditos): mais de R$ 50 bilhões. As instituições tiveram que injetar recursos para recompor a reserva, gerando pressão política por regras mais duras.
O que esperar daqui para frente: depuração ou travamento?
Para os especialistas, o pico de 21 liquidações em 2026 é um ponto fora da curva, fruto do choque entre as novas regras e a incapacidade de parte do mercado de cumpri-las. A tendência é de estabilização.
Ricardo Hammoud, professor da FGV, enxerga um ciclo de aprendizado do BC. “É um equilíbrio muito tênue. Não pode regular demais, mas também não pode regular de menos”, diz. O regulador estaria aplicando tentativa e erro para lidar com as inovações financeiras.
Balduccini complementa: a “porta de entrada” fechou. As aprovações para novas instituições estão muito mais duras, o que por si só reduz a necessidade de liquidações futuras. “A gente vai ver uma padronização a partir do ano que vem”, projeta.
O que observar: A capacidade das pequenas e médias instituições de pagamento de captar capital para atender ao novo piso até 2028. Quem não conseguir, sai do jogo — seja por liquidação, venda ou devolução de licença. A depuração do “joio do trigo” já começou.