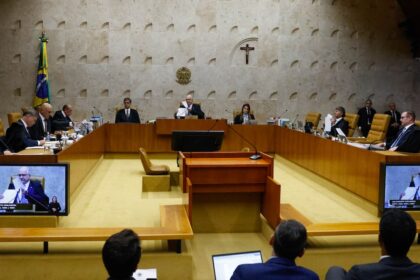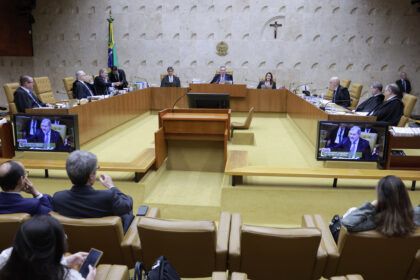
O Supremo Tribunal Federal (STF) bateu o martelo: a disputa judicial que se arrastava há décadas sobre perdas da poupança nos planos Bresser, Verão e Collor 2 está oficialmente encerrada. A Corte rejeitou os últimos recursos e manteve a porta aberta para adesão ao acordo até junho de 2027. Quem tem direito precisa saber exatamente o que fazer a partir de agora.
O que mudou na prática para o poupador
A decisão desta quinta-feira (12) elimina qualquer chance de reabertura do processo. Três recursos apresentados por entidades sem legitimidade foram descartados pelo plenário. Com isso, o acordo homologado em março de 2018 torna-se definitivo e irreversível.
Na prática, isso significa segurança jurídica. Bancos e poupadores sabem exatamente as regras do jogo até 2027. Não há mais risco de surpresas judiciais que alterem valores ou prazos.
Quem tem direito à correção
O acordo cobre aplicações na poupança durante a vigência de três planos econômicos:
- Plano Bresser (1987)
- Plano Verão (1989)
- Plano Collor 2 (1991)
Se você ou seus familiares tinham caderneta de poupança nesses períodos, pode haver valores a receber. A correção considera a diferença entre o índice oficial aplicado à época e a inflação real medida pelo IPC.
Como funciona a adesão ao acordo
O processo não é automático. O poupador — ou seus herdeiros — deve manifestar interesse formal junto à instituição financeira onde mantinha a conta. O prazo final é junho de 2027, mas quanto antes a adesão, mais rápido o pagamento.
Os bancos são obrigados a informar os canais de adesão em seus sites e agências. A documentação básica costuma incluir RG, CPF, comprovante de titularidade da conta à época e, no caso de herdeiros, inventário ou alvará judicial.
Valores e cálculos: o que esperar
Não existe um valor único. A quantia depende do saldo na data do plano, do tempo de aplicação e do índice de correção previsto no acordo. Em linhas gerais, a recomposição varia entre 2% e 15% do valor histórico, mas casos específicos podem fugir dessa faixa.
Uma tabela simplificada ajuda a visualizar os parâmetros:
- Plano Bresser (jun/1987): correção de 26,06% (IPC) vs. 14,71% aplicado
- Plano Verão (jan/1989): correção de 42,72% (IPC) vs. 22,06% aplicado
- Plano Collor 2 (fev/1991): correção de 21,87% (IPC) vs. 11,91% aplicado
Esses percentuais representam a diferença que o acordo busca recompor, aplicada sobre o saldo existente na data-base de cada plano.
O impacto para instituições financeiras
Para os bancos, o encerramento definitivo traz previsibilidade orçamentária. As provisionamentos para essas demandas podem ser encerrados, liberando capital. A Febraban estima que a maior parte dos valores já foi paga nos últimos anos, mas o fluxo residual continua até 2027.
Do lado do consumidor, a definição evita que novos recursos sejam gastos em advogados e custas processuais para uma causa já decidida.
O que observar daqui para frente
O prazo de junho de 2027 é improrrogável. Após essa data, o direito à adesão se extingue. A recomendação prática: localize extratos antigos, converse com o gerente do banco e formalize o pedido o quanto antes.
Fique atento a comunicados oficiais da instituição financeira e do Banco Central. Eventuais dúvidas sobre cálculos ou documentação devem ser resolvidas diretamente nos canais de atendimento do acordo — não em novas ações judiciais, que agora não têm mais fundamento.