O Banco do Brasil viu o lucro líquido derreter 66,5% no terceiro trimestre, empurrado por uma alta de 17,3% nas provisões para devedores duvidosos — agora em R$ 21 bilhões. As ações chegaram a cair mais de 12% na abertura desta quinta-feira (12).
O que assusta analistas não é apenas o tombo pontual, mas a combinação de fatores que pode travar a recuperação do banco até 2027. A dúvida central: existe saída de curto prazo que não sacrifique crescimento, qualidade de ativos ou capital?
O agro virou o maior vilão do balanço
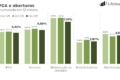
A inadimplência acima de 90 dias fechou setembro em 6,08%, salto de 1,57 ponto percentual em um ano. No agronegócio, o índice disparou para 6,92% — era 4,48% no mesmo período de 2023. O BB é o maior credor do setor no país.
Para a XP, a necessidade de dar baixa nos créditos podres reduz a capacidade de geração de resultado. O Citi resume a equação: ao frear a originação para conter a deterioração, o banco perde impulso na margem financeira, enquanto as provisões seguem altas por mais tempo.
Pares privados mostram resiliência — e escancaram a distância
Enquanto o BB sangra, os grandes bancos privados entregaram números mais firmes no mesmo trimestre. O contraste levou a CEO da Magno Investimentos, Olívia Flôres de Brás, a defender revisão nas políticas de concessão e provisionamento da instituição estatal.
- Santander: inadimplência subiu de 5,1% para 5,5% na comparação trimestral, com pressão do agro
- Bradesco: índice foi a 4,6% (alta de 0,3 pp), citando o banco John Deere como fator
- Itaú: único com recomendação de compra do BTG Pactual para 2024-2025
Segundo o BTG, o sistema financeiro vive transformação estrutural comparável ao fim da hiperinflação nos anos 1990. A divergência entre Itaú e os demais incumbentes — BB, Bradesco, Santander — deve se ampliar nos próximos anos.
O “efeito bola de neve” dos créditos tributários
Além do agro, o BTG destaca um problema contábil silencioso: os ativos de imposto diferido (DTAs). São R$ 5,3 bilhões em alívios transitórios de capital que expiram nos próximos dois anos. Esses ativos não geram receita de juros, mas consomem capital tangível.
Na prática, reduzem a rentabilidade sobre o patrimônio (ROE) e dificultam a recomposição orgânica de capital — justamente o que o banco mais precisa agora.
Regulação mais dura chega em 2025 e aperta o cerco
O Banco Central implementa gradualmente exigências mais rígidas de alocação de capital (Basileia III). Para o BB, o fim dos alívios transitórios coincide com a curva ascendente de provisões e a desaceleração da carteira.
Analistas do Citi e BTG concordam: sem uma “alavanca óbvia de curto prazo”, a reconstrução de capital via lucro retido será lenta e dolorosa.
O que observar daqui para frente
Três variáveis vão ditar o ritmo da recuperação até 2027: (1) a velocidade de normalização da inadimplência no agro, (2) o impacto do fim dos alívios de capital sobre o índice de Basileia e (3) a capacidade do banco de crescer a carteira sem relaxar o crédito. O guidance revisado para 2024 já sinaliza lucro menor e custo de crédito maior — o mercado precificou pessimismo, mas a execução nos próximos trimestres dirá se foi suficiente.