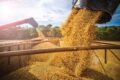
O Departamento de Agricultura dos EUA (USDA) apertou ainda mais as rédeas da oferta global de grãos em seu relatório de novembro, disparando os preços em Chicago. A soja liderou os ganhos com alta de 3,4%, mas o sinal de alerta acende para milho e trigo. O que isso significa para a formação de preços nos próximos meses?
Soja: a matemática que não fecha
Com 92% da área já colhida, a safra americana foi revista para 124,5 milhões de toneladas — abaixo das 125,2 milhões que o mercado precificava. Ao mesmo tempo, as exportações saltaram para 46,8 milhões de toneladas. Resultado: os estoques de final de safra nos EUA encolheram para 8,1 milhões de toneladas.
No balanço mundial, o consumo supera a produção em 300 mil toneladas, mesmo com uma “safra cheia” de 442,5 milhões. Os estoques globais recuam para 123,5 milhões, 1,5 milhão a menos que a previsão anterior. Em Chicago, o contrato de janeiro fechou a US$ 12,285 por bushel.
O fator China continua a surpreender
Apesar das apostas em uma demanda asiática mais fraca, Pequim deve importar 115 milhões de toneladas. O volume é necessário para sustentar um consumo interno recorde de 136 milhões de toneladas. Essa equação mantém o mercado pressionado e impede qualquer alívio sustentado nos prêmios.
Milho e trigo: o contágio é imediato
O cenário se repete no milho. A colheita americana, com 81% de avanço, estima 403,7 milhões de toneladas — 3,6 milhões a menos que o relatório de outubro. Os estoques finais dos EUA caem para 44,7 milhões. No mundo, o consumo de 1,317 bilhão de toneladas supera a oferta de 1,295 bilhão. O contrato de dezembro foi a US$ 4,525 por bushel.
No trigo, a produção global de 827 milhões de toneladas não cobre a demanda de 830 milhões. Os estoques mundiais descem a 281 milhões de toneladas, com oferta limitada inclusive no Brasil. O contrato de dezembro encerrou a US$ 5,96 por bushel, alta de 1,4%.
Resumo dos números que movem o mercado
- Soja EUA: Estoque final 8,1 mi t (era 8,8 mi t em out/24)
- Soja Global: Consumo > Produção em 300 mil t
- Milho EUA: Produção 403,7 mi t (vs 407,3 mi t previstos)
- Milho Global: Déficit de 22 milhões de toneladas
- Trigo Global: Estoques em 281 mi t, menor nível em anos
O que observar daqui para frente
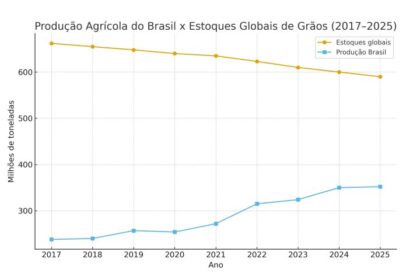
O relatório removeu a “gordura” dos balanços e transfere o risco climático integralmente para a América do Sul. Qualquer atraso no plantio brasileiro ou argentino, ou seca no Sul do Brasil, terá impacto amplificado nas cotações. Para o empresário e investidor, a leitura é clara: a volatilidade veio para ficar e a gestão de margem exige proteção ativa, não especulação. O próximo boletim de oferta e demanda, em dezembro, trará os primeiros dados consolidados da safra sul-americana — e será o verdadeiro teste de fogo para os atuais patamares de preço.