Um dos arquitetos da reforma tributária acaba de derrubar o principal argumento de quem pede o adiamento da CBS para 2028. Segundo Eurico Marcos Diniz de Santi, coautor da PEC, prorrogar a estreia do novo tributo federal não dá mais tempo de adaptação: comprime o aprendizado e dobra o custo de conformidade das empresas.
A tese central é contra-intuitiva: manter PIS e Cofins vivos por mais um ano obriga o contribuinte a operar dois sistemas paralelos, com duas lógicas de crédito e dois contenciosos. O resultado prático é o oposto do que os manifestos pedem.
O calendário que o Congresso já aprovou (e ninguém contestou)
Um levantamento nos seis documentos centrais do processo legislativo — da PEC 45 original ao parecer final da Câmara — não encontrou uma única menção a “adiamento”, “postergação” ou “prorrogação” para 2027. Em dezembro de 2023, com a promulgação a dias de distância, 28 destaques foram apresentados em plenário. Nenhum tocava no prazo da CBS.
O senador Vanderlan Cardoso até tentou, via emenda 487, estender a transição para 2033. A proposta foi rejeitada. O texto constitucional (art. 126 do ADCT) é taxativo: CBS vigente em 2027, extinção do PIS/Cofins no mesmo ano. A Lei Complementar 214, de 2025, já cumpriu a condição de “instituir” o tributo.
Incompreensão, não golpe: por que mais tempo não resolve
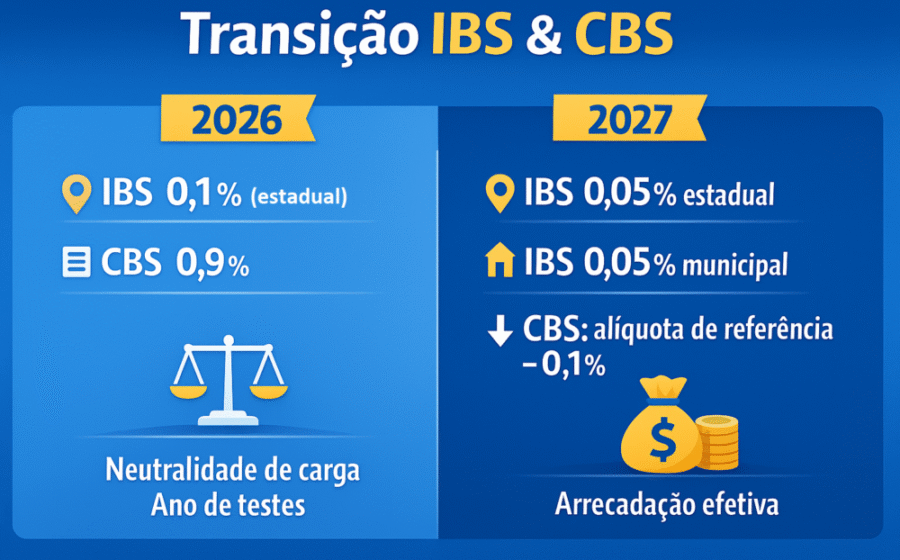
Santi trabalha com três hipóteses para explicar a pressão atual: golpe organizado, fraude constitucional ou incompreensão técnica. Ele defende a terceira. O argumento é direto: quem não entendeu o mecanismo em três anos de vacatio legis, dois de lei complementar e um ano de teste obrigatório (2026), não vai compreender com mais 12 meses de prorrogação.
“Adiar a reforma para resolver a incompreensão é prescrever repouso a quem precisa de leitura”, resume o tributarista. Se o Congresso quiser mudar a data, o caminho legítimo é uma nova emenda constitucional (dois turnos, três quintos). Qualquer ato infraconstitucional dispensando a cobrança em 2027 configuraria fraude, pois alcançaria por via ordinária o que a Constituição reservou à emenda.
A armadilha da transição: aprender com o federal antes do estadual
A arquitetura da reforma foi desenhada em camadas. A CBS (federal, legislação única) antecede o IBS (estadual/municipal, legislação plural) justamente para servir de “treino”. Adiar a CBS para 2028 cola os dois eventos, eliminando o colchão de aprendizado.
Além disso, prolongar PIS/Cofins significa manter dois sistemas vivos simultaneamente:
- Duas bases de cálculo e alíquotas distintas;
- Dois conjuntos de obrigações acessórias;
- Duas lógicas de crédito (cumulativa vs. não cumulativa plena);
- Dois contenciosos administrativos e judiciais.
O custo de conformidade que se alega querer reduzir é, na prática, o que se estaria dobrando. Quem já investiu em sistemas e contratos contando com o crédito pleno da CBS em 2027 teria seu planejamento invalidado retroativamente. Segurança jurídica não é apenas prazo; é a regra permanecer estável.
A conta que não fecha: 3,65% nominal vs 20% real
O erro de base dos pedidos de adiamento é aritmético. Tome uma cadeia de cinco operações, bem de R$ 100, sem lucro nas etapas. Sob PIS/Cofins cumulativos (3,65% “por dentro”), o tributo de cada etapa entra no custo da seguinte e é tributado de novo. O consumidor final paga R$ 120,43. A alíquota nominal é 3,65%, mas a carga efetiva real é 20,43%.
Sob a CBS de 11,3% (não cumulativa, “por fora”), o valor da operação permanece em R$ 100 do início ao fim. O consumidor paga R$ 111,30 — uma queda de 7,58%. A alíquota que empataria com a cascata atual seria de 20,43%. Bastam três operações para o 3,65% cumulativo custar mais caro que o 11,3% cobrado uma única vez.
A nota fiscal que informa o tributo incomoda porque informa. A alíquota não subiu; ela apareceu. Transparência não é aumento de carga.
Quatro conceitos que mudam tudo (e que quase ninguém entende)
Santi identifica quatro mal-entendidos técnicos que travam o debate:
- Não cumulatividade: Não se credita “entrada” para neutralizar “saída”. O crédito nasce no ato da aquisição: ao pagar, o adquirente credita-se do mesmo valor instantaneamente.
- Preço: Deixa de ser “um número com segredo dentro” (tributo embutido) para ser duas informações: custo da mercadoria + custo do Estado.
- Contribuinte: A empresa apura e recolhe, mas o dinheiro sai do bolso do adquirente. Com *split payment*, isso virou literal: entre inscritos, o líquido para o Tesouro é zero. O tributo só se torna definitivo no consumidor final.
- Alíquota: Entre empresas inscritas, é indiferente. Se 5%, credita 5%; se 100%, credita 100%. O número só produz efeito econômico na última operação da cadeia.
Empresas não pagam CBS: a frase que assusta contadores
Ao se inscrever no novo regime, a empresa entra no “clube dos que não pagam CBS/IBS”. Ela apenas recolhe e transfere o tributo ao único fora do clube: o consumidor final. Quem está refazendo planilhas e contratos projetando um custo de 11,3% sobre o faturamento está calculando um ônus que não existirá. Comparar alíquota visível única com nominais fragmentadas “por dentro” é comparar grandezas de naturezas distintas.
O que está em jogo em 2027: direitos, não prazos
O art. 126 não dirige comando às empresas; manda a União extinguir PIS/Cofins, cobrar a CBS e ter Receita Federal e Comitê Gestor prontos. Nenhum agente público obrigado pediu dilação: secretários de Fazenda querem pressa, o Comitê Gestor negou adiamento e a Fazenda confirmou janeiro.
Adiar a data não é postergar um imposto. É adiar dois direitos fundamentais:
- Dos 213 milhões de brasileiros saberem, na nota fiscal, quanto pagam, a quem pagam e por quê — exercendo cidadania fiscal nas próximas eleições;
- Dos empreendedores usufruírem da não cumulatividade plena e devolução de créditos em dinheiro em até 45 dias (art. 39, §3º, I e §4º da LC 214), direito que já orientou investimentos e plantas industriais programadas para 2027.
O que observar daqui para frente
O debate migrou do “se” para o “como”. Se vier emenda constitucional, discute-se o art. 60 e as cláusulas pétreas da Emenda 132. Se vier ato infraconstitucional dispensando a cobrança, o questionamento será judicial direto, baseado no comando expresso do art. 126. Para o empresário, a sinalização prática é clara: prepare os sistemas para a CBS em janeiro de 2027. A transição não espera, e o custo de ficar parado entre dois regimes é infinitamente maior que o investimento na adaptação imediata.