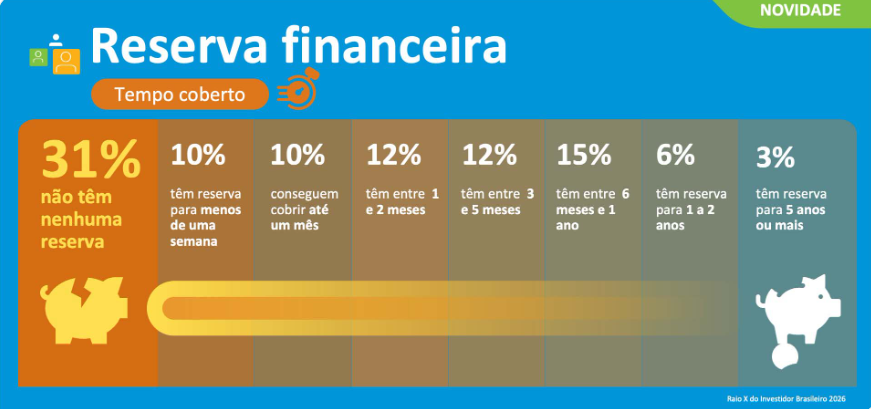
A fatia de famílias da classe C sem nenhuma reserva despencou de 61% para 29% em uma década. O alívio é real, mas esconde um detalhe que muda tudo: apenas 40% conseguem fechar o mês com sobra no bolso.
O dado vem de um levantamento do Instituto Locomotiva divulgado nesta segunda-feira (6), que ouviu 2.006 pessoas em todo o país. O retrato que emerge não é o de uma classe média consolidada, mas de um grupo em transição — mais bancarizado, mais ambicioso, porém ainda frágil.
O salto que ninguém esperava: investir virou plano, não sonho
A intenção de aplicar em ações ou fundos triplicou. Saiu de 17% em 2016 para 51% agora. Em números absolutos, são mais de 54 milhões de pessoas cogitando entrar no mercado de capitais.
Renato Meirelles, presidente do instituto e autor de Brasil da Maioria: 25 anos de Classe C, resume a mudança: “Investimento, seguro e previdência deixaram de ser vistos como coisa de rico”.
O apetite por proteção aparece em outras frentes:
- 32% pretendem contratar seguro de vida
- 30% planejam seguro de automóvel
- 26% demonstram intenção de abrir previdência privada
O abismo entre guardar e sobrar
Ter reserva não significa folga. Quase metade da classe C paga as contas e chega a zero no fim do mês. Meirelles define: “Quem vive de boleto em boleto fica preso à lógica do hoje”.
O resultado é uma ansiedade difusa: 86% dizem viver preocupados com dinheiro o tempo todo. Paradoxalmente, 78% admitem evitar pensar na própria situação financeira — um mecanismo de defesa que travam o planejamento.
Mas o dado mais revelador pode ser este: para 71%, ter dinheiro guardado para imprevistos vale mais que manter padrão de vida elevado. A prioridade virou segurança, não status.
Fintechs e auxílio: a porta que o banco tradicional demorou a abrir
A pandemia funcionou como acelerador. O auxílio emergencial colocou milhões no sistema financeiro pelo celular, sem fila, sem porta giratória. As fintechs fizeram o resto.
“A classe C teve o horizonte ampliado, mesmo não sobrando dinheiro”, observa Meirelles. “O futuro entrou na conta.”
Hoje, cuidar do dinheiro envolve planos para os próximos anos: proteger a família, formar reserva, preparar a aposentadoria. O repertório financeiro cresceu. A execução, nem tanto.
O que observar daqui para frente
Com 107 milhões de brasileiros, a classe C dita o ritmo do consumo e do crédito no país. A fatia dos que investem de fato — não apenas pretendem — será o termômetro real da maturidade financeira desse grupo.
Dois movimentos valem monitorar: a conversão da intenção de investimento em aportes recorrentes e a capacidade de transformar a bancarização digital em educação financeira prática. Enquanto a segunda não avançar, o boleto a boleto continua ditando o ritmo.