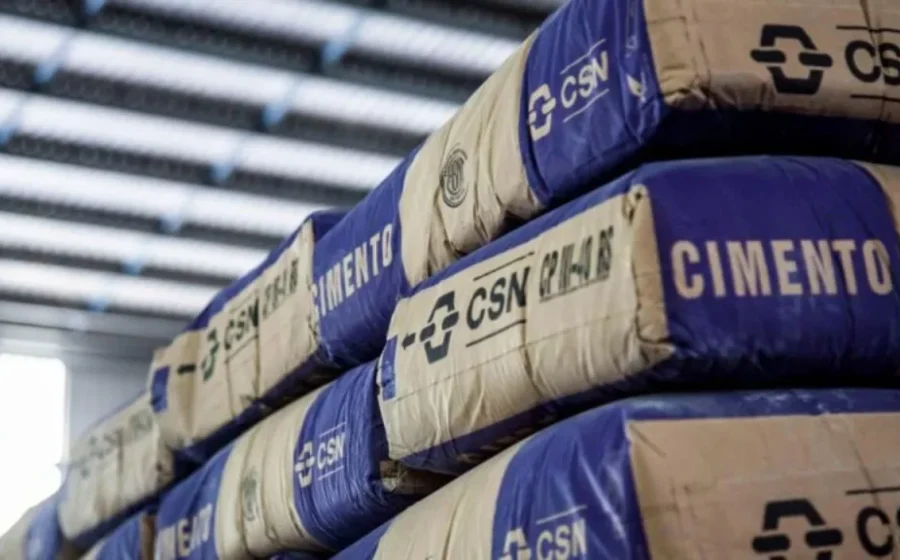
A gigante chinesa Huaxin Cement arrematou a CSN Cimentos por R$ 12,7 bilhões, em uma transação que redefine o tabuleiro do setor no Brasil. O valor chama atenção, mas a verdadeira dimensão do negócio está no que ele sinaliza para os próximos trimestres.
O xeque-mate financeiro da CSN
Para a CSN, a venda não é apenas uma saída de ativo; é um movimento de sobrevivência estratégica. A siderúrgica carrega uma alavancagem que pressiona o rating há tempos. Injetar R$ 12,7 bi no caixa — líquido de dívidas da unidade — transforma o balanço da noite para o dia.
O mercado já precifica a redução da dívida líquida/EBITDA para patamares mais saudáveis. Isso abre porta para revisão de rating e, consequentemente, custo de capital menor. Quem tem posição em CSNA3 precisa recalcular o valuation imediatamente.
Por que a Huaxin pagou esse prêmio?
A chinesa não comprou apenas fábricas; comprou acesso imediato ao Sudeste, mercado que consome cerca de 50% do cimento nacional. Entrar via greenfield levaria anos e esbarraria em licenciamento ambiental cada vez mais rígido.
A aquisição entrega à Huaxin:
- Capacidade instalada de 14 milhões de toneladas/ano;
- Malha logística integrada (ferrovia, porto, rodovia);
- Marca consolidada em São Paulo, Rio e Minas Gerais.
O múltiplo implícito sugere que o ativo valia mais para o comprador chinês do que para o vendedor brasileiro no momento atual. Essa assimetria de valor é o coração da tese.
O efeito cascata nos concorrentes
Votorantim, InterCement e Holcim acordaram com um concorrente capitalizado, sem amarras de grupo endividado e com apetite de expansão. A Huaxin tem histórico de integração vertical agressiva na China — minas, logística, energia.
Se replicarem o modelo aqui, a guerra de preços no varejo pode se intensificar. Margens de distribuidores e pequenos varejistas tendem a comprimir. Quem atua na ponta final deve renegociar contratos de exclusividade agora.
Cenários para o curto prazo
A aprovação no CADE é o próximo gatilho. Embora a sobreposição geográfica seja moderada, o órgão antitruste costuma exigir remédios em mercados regionais concentrados. Venda de moagem específica no interior paulista não está descartada.
Enquanto o aval regulatório não sai, a CSN Cimentos opera em “standstill” competitivo. Investimentos de expansão próprios ficam congelados; a Huaxin não coloca dinheiro novo antes do closing. Janela de 6 a 12 meses de paralisia estratégica.
O que observar daqui para frente
Três variáveis ditam o retorno desse deal para quem está exposto à cadeia:
- Velocidade de integração: cultura chinesa x gestão brasileira costuma gerar atrito operacional nos primeiros 18 meses;
- Política de preços: a Huaxin vai defender market share ou margem? A resposta dita o piso do setor;
- Desalavancagem da CSN: se o dinheiro virar aquisição siderúrgica em vez de pagar dívida, o alívio no papel vira risco real.
O fechamento deve ocorrer no primeiro semestre. Até lá, a volatilidade nos papéis do setor e nos contratos de fornecimento será a nova normalidade. Ajuste a exposição antes que o mercado faça por você.