A participação de títulos atrelados à Selic no vencimento de curto prazo saltou de 32,5% para 58,7% em apenas um ano, forçando o Tesouro a rolar R$ 1,8 trilhão nos próximos 12 meses. O colchão de liquidez, que deveria amortecer esse choque, encolheu 18% em capacidade real de cobertura. O que isso significa para o custo do dinheiro no seu bolso?
O choque na estrutura: curto e flutuante
Entre setembro de 2025 e o mesmo mês de 2026, a dívida pública federal interna (DPMFi) passou por uma reconfiguração radical. Os papéis prefixados, que oferecem taxa travada, viram sua fatia nos vencimentos de até 12 meses despencar de 43,5% para 27,9%.
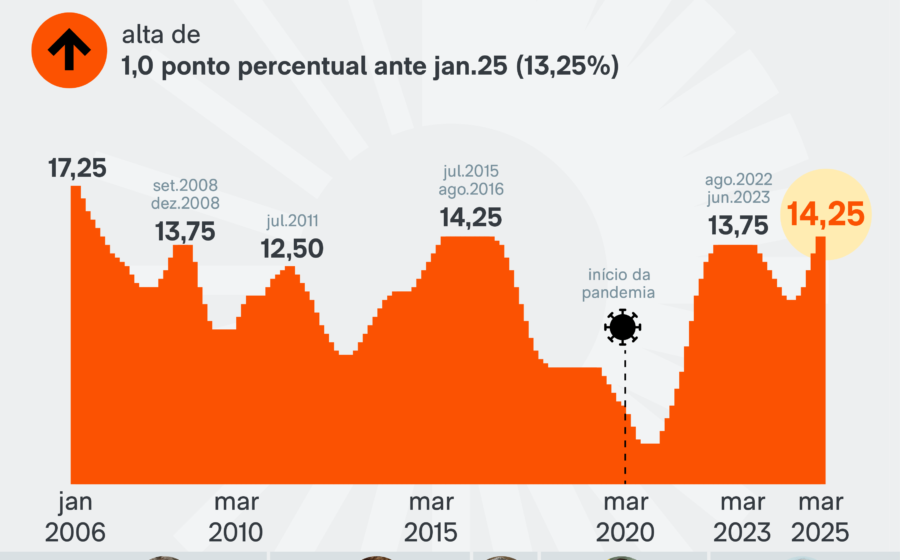
No lugar, entraram os pós-fixados. Quase 60% do que vence no curto prazo agora oscila com a Selic, hoje em 13,75% ao ano. Na prática, qualquer manutenção ou alta dos juros básicos transfere-se instantaneamente para a conta de juros da União.
A conta de R$ 1,8 trilhão e o fim do “seguro”
O volume a refinanciar equivale a 20% de todo o estoque interno de R$ 9 trilhões. Para honrar esse fluxo, o Tesouro bate à porta do mercado com frequência semanal, exposto a janelas de volatilidade.
O colchão da dívida — a reserva de liquidez — até cresceu em reais, chegando a R$ 1,3 trilhão. Mas a métrica que importa, a cobertura em meses de vencimentos, caiu de 9,3 para 7,7 meses. A folga para rolar dívida sem emitir em momentos de estresse evaporou.
Por que o mercado fugiu dos prazos longos?
Especialistas leem o movimento como um voto de desconfiança na trajetória fiscal. Livio Ribeiro, da BRCG, resume: o mercado cobra prêmios excessivos no longo prazo porque duvida da solvência mais do que o governo admite.
Do lado do Tesouro, a aposta é inversa: recusar taxas prefixadas altíssimas agora, ficar no curto indexado à Selic e aguardar uma futura coordenação fiscal e monetária que derrube os juros. É uma aposta de alto risco.
O retrato da carteira em números
A mudança não é apenas no fluxo novo; o estoque total já reflete a guinada:
- Pós-fixados (Selic): 51,6% (eram 47,47%)
- Prefixados: 21,14% (caíram frente a 2025)
- Indexados à inflação (IPCA): 23,59% (também em queda)
Para José Júlio Senna, ex-diretor do Banco Central, ter mais de metade da dívida atrelada à taxa flutuante é “sinal péssimo de risco”, padrão de economias em deterioração rápida.
Custo sobe, prazo médio desaba
A fatura pesa mais. O custo médio acumulado em 12 meses da dívida total subiu de 12% para 12,63% ao ano (13,03% na interna). Nas novas colocações, o custo marginal já bate 13,89% ao ano.
Em leilão recente, o Tesouro pagou IPCA + 8% para papéis de 2032 — taxa classificada como insustentável por analistas. Paralelamente, o prazo médio das emissões novas desabou de 5,5 para 4,6 anos. O mercado recusa-se a financiar o Brasil no longo prazo.
O cenário daqui para frente: dois caminhos para 2036
O próprio Tesouro projeta o tamanho do desafio. Se o país entregar superávit primário de 0,5% do PIB por dez anos, a dívida bruta cai de 86,3% para 81,1% do PIB até 2036. Sem ajuste, o indicador salta para 91,5%.
A diferença entre os dois cenários é a diferença entre estabilidade e crise de dominância fiscal. Reformas estruturais para destravar crescimento e melhorar o ambiente de negócios deixam de ser “pauta de governo” e viram condição de sobrevivência da dívida.
O que observar nas próximas semanas
Três variáveis ditam o ritmo da crise ou da acomodação: a trajetória da Selic nas reuniões do Copom, a capacidade do governo de aprovar medidas de contenção de despesa no Congresso e o comportamento da curva de juros longos nos leilões do Tesouro. Se a taxa de 2032 permanecer acima de IPCA + 7,5%, o sinal de alerta para dominância fiscal acende de vez. Para o investidor e o empresário, a lição é clara: planeje fluxo de caixa e hedge cambial/juros assumindo volatilidade alta por tempo prolongado.