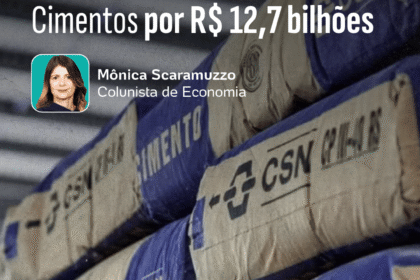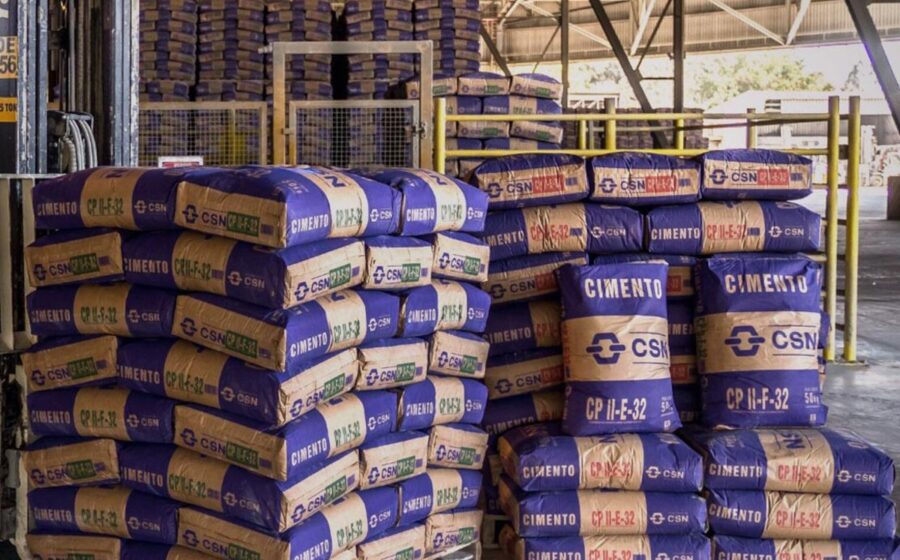
A chinesa Huaxin oficializou a aquisição da CSN Cimentos por R$ 12,7 bilhões neste sábado, em uma das maiores operações de fusão e aquisição do país. O movimento injeta fôlego imediato no caixa do grupo de Benjamin Steinbruch, mas levanta uma dúvida estratégica: a pressa para vender a divisão de infraestrutura acabou?
Os números por trás do acordo
Do valor total, cerca de R$ 3 bilhões correspondem à assunção de dívidas da unidade de cimento. O contrato foi assinado no dia 7 e ainda depende do aval do Cade (Conselho Administrativo de Defesa Econômica). O Morgan Stanley assessorou a CSN, enquanto o Itaú BBA representou os compradores chineses.
A transação foi disputada. Como antecipado pelo mercado em outubro, a Huaxin superou a proposta da Votorantim em consórcio com a italiana Cementir. A definição tira um peso enorme dos ombros da siderúrgica.
Por que o Cade deve correr a favor da Huaxin
A análise antitruste tende a ser mais célere do que seria com a concorrente brasileira. A Huaxin possui apenas pedreiras no Brasil, o que elimina sobreposição horizontal relevante no mercado de cimento. Se a Votorantim levasse o ativo, a complexidade regulatória seria muito maior, mesmo com a parceria com a Cementir.
Essa diferença estrutural foi um fator decisivo para a escolha do comprador, além do preço ofertado. A expectativa é que a aprovação saia sem grandes restrições.
O xadrez da dívida de R$ 42 bilhões
O grupo CSN carrega um endividamento total na casa dos R$ 42 bilhões. A entrada líquida dessa operação — somada à venda recente de um ativo de aço na Alemanha por aproximadamente R$ 3 bilhões — melhora os indicadores de alavancagem de forma expressiva.
Com o caixa reforçado, a estratégia muda de figura:
- Infraestrutura: A venda da divisão deixa de ser urgente. A empresa vai avaliar se vende parte ou a totalidade, mas sem a pressão de curto prazo.
- Europa: Restam ativos em Portugal (dois) e Espanha (um) para serem negociados, embora o valor agregado seja bem inferior ao da operação alemã.
O que observar daqui para frente
O mercado deve monitorar dois vetores principais. Primeiro, a velocidade da aprovação no Cade, que ditará o cronograma real de entrada do recurso. Segundo, a destinação do caixa livre: se a CSN priorizar redução bruta de dívida ou recompra de ações, o sinal para acionistas será distinto. A saída do modo “venda a qualquer custo” permite uma gestão de portfólio mais seletiva, o que costuma ser bem-vindo por investidores de longo prazo.