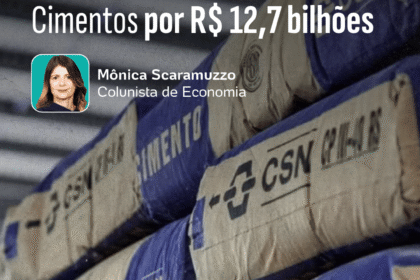
A chinesa Huaxin Cement confirmou a aquisição da CSN Cimentos por R$ 12,7 bilhões, em uma das maiores transações do setor nos últimos anos. O acordo transfere ativos estratégicos e acelera a desalavancagem da siderúrgica de Benjamin Steinbruch. O que ainda não está claro é como a nova dona vai gerir a capacidade ociosa herdada.
O que entra no pacote bilionário
A operação engloba 100% das unidades de cimento da CSN, somando capacidade instalada de 14 milhões de toneladas por ano. Estão incluídas as fábricas de Arcos (MG), Volta Redonda (RJ) e a moagem de Santa Cruz (RJ), além de reservas de calcário com vida útil superior a 50 anos.
A lista de ativos transferidos reforça a escala da jogada:
- Fábrica de Arcos (MG): principal ativo, com 4,5 milhões de t/ano.
- Unidade de Volta Redonda (RJ): integrada à usina siderúrgica.
- Moagem de Santa Cruz (RJ): voltada para exportação e mercado fluminense.
- Reservas minerais: ativos de longo prazo em Minas Gerais.
Por que a CSN aceitou vender agora
A siderúrgica carrega uma dívida líquida que supera R$ 30 bilhões e precisava de caixa urgente para alongar o perfil de vencimentos. A venda representa uma entrada de caixa imediata — parte à vista, parte condicionada a *earn-outs* — que melhora indicadores de alavancagem já no próximo balanço.
Além disso, o cimento nunca foi o “core business” do grupo. A sinergia com a siderurgia (uso de escória) existia, mas a gestão separada exigia capital e atenção que a CSN prefere direcionar ao aço e à mineração.
O tabuleiro chinês no Brasil
A Huaxin não é novata por aqui. O grupo já controla a Cimento Nacional (ex-LafargeHolcim Brasil) e a Huarui, somando agora mais de 25 milhões de toneladas de capacidade. Com a compra, a chinesa salta para a vice-liderança nacional, encostando na Votorantim Cimentos.
Mas há um detalhe crítico: a ociosidade média do setor gira em torno de 30%. A nova dona herda fábricas que, em 2023, operaram bem abaixo do potencial. A promessa de “sinergias operacionais” será testada na prática já no primeiro trimestre sob nova gestão.
Efeito cascata nos preços e na concorrência
Analistas projetam dois cenários possíveis. No otimista, a Huaxin usa a estrutura logística da Cimento Nacional para otimizar fretes e reduzir custos, repassando ganhos ao consumidor final. No conservador, a concentração de mercado em regiões como Sudeste e Centro-Oeste dá poder de precificação, sustentando margens pressionadas nos últimos ciclos.
O CADE ainda precisa dar o aval final, mas o sinal verde costuma vir com remédios leves — como venda de ativos pontuais em praças onde a sobreposição é total.
O que observar daqui para frente
Três variáveis vão ditar o sucesso da integração: a velocidade de ramp-up da fábrica de Arcos após anos de investimento contido, a renegociação de contratos de gás e energia (custo-chave no clínquer) e a retenção da equipe técnica da CSN, que conhece a geologia das minas como ninguém. Se a Huaxin mantiver o time e atacar a ociosidade, o negócio vira case de turnaround. Caso contrário, vira apenas mais um ativo inchado no balanço de um gigante chinês.