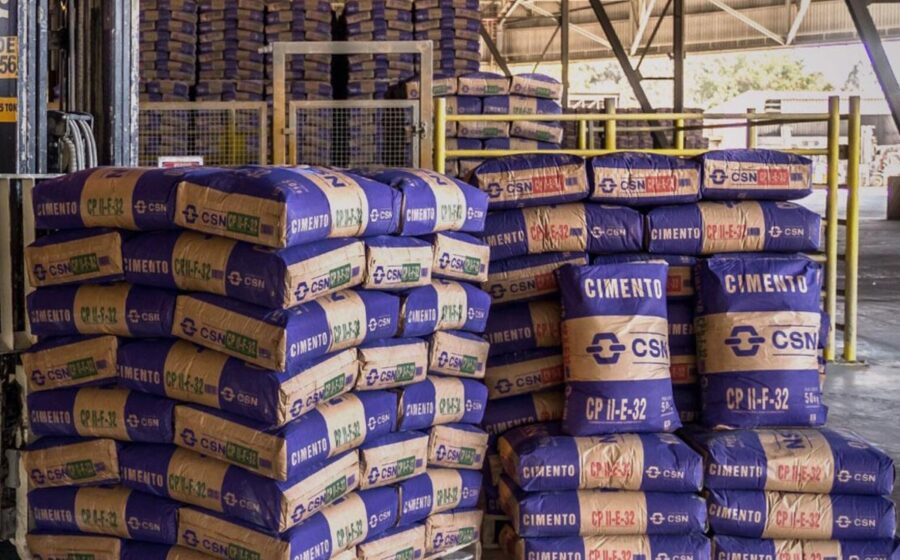
A chinesa Huaxin fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões em um movimento que reconfigura o setor e dá fôlego financeiro imediato ao grupo de Benjamin Steinbruch. Desse total, cerca de R$ 3 bilhões correspondem à assunção de dívidas da unidade vendida. A assinatura ocorreu no sábado (7), marcando uma das maiores operações de fusão e aquisição dos últimos anos no Brasil.
Mas a injeção de caixa é apenas a ponta do iceberg. O acordo tira peso dos ombros de uma dívida consolidada que beira os R$ 42 bilhões e muda o ritmo de outras negociações em andamento. O que vem a seguir pode definir o novo tamanho da CSN.
Como a conta fecha para o grupo CSN
A transação funciona como um alívio cirúrgico no balanço. Com o recurso líquido entrando no caixa — após o abatimento da dívida transferida —, a alavancagem da companhia cai para patamares mais confortáveis perante agências de rating e credores.
Não por acaso, a venda da divisão de infraestrutura, que corria em paralelo com certa urgência, perdeu a prioridade máxima. Segundo fontes próximas à negociação, o grupo agora avalia com calma se vende parte ou a totalidade desse ativo, sem a pressão de “vender a qualquer preço” que existia há semanas.
- Valor total da operação: R$ 12,7 bilhões (enterprise value).
- Dívida assumida pelo comprador: ~R$ 3 bilhões.
- Dívida bruta total da CSN (antes da venda): ~R$ 42 bilhões.
- Assessores: Morgan Stanley (vendedor) e Itaú BBA (comprador).
Por que os chineses levaram a melhor sobre a Votorantim
A disputa foi acirrada. A Huaxin bateu a proposta do consórcio formado pela Votorantim em parceria com a italiana Cementir. O diferencial decisivo não foi apenas o preço, mas a arquitetura antitruste.
A Huaxin possui hoje apenas pedreiras no Brasil. Para o Cade (Conselho Administrativo de Defesa Econômica), isso significa sobreposição horizontal mínima, o que costuma render uma tramitação mais rápida e com menos remédios — como venda de ativos ou restrições de conduta.
Se a Votorantim, já gigante no cimento nacional, levasse o negócio, a análise seria inevitavelmente mais longa, complexa e arriscada. No mundo de M&A, certeza de fechamento (“deal certainty”) vale ouro, e a estrutura da Huaxin ofereceu exatamente isso.
O tabuleiro europeu e os próximos passos
A venda da cimenteira não foi um evento isolado. Recentemente, a CSN se desfez de um ativo de aço na Alemanha por cerca de R$ 3 bilhões. Ainda restam no portfólio europeu duas unidades em Portugal e uma na Espanha, também à venda.
No entanto, a expectativa é que a soma desses ativos restantes não se aproxime do volume arrecadado com a operação alemã, muito menos com o cheque chinês. O “efeito manada” de desinvestimentos pesados parece ter atingido seu pico com a CSN Cimentos.
O que observar daqui para frente
A bola está agora com o Cade. A autarquia tem o poder de alongar prazos ou impor condições, mas o histórico recente para compradores sem posição dominante no mercado-alvo sugere celeridade. Enquanto a aprovação não sai, o mercado vai monitorar dois vetores: a trajetória da alavancagem da CSN nos próximos balanços e a definição do destino da divisão de infraestrutura — que deixa de ser “venda de emergência” para virar “opção estratégica”. Quem leu até aqui sabe: o xeque-mate financeiro de Steinbruch foi dado, mas a partida ainda não acabou.