A Decathlon completa 50 anos no mundo e 25 no Brasil com uma estratégia que foge do manual de expansão agressiva. Em vez de multiplicar megalojas, a varejista francesa aposta em unidades compactas, prateleira infinita e marcas próprias que já respondem por 80% das vendas — tudo sem abrir o bolso para marketing massivo.
O faturamento estimado para 2025 atingiu R$ 1,95 bilhão, alta de 10% sobre o ano anterior. Mas o número de lojas mal passou de 53. A pergunta que fica: como crescer receita sem multiplicar metros quadrados?
O fim da “loja de tudo” e o nascimento da loja do bairro
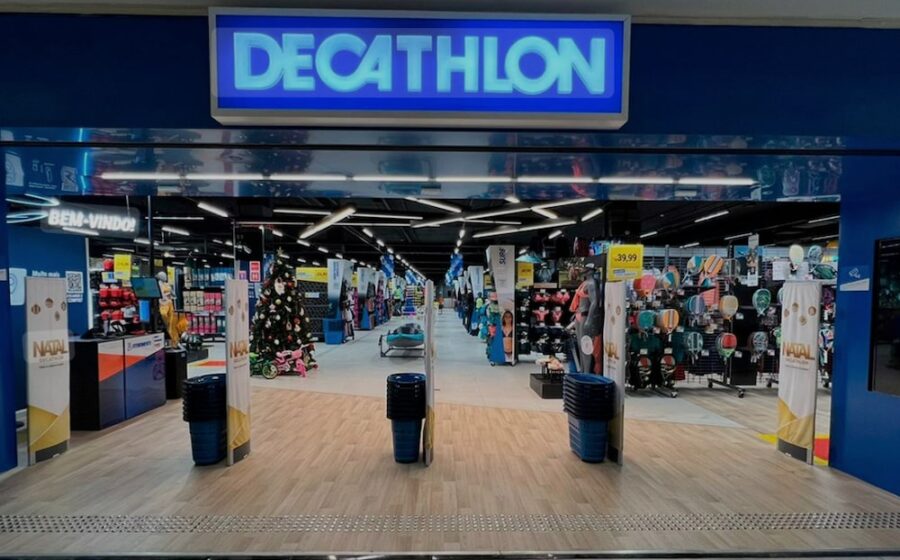
As lojas tradicionais da Decathlon chegam a 4.000 m². Os novos formatos não passam de 600 m² e começam a pipocar dentro de shopping centers. O CEO Cédric Burel, 26 anos de casa, explica: não cabe o mix completo de 6.000 itens em espaços menores.
A solução é o conceito de “prateleira infinita”. O cliente testa o que está na loja, encomenda o resto por um consultor online e retira no mesmo endereço ou recebe em casa. As megalojas não vão desaparecer — continuam com barracas montadas, showroom de fitness e oficinas de bicicleta —, mas deixam de ser a única via de expansão.
Por que a expansão física anda a passo de tartaruga
Em 25 anos, a média é de duas inaugurações por ano. O Nordeste só entrou no mapa em 2022. Três fatores travam o ritmo:
- Recusa ao modelo de franquia, adotado em outros mercados menores;
- Logística complexa num país continental, o que concentrou lojas no Centro-Sul;
- O próprio gigantismo das unidades tradicionais, que exigem terrenos grandes e investimento alto.
Enquanto isso, a Centauro — principal rival — opera com cinco vezes mais pontos de venda. Burel não se abala: “Não tentamos responder às estratégias de outros varejistas. Nossa proposta é o melhor custo-benefício, o melhor produto ao preço mais baixo possível.”
A fábrica no Brasil que não faz sentido no papel — mas faz no bolso
Produzir têxteis e bicicletas na Zona Franca de Manaus custa mais caro que no Sudeste Asiático. Ainda assim, a Decathlon mantém a operação local. Os benefícios fiscais da região compensam a diferença e encurtam o lead time para o mercado brasileiro.
Há outro trunfo: um estúdio de design próprio voltado à “moda brasileira” de fitness e beachwear. Em 2024, a empresa anunciou um centro de concepção global no país com foco na marca Domyos. A ambição é exportar esses produtos “made in Brazil” para a América do Sul e, com escala, para a Europa.
12 marcas, 80% das vendas e a limpeza no portfólio
A Decathlon já teve cinco vezes mais marcas próprias que as atuais 12. Havia selo específico para judô, outro para ioga, outro para natação. A decisão foi agrupar: Domyos abraçou todas as atividades de estúdio, Rockrider concentra o ciclismo outdoor, Kuikma fica com esportes de raquete.
“Voltamos atrás para facilitar a leitura do cliente”, diz Burel. A racionalização reduziu confusão na gôndola e fortaleceu a identidade de cada linha. O resultado: quatro em cada cinco itens vendidos saem das prateleiras da própria Decathlon.
Marketing zero, preço agressivo: a equação silenciosa
A linha de corrida Kiprun tem tênis de performance bem avaliados por especialistas. Pouca gente sabe. A empresa evita campanhas massivas de propósito: “Investimos pouco em marketing para não encarecer o produto”, resume o CEO. A democratização do acesso — princípio fundador de 1976 — segue ditando as regras.
Globais, os números impressionam: 82 países, 1.902 lojas, receita bruta de 16,8 bilhões de euros (R$ 98,5 bilhões), Ebitda de 1,8 bilhão de euros e 103 mil funcionários. No Brasil, são 2.000 colaboradores e a 12ª posição no ranking das 300 maiores do varejo (segmento Moda, Calçados e Artigos Esportivos). Se existisse ranking exclusivo de esportes, a Decathlon seria vice-líder, atrás apenas do Grupo SBF.
O que observar daqui para frente
A aposta na modernização da rede existente — não no boom de inaugurações — sinaliza que a Decathlon Brasil prioriza produtividade por metro quadrado sobre expansão territorial. Três movimentos merecem atenção nos próximos trimestres: a velocidade de adoção do modelo “prateleira infinita” nas lojas novas, a maturação do centro de design como exportador de produto e a eventual pressão competitiva caso a Centauro acelere sua própria verticalização de marcas. Para o empresário do setor, a lição é clara: escala não precisa vir acompanhada de megalomania.