Ter três dezenas de papéis na carteira não garante proteção; a estrutura dos riscos é o que define a segurança real do patrimônio. Um investidor com dez ativos bem distribuídos pode dormir mais tranquilo que outro com trinta concentrados em poucos setores. Entender essa diferença evita a falsa sensação de segurança que leva a perdas desnecessárias.
O mito do número mágico
A teoria moderna de carteiras, consolidada por Harry Markowitz, Nobel de Economia, provou que o risco total não soma apenas a volatilidade individual dos ativos. O segredo está na correlação: o quanto os preços se movem juntos. Se cinco bancos caem simultaneamente numa recessão, adicionar um sexto banco pouco altera o perfil de risco.
Estudos clássicos, como o de Evans e Archer (1968) e Statman (1987), sugeriram que 30 a 40 ações aleatórias capturariam a maior parte do benefício da diversificação. Pesquisas posteriores, porém, mostraram que esse número varia conforme o mercado, o período e o apetite por risco. Não existe quantidade ideal universal.
Correlação: o verdadeiro motor da proteção
O risco específico — fraudes, gestão ruim, perda de mercado — é o que a diversificação combate. Já o risco sistêmico (crises globais, juros, recessões) atinge quase tudo ao mesmo tempo. Em 2008 ou 2020, carteiras com 50 ações caíram tanto quanto as concentradas.
Por isso, a pergunta central não é “quantas ações tenho?”, mas “quais riscos compartilhados permanecem?”. Setores, países e fatores macroeconômicos ditam a correlação real.
Peso das posições: a armadilha invisível
Duas carteiras com dez ações cada podem ter concentração radicalmente diferente. Imagine:
- Carteira A: 10 posições de 10% cada.
- Carteira B: Uma posição de 55% e nove de 5%.
Pela métrica do “número efetivo de ações”, a Carteira A equivale a 10 posições; a B, a apenas 3. O investidor da B carrega risco de concentração severo, embora conte dez empresas no extrato.
Além das fronteiras: geografia e setores
Mesmo setores variados no Brasil expõem o capital a juros locais, câmbio, regulação e ciclo fiscal. Adicionar ações internacionais dilui a dependência da economia nacional e abre acesso a setores inexistentes por aqui (tecnologia de ponta, saúde avançada, consumo global).
Mas crises globais sincronizam mercados. A diversificação geográfica reduz risco-país, não elimina o risco de mercado. O equilíbrio exige dosar exposição doméstica e externa.
O perigo de diversificar demais
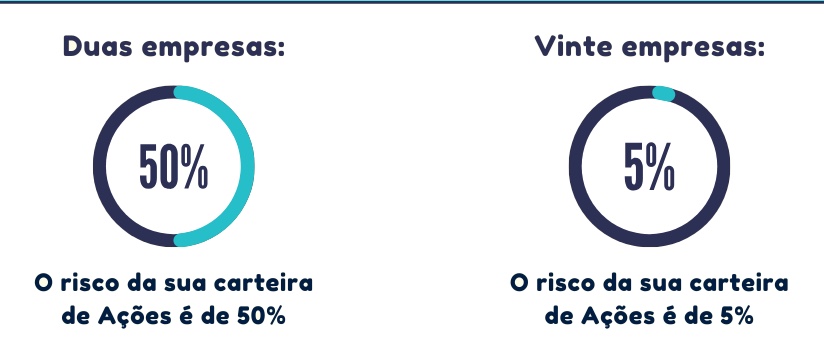
Benefícios marginais decrescem: a segunda ação reduz mais risco que a vigésima. Carteiras com 60 a 80 papéis exigem monitoramento intenso e criam posições tão pequenas que decisões certas mal movem o resultado. Fundos e ETFs resolvem isso com escala; para o seleto individual, complexidade excessiva costuma prejudicar.
Diversificar sem critério não aumenta acertos; apenas pulveriza a atenção.
Patrimônio vs. Carteira: a visão que faltava
Quarenta ações diferentes ainda significam 100% em renda variável. Uma queda de 30% no Ibovespa atinge todo o patrimônio, por mais diversificada que seja a carteira de ações. Diversificação de verdade atravessa classes de ativos: renda fixa, imóveis, moedas, reservas de liquidez.
O que observar daqui para frente
Antes de comprar o próximo papel, responda:
- Se juros subirem ou commodities caírem, quantas posições sofrem juntas?
- O novo ativo depende de fatores diferentes dos atuais?
- O ganho de diversificação justifica o esforço extra de acompanhamento?
Monitorar a correlação real entre posições, o peso efetivo de cada uma e a exposição a fatores macroeconômicos comuns entrega mais segurança que perseguir um número arbitrário de tickers. A meta não é ter muitas ações; é impedir que poucos riscos decidam o destino do seu capital.