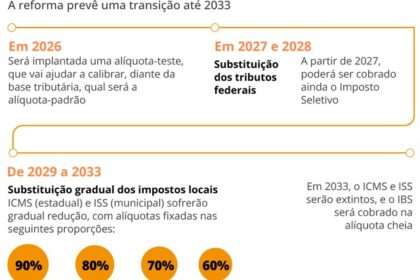
O Tribunal de Contas da União cravou a alíquota da nova Contribuição sobre Bens e Serviços (CBS) em 11,3% para 2027 — abaixo dos 12% que a gestão anterior projetava, mas ainda assim suficiente para acender o alerta no setor produtivo. O número não é definitivo: o Senado tem até 15 de dezembro para chancelar ou alterar o patamar. Mas a conta assusta porque, somada ao imposto estadual e municipal que entra em vigor pleno em 2033, a carga total sobre o consumo pode beirar 30%, acima da média dos países desenvolvidos.
Por que isso importa agora? Porque o setor de serviços — que emprega milhões e tem pouca cadeia anterior para gerar créditos tributários — sente o impacto cheio, sem o alívio que a indústria costuma ter. A promessa do IVA é não cumulatividade, mas a transição será longa e a conta, no curto prazo, recai sobre quem menos consegue repassar.
O que separa as duas propostas na prática
A reforma encampada pelo governo Lula nasceu da PEC 45, de Bernard Appy, e resultou no IVA Dual: CBS (federal) e IBS (estadual/municipal). A equipe de Paulo Guedes, em 2020, propôs apenas a CBS federal, a 12%, deixando ICMS e ISS para depois — evitando, assim, a necessidade de mudar a Constituição. A diferença central está no escopo: uma mexe em tudo de uma vez; a outra, fatiada.
Ambas compartilhavam a estrutura de IVA (imposto sobre valor agregado, não cumulativo) e a criação do imposto seletivo, o chamado “imposto do pecado”. O de Guedes mirava cigarro e bebida; o de Lula, recém-enviado ao Congresso, amplia a base para produtos prejudiciais à saúde e ao meio ambiente.
Onde as alíquotas se encontram — e onde divergem
- Simples Nacional: mantido nos dois modelos, com opção de migração para regime híbrido até 20 de dezembro.
- Zona Franca de Manaus: incentivos preservados nas duas versões.
- Combustíveis: regime monofásico mantido — cobrança concentrada em elos específicos da cadeia.
- Agronegócio e cooperativas: tratamento diferenciado em ambas.
- Instituições financeiras: Guedes previa CBS própria de 5,8%; o texto aprovado criou regime específico, mas com desenho diferente.
- Transporte coletivo e cesta básica: regimes favorecidos nas duas propostas, embora a PEC 45 original defendesse alíquota única com devolução de tributos (cashback) para os mais pobres.
- Entidades beneficentes, templos, partidos, sindicatos: imunidades mantidas.
- Imóveis residenciais: Guedes propôs isenção; a reforma aprovada criou regime com redutores e regras próprias.
Mas o efeito mais relevante aparece no desenho federativo. A reforma atual prevê cobrança no destino — onde o bem ou serviço é consumido —, com transição gradual por décadas. A proposta de 2020, restrita à União, não tratava disso.
A pressão por alíquotas menores e o xadrez dos benefícios
Em 2020, Guedes admitiu reduzir os 12% se a alíquota se mostrasse “exagerada”. Agora, o secretário-executivo da Fazenda, Dario Durigan, sinaliza que o governo negociará com o Congresso, ao longo de 2027, a revisão dos benefícios fiscais aprovados na reforma. A lógica: cada exceção aprovada eleva a alíquota padrão para manter a carga total estável. Menos exceções, alíquota menor.
Dados da Receita Federal mostram que o Brasil tributa consumo muito acima da média dos países ricos, enquanto renda e patrimônio pesam menos. Ambas as propostas miravam manter a carga atual — o que, na prática, preserva a regressividade: quem ganha menos paga proporcionalmente mais.
O que observar daqui para frente
O Senado define a alíquota final da CBS até 15 de dezembro. Acompanhe a votação: cada ponto percentual mexe no caixa de empresas de serviços, no preço final e na competitividade. Em 2027, a revisão dos benefícios fiscais será o termômetro real de quanto a alíquota pode cair. E o imposto seletivo, recém-chegado ao Legislativo, definirá quais produtos carregarão o custo extra de “pecado” — com impacto direto em cadeias de bebidas, fumo e, possivelmente, ultraprocessados e emissores de carbono. Quem antecipa cenários ganha tempo de ajuste.