O Tribunal de Contas da União cravou a alíquota da CBS em 11,3% para 2027, número abaixo dos 12% propostos na gestão anterior. A conta real, porém, só fecha quando somamos Estados e municípios: a projeção salta para 30%, a maior entre nações desenvolvidas.
O Senado tem até 15 de dezembro para confirmar ou alterar o valor. Até lá, o setor de serviços — que menos aproveita créditos de etapas anteriores — calcula o tamanho do impacto no caixa.
Por que o setor produtivo acendeu o alerta
A estimativa do TCU não é o teto. Ela reflete a carga necessária para manter a arrecadação atual, considerando as dezenas de exceções e regimes especiais aprovados pelo Congresso nos últimos meses. Quanto mais setores pagam menos, maior fica a conta para quem sobra.
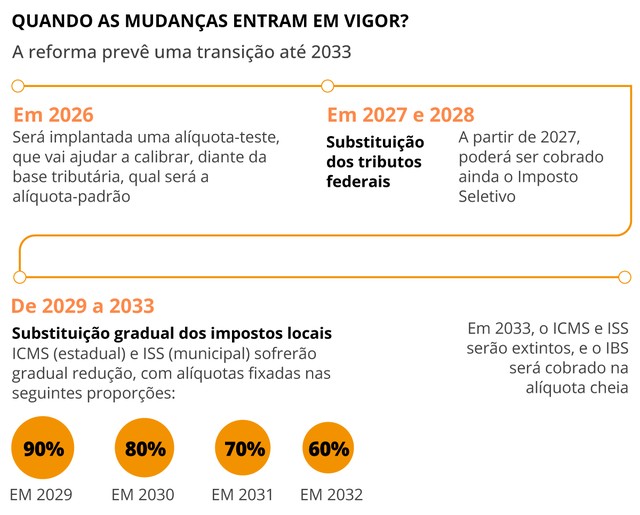
Em 2033, com a cobrança integral do IBS (estadual/municipal) somada à CBS federal, o IVA Dual brasileiro pode superar a alíquota padrão de qualquer país da OCDE. Para o empresário, isso significa repasse de preço ou compressão de margem.
Duas origens, um mesmo destino: o IVA
A comparação entre as gestões Bolsonaro e Lula revela mais convergências do que ruídos políticos sugerem. Ambas nasceram da mesma matriz teórica: o Imposto sobre Valor Agregado não cumulativo, padrão global de tributação sobre consumo.
- Guedes (2020): Propôs CBS federal a 12% via Projeto de Lei, sem mexer na Constituição. ICMS e ISS ficariam para depois.
- Lula (2023/24): Apoiou a PEC 45, resultando no IVA Dual (CBS + IBS) para preservar autonomia de Estados e municípios.
- Ponto comum: Substituição de PIS/Cofins, criação do “imposto do pecado” (seletivo) e manutenção da carga tributária total.
Mas o efeito mais relevante aparece na transição. A reforma atual prevê cobrança no destino (onde se consome), não na origem. A proposta anterior, restrita à União, não tratava dessa mudança estrutural.
O “imposto do pecado” e a base ampliada
Ambos os governos prometeram o seletivo sobre bens prejudiciais à saúde ou ao meio ambiente. A equipe de Guedes previa iniciar com cigarro e bebidas. O projeto encaminhado agora pelo Ministério da Fazenda amplia a base, atingindo também veículos, embarcações, aeronaves e extração mineral.
A arrecadação extra desse tributo não reduz a CBS; ela compensa a regressividade inerente ao consumo, onde o pobre paga proporcionalmente mais que o rico.
Por que a alíquota subiu tanto? O peso das exceções
O ministro Dario Durigan foi direto: a alíquota de 11,3% é o “primeiro número” que garante neutralidade fiscal diante do pacote de benesses aprovado. Cesta básica isenta, Simples Nacional preservado, Zona Franca de Manaus blindada, regimes para combustíveis, agro, imóveis, transporte coletivo e instituições financeiras.
Cada carve-out empurra a alíquota padrão para cima. Durigan admitiu que o governo negociará a revisão desses benefícios ao longo de 2027 para tentar baixar a CBS. Guedes, em 2020, já dizia o mesmo: “se se revelar exagerado, a gente baixa”.
O que muda na prática para o seu negócio
A estrutura de regimes diferenciados manteve a espinha dorsal das duas propostas. Veja o que permanece:
- Simples Nacional: Opção por regime híbrido (com crédito) até 20/12.
- Zona Franca de Manaus: Incentivos constitucionais preservados.
- Combustíveis: Monofasia mantida por controle operacional.
- Agronegócio e cooperativas: Tratamento diferenciado confirmado.
- Setor financeiro: Tributação específica (era 5,8% na CBS de Guedes; modelo próprio na reforma atual).
- Imóveis residenciais: Isenção na venda para PF (Guedes) vs. regime com redutores (Lula).
- Entidades imunes: Igrejas, partidos, sindicatos e beneficentes seguem blindadas.
O que observar daqui para frente
Três movimentos ditarão o custo real da reforma nos próximos anos. Primeiro, a votação do Senado em dezembro: qualquer ajuste na alíquota de referência muda o planejamento tributário de 2027. Segundo, a negociação política para cortar benefícios em 2027 — historicamente, o Congresso resiste a retirar vantagens setoriais. Terceiro, a regulamentação do IBS estadual/municipal, que definirá a alíquota cheia de 2033.
Enquanto a transição não acaba, conviveremos com dois sistemas. Quem antecipar a gestão de créditos e rever contratos de longo prazo ganha fôlego. Quem esperar a poeira baixar, paga a conta.