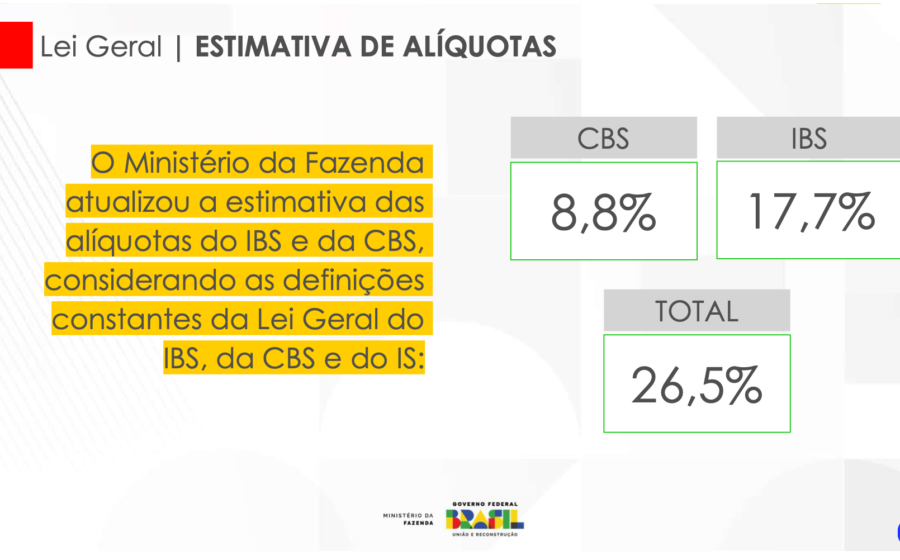
O Tribunal de Contas da União (TCU) cravou a alíquota da futura Contribuição sobre Bens e Serviços (CBS) em 11,3% para 2027, acendendo um alerta vermelho no setor produtivo. O número, embora inferior aos 12% propostos na gestão anterior, carrega um detalhe técnico que pode pesar muito mais no bolso das empresas de serviços. Entender essa mecânica é vital para quem planeja o caixa dos próximos anos.
Por que o setor de serviços é o mais exposto
A CBS funcionará no modelo IVA (Imposto sobre Valor Agregado): o imposto incide em cada etapa da cadeia, mas permite descontar o que já foi pago nas fases anteriores. A indústria, com longas cadeias de insumos, recupera grande volume de créditos. Já os serviços, intensivos em mão de obra e com poucas compras tributadas na entrada, têm pouco a abater.
Na prática, a alíquota efetiva para quem presta serviço tende a ficar muito próxima dos 11,3% cheios. Para a indústria, o peso real costuma ser significativamente menor após o aproveitamento dos créditos. Essa assimetria é o cerne da preocupação das entidades empresariais.
O cenário completo: a conta que chega a 30%
A CBS é apenas a fatia federal. Somado ao Imposto sobre Bens e Serviços (IBS), de estados e municípios, analistas projetam uma alíquota combinada beirando 30% a partir de 2033. Se confirmado, o Brasil terá uma das maiores cargas sobre consumo do mundo desenvolvido.
O Senado tem até 15 de dezembro para fixar o valor final da CBS. Até lá, o número do TCU serve como referência técnica, mas a palavra final é política.
De Guedes a Lula: origens diferentes, DNA semelhante
Em 2020, a equipe de Paulo Guedes apresentou uma CBS federal a 12%, via projeto de lei, sem mexer na Constituição e deixando ICMS e ISS para depois. A reforma aprovada no governo Lula, baseada na PEC 45 de Bernard Appy, optou pelo IVA Dual (CBS + IBS) para preservar a autonomia de estados e municípios.
Apesar das rotas distintas, os dois projetos compartilhavam pilares centrais:
- Substituição de PIS e Cofins por um IVA não cumulativo;
- Criação do Imposto Seletivo (“imposto do pecado”) sobre produtos nocivos;
- Manutenção da carga tributária total sobre o consumo;
- Simplificação, transparência e desoneração de exportações.
O “imposto do pecado” e a base de cálculo
Uma diferença prática surgiu na regulamentação do Imposto Seletivo. A proposta inicial de Guedes mirava cigarros e bebidas. O texto enviado agora pelo Ministério da Fazenda amplia a base de incidência. Quanto mais itens entram no Seletivo, menor a base de cálculo da CBS padrão — o que, em tese, ajuda a conter a alíquota geral, mas eleva o custo setorial específico.
Tratamentos diferenciados: o que muda para o seu negócio
Ambas as propostas preservaram regimes especiais. A reforma atual manteve benefícios para Simples Nacional (opção híbrida até dez/2025), Zona Franca de Manaus, combustíveis (monofásico), agronegócio, instituições financeiras, transporte coletivo e cesta básica. Imóveis residenciais para pessoa física ganharam redutores específicos, não isenção total como no projeto de 2020.
Entidades beneficentes, templos, partidos e sindicatos mantêm imunidades constitucionais.
A promessa de redução e o “custo das exceções”
Tanto Guedes (em 2020) quanto o atual secretário-executivo da Fazenda, Dario Durigan, admitiram que a alíquota pode cair. A estratégia declarada é revisar, ao longo de 2027, os benefícios fiscais aprovados pelo Congresso.
A lógica é direta: cada regime favorecido ou alíquota reduzida aprovada para um setor empurra a conta para os demais. O ministro Durigan sinalizou que o debate sobre “rever exceções” começa no ano que vem, visando uma alíquota menor no médio prazo.
O que observar daqui para frente
Três variáveis definirão o impacto real no seu planejamento tributário:
- Definição do Senado em dezembro: a alíquota de referência para 2027.
- Regulamentação do Imposto Seletivo: quais produtos entram e qual alíquota terão, alterando a base da CBS.
- Revisão de benefícios em 2027: a disposição política do Congresso em retirar incentivos setoriais para baixar a alíquota geral.
Empresas de serviços devem simular, desde já, o cenário com 11,3% cheios sobre a receita bruta, pois a geração de créditos próprios será limitada. A transição começa em 2026 com alíquotas-teste (0,1% CBS + 0,1% IBS), mas o choque de caixa real virá em 2027. Preparar a precificação e a estrutura de custos agora evita surpresas fatais no fluxo de caixa.