Bradesco e XP jogaram a toalha: o Brasil caminha para uma estagnação técnica em 2027, com inflação persistente acima de 5%. A dúvida que fica é se o arcabouço fiscal aguenta o tranco sem um choque de juros ainda maior.
Os relatórios divulgados nesta sexta-feira (6) não trazem apenas ajustes marginais. Representam uma mudança estrutural de cenário para quem precifica ativos, planeja investimentos ou gere endividamento corporativo.
O novo mapa da estagnação: números que assustam
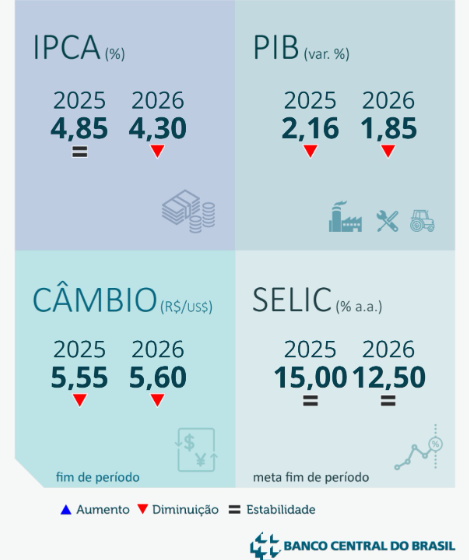
O Bradesco cortou a previsão de PIB de 2027 de 1,0% para 0,4%. A XP foi ainda mais pessimista: 0,3%. Para inflação, as projeções saltaram para 5,3% e 5,5%, respectivamente — bem acima do teto da meta.
- Bradesco 2027: PIB 0,4% | IPCA 5,3%
- XP 2027: PIB 0,3% | IPCA 5,5%
- Itaú (semana passada): PIB 0,5% | IPCA 6,1%
O consenso entre as três maiores instituições privadas é claro: o “pouso suave” deu lugar a um voo rasante com risco de colisão.
Por que o seu custo de capital deve subir
Não é apenas uma planilha de economista. A combinação de crescimento nulo com inflação alta força o Banco Central a manter a Selic restritiva por mais tempo. Para o empresário, isso significa crédito mais caro e seletivo; para o investidor, curva de juros longa pressionada e prêmio de risco em alta.
O Bradesco resume o mecanismo: “condições financeiras mais restritivas, menor confiança e desaceleração do crédito”. A XP adiciona o endividamento recorde de famílias e empresas como freio adicional ao consumo e ao investimento.
Os quatro vetores da tempestade perfeita
As instituições apontam uma confluência rara de choques de oferta e incerteza doméstica. Não há um vilão único, e sim uma combinação tóxica:
- Fiscal: Gastos de campanha já comprometidos e ausência de definição da equipe econômica do 4º mandato Lula.
- Câmbio: Real desvalorizado repassa preços para toda a cadeia produtiva.
- Trabalho: Redução da jornada eleva custo unitário de mão de obra sem ganho imediato de produtividade.
- Tributário: Implementação da reforma traz transição complexa e custos de adaptação no curto prazo.
A XP destaca ainda a persistência do petróleo em patamares elevados como combustível extra para o IPCA.
O que observar daqui para frente
O próximo gatilho não virá de dados de atividade, mas da política. A definição do ministro da Fazenda e o sinal sobre o reforço do arcabouço fiscal — cobrado explicitamente pelo Bradesco — ditarão se as projeções de 0,3% a 0,5% são piso ou teto.
Enquanto isso, a janela para alongar dívidas a taxas prefixadas ou indexadas ao IPCA curta se fecha. Quem precisa de capital de giro para 2025/2026 deve monitorar a curva de juros reais: ela já embute prêmio de estagflação, mas pode esticar mais se o fiscal decepcionar.