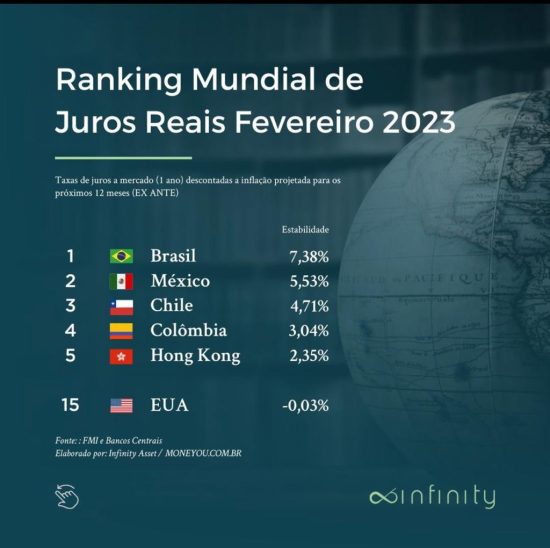
O Brasil acaba de confirmar, pela segunda vez consecutiva, a posição mais incômoda do ranking mundial: juros reais de 9,05%, o maior entre 40 economias analisados pela consultoria Moneyou. A distância para o segundo colocado, a Turquia (7,77%), expõe um abismo que pesa no orçamento público e no custo do crédito para empresas e famílias.
O dado sai dias depois de o Copom frear, por unanimidade, o ciclo de cortes da Selic, mantendo-a em 13,75% ao ano. A inflação de 12 meses subiu a 4,62%, furando o teto da meta. Mas o que esse cenário significa, na prática, para quem investe, empreende ou apenas paga contas?
O ranking que ninguém quer liderar
A lista dos dez primeiros deixa clara a anomalia brasileira. Enquanto a média global dos 40 países fica em 1,27%, o Brasil roda quase oito vezes acima. Em setembro, o juro real já era o maior, mas em 8,45%. A aceleração em menos de dois meses sinaliza que a combinação Selic alta + inflação resistente segue pressionando o diferencial.
- Brasil: 9,05%
- Turquia: 7,77%
- Argentina: 6,80%
- Rússia: 6,57%
- Colômbia: 4,05%
- Indonésia: 3,67%
- México: 3,26%
- África do Sul: 2,93%
- Hungria: 2,04%
- Chile: 1,69%
O salto de 8,45% para 9,05% não é apenas estatística. Cada ponto-base a mais no juro real eleva o custo de carregar a dívida pública e torna o crédito mais caro para o setor produtivo.
O impacto direto na dívida e no Orçamento
Dados do próprio Banco Central mostram que os juros consumiram mais de R$ 1,1 trilhão nos últimos doze meses — o equivalente a 8,9% do PIB. Esse fluxo é o principal motor do crescimento da dívida bruta, que saltou de 71,7% do PIB (2022) para 82,9% em agosto de 2026.
A indústria classifica a manutenção da Selic como “injustificável”. Para a CNI, há espaço para cortes compatíveis com a convergência da inflação sem impor custo adicional à economia. O argumento central: juros altos alimentam a dívida, que pressiona o risco fiscal, que justifica juros altos — um ciclo vicioso difícil de romper.
O que o comunicado do Copom não disse
Na quarta-feira (4), o comitê reconheceu que as incertezas aumentaram e que as expectativas de inflação seguem acima da meta. O texto, porém, evitou qualquer sinalização sobre os próximos passos. Essa ausência de “forward guidance” amplia a volatilidade nas curvas de juros futuros e obriga o mercado a precificar prêmios de risco maiores.
Enquanto o mercado cobra corte de gastos para estabilizar a trajetória da dívida, economistas críticos da política monetária apontam que a conta dos juros — R$ 1,1 trilhão — supera qualquer ajuste fiscal factível no curto prazo. A equação, portanto, não fecha apenas pelo lado da despesa primária.
Cenários para os próximos meses
Três variáveis vão ditar o ritmo daqui para frente: a trajetória do IPCA nos próximos boletins Focus, a disposição do governo para entregar superávit primário crível e a reação do dólar diante do cenário externo. Se a inflação ceder para 4,3% no horizonte relevante, a porta para cortes de 0,50 p.p. se abre. Caso contrário, a Selic pode ficar parada por mais tempo do que o mercado precifica hoje.
Para o investidor, a leitura prática é: prêmio de risco embutido nos títulos longos segue alto, o que cria oportunidades em NTN-Bs e prefixados de vencimento estendido, mas exige estômago para marcação a mercado. Para o empresário, o custo de capital continua ditando decisões de expansão — e a rolagem de dívida de curto prazo segue sendo o maior risco operacional.
O que observar daqui pra frente: a ata do Copom (prevista para terça-feira), o Relatório de Inflação de dezembro e, sobretudo, a execução do arcabouço fiscal no primeiro bimestre de 2027. São esses dados — não discursos — que moverão o juro real brasileiro para fora da liderança indesejada do ranking global.