A Sabesp fechou o terceiro trimestre com lucro líquido de R$ 1,39 bilhão, uma queda de 35,7% frente a 2025, mas aprovou R$ 2,64 bilhões em juros sobre capital próprio. O resultado expõe um choque entre geração de caixa operacional e o custo da dívida de expansão.
Por que o lucro derreteu se a operação cresceu dois dígitos? A resposta está na linha financeira e dita o ritmo dos investimentos futuros.
O peso dos juros no resultado final
O Ebitda ajustado subiu 13,8%, para R$ 3,65 bilhões, superando a estimativa de R$ 3,56 bilhões do consenso LSEG. A receita líquida avançou 7,6%, atingindo R$ 10,14 bilhões, impulsionada por reajuste tarifário e maior volume faturado.
Contudo, a despesa financeira líquida consumiu a expansão operacional. A companhia carrega uma carteira de investimentos contratados de R$ 44,2 bilhões, financiada majoritariamente por dívida em um cenário de Selic elevada.
No acumulado de nove meses, o capex somou R$ 12 bilhões, com R$ 4,5 bilhões aportados apenas entre julho e setembro.
Cheque gordo para o acionista
Apesar da queda no lucro contábil, o conselho aprovou distribuição agressiva de proventos. O montante de R$ 2,64 bilhões em JCP equivale a cerca de 50% do lucro líquido dos nove primeiros meses do ano.
Na prática, isso representa R$ 0,75 por ação. O sinal é claro: a gestão prioriza retorno imediato ao capital próprio mesmo sob alavancagem crescente.
- Lucro líquido 3T26: R$ 1,39 bi (-35,7% a/a)
- Ebitda Ajustado: R$ 3,65 bi (+13,8% a/a)
- Receita Líquida: R$ 10,14 bi (+7,6% a/a)
- JCP Aprovado: R$ 2,64 bi (R$ 0,75/ação)
- Capex 3T26: R$ 4,5 bi (+13,8% a/a)
Reação fria e o que vem pela frente
A ação encerrou o pregão da divulgação em queda de 0,8%, a R$ 25,03, sugerindo que o mercado já precificava a pressão de juros e via o JCP como compensação parcial, não como gatilho de alta.
O ponto de atenção para os próximos trimestres é a trajetória da dívida líquida frente ao Ebitda. Com a meta de universalização exigindo aporte contínuo, a rolagem de passivos a taxas menores dependerá do ciclo de corte da Selic e do andamento do novo marco regulatório de saneamento.
Outro vetor é a revisão tarifária ordinária, que pode recompor margens pressionadas pela inflação de insumos e pela inadimplência residencial.
O que observar daqui para frente
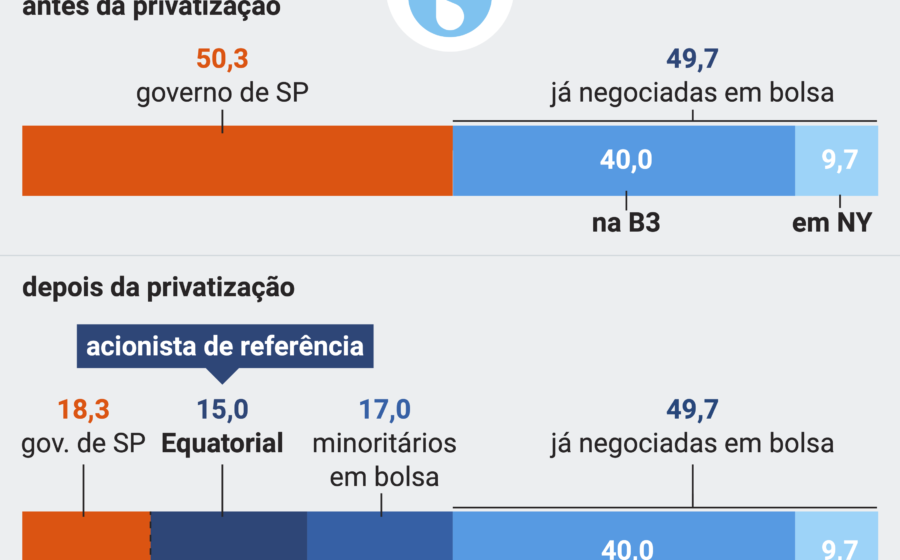
Investidores devem monitorar três variáveis decisivas: a velocidade de conversão do backlog de R$ 44,2 bi em receita operacional, a sensibilidade do endividamento a cada 0,5 p.p. de queda na Selic e a execução do plano de desestatização, que ainda carrega incertezas jurídicas e políticas. A geração de caixa livre, hoje pressionada pelo capex pesado, será o termômetro real da capacidade de sustentar esse nível de distribuição de proventos em 2027.