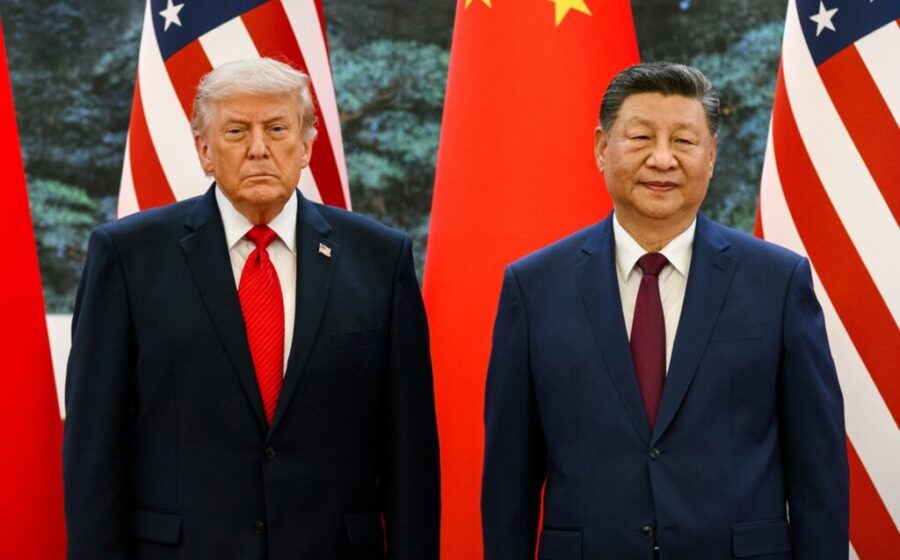
Analistas das duas maiores potências do mundo convergem num mesmo diagnóstico: a influência de Donald Trump sobre a geopolítica e a economia global não terminou em janeiro de 2021. O aviso parte simultaneamente de centros de estudos em Pequim e de think tanks em Washington, sinalizando que o ex-presidente continua a ditar o ritmo de decisões estratégicas em Brasília, Bruxelas e Tóquio.
A constatação não é retórica. Ela muda a forma como investidores precificam risco soberano, como multinacionais desenham cadeias de suprimento e como governos negociam acordos comerciais. Quem ignora esse vetor está operando com um mapa desatualizado.
O diagnóstico chinês: preparação para a volatilidade
Em Pequim, a leitura é pragmática. Fontes próximas ao establishment político chinês indicam que o governo assume como cenário base a possibilidade de retorno de Trump — ou de uma plataforma trumpista — à Casa Branca em 2025.
Isso se traduz em três movimentos concretos:
- Aceleração da autossuficiência tecnológica: investimentos estatais em semicondutores, IA e biotecnologia cresceram 18% no último ano fiscal, segundo dados orçamentários oficiais.
- Diversificação de reservas: a participação do dólar nas reservas chinesas caiu para o menor nível desde 2019, enquanto ouro e ativos denominados em yuan ganham peso.
- Blocos alternativos: expansão do BRICS e aprofundamento da Organização de Cooperação de Xangai funcionam como hedge diplomático.
O cálculo chinês é simples: melhor superestimar a disrupção e estar preparado do que ser surpreendido por tarifas de 60% ou sanções setoriais abruptas.
O diagnóstico americano: a captura do Partido Republicano
Em Washington, a análise foca na estrutura de poder interno. Trump controla o aparato de arrecadação do Partido Republicano, define as primárias e veto candidaturas desviantes. Mesmo processos judiciais em andamento não erosionaram sua base eleitoral — pelo contrário, dados de arrecadação mostram picos de doações após cada indiciamento.
Think tanks bipartidários alertam: a política externa dos EUA já opera sob “sombra trumpista”. Aliados na OTAN e no Indo-Pacífico adiam compromissos de longo prazo, temendo reversões unilaterais. A própria administração Biden mantém tarifas sobre aço e alumínio chineses e restrições de exportação de chips avançados — herança direta da agenda anterior.
Impacto direto no bolso do investidor
A convergência das duas leituras cria assimetrias de mercado pouco exploradas:
- Volatilidade cambial: o yuan offshore (CNH) negocia com prêmio de risco persistente frente ao onshore (CNY), refletindo hedges institucionais contra choques tarifários.
- Setores sensíveis: fabricantes de equipamentos de semicondutores, produtores de terras raras e agronegócio exportador para China carregam “prêmio Trump” implícito nas opções de venda.
- Dívida soberana emergente: países com alta exposição comercial aos EUA e China (México, Vietnã, Brasil) veem spreads de CDS oscilarem 30-40 bps a cada pesquisa eleitoral americana relevante.
O que separa ruído de sinal
Nem todo ruído eleitoral vira política pública. A distinção crítica está em três gatilhos observáveis:
- Nomeações para USTR (Representante de Comércio) e Tesouro — cargos que executam a agenda sem passar pelo Congresso.
- Uso da Section 301 (comércio) e IEEPA (emergências econômicas) — ferramentas unilaterais de efeito imediato.
- Doutrina de aliados: se a retórica migrar de “comércio justo” para “desacoplamento seletivo”, o cenário base muda de atrito para fratura.
O que observar daqui para frente
O calendário dos próximos 12 meses concentra catalisadores decisivos. Primárias republicanas (início 2024), convenção do partido (julho), eleição geral (novembro) e período de transição (novembro-janeiro) formam uma sequência onde cada etapa recalibra probabilidades.
Para o tomador de decisão brasileiro, a lição é operacional: cenários de estresse cambial e de ruptura de cadeias não são “cauda de distribuição”. Eles estão no centro da modelagem de risco de Pequim a Washington. Quem precifica apenas o consenso atual está exposto a um vetor que dois hemisférios já internalizaram.