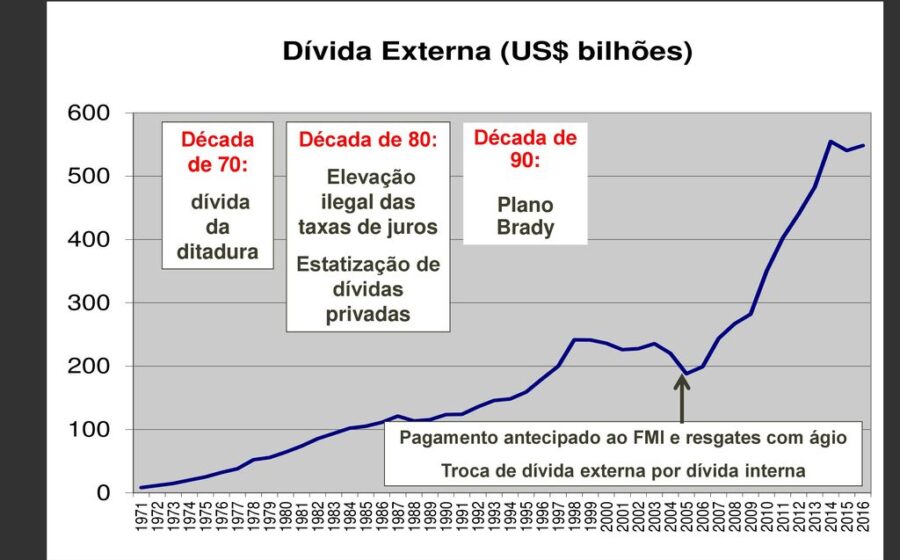
A dívida externa dos países em desenvolvimento atingiu US$ 9,4 trilhões em 2025, um salto de 5,5% que representa o maior aumento anual desde o pós-pandemia. O número, divulgado pelo Banco Mundial, esconde uma armadilha: os mais pobres pagam juros de 8,2% — o maior patamar desde 1989 — enquanto refinanciam vencimentos a taxas mais caras.
O resultado prático? Menos dinheiro para escolas, hospitais e estradas. Entenda por que esse ciclo pode travar o crescimento por uma década.
O choque dos números: quem paga a conta
O relatório anual mostra que a dívida elegível à Associação Internacional de Desenvolvimento (AID) — os países mais vulneráveis — subiu 8,1%, chegando a US$ 1,3 trilhão. Enquanto isso, nações sem acesso a crédito subsidiado conseguiram reduzir o custo médio de novos títulos de 5,8% para 5,5%.
A assimetria é brutal:
- Países AID: 8,2% nos empréstimos privados; 9,4% em novos títulos
- Demais emergentes: 5,5% em novos títulos (queda de 0,3 ponto)
- Emissões totais: US$ 251 bilhões — alta de 35% em cinco anos
Refinanciar para não defaultar: a esteira que acelera
Muitos governos emitiram papéis novos apenas para recomprar dívidas vencendo. Estenderam prazos, mas travaram juros mais altos sem reduzir o estoque. Até meados de agosto, mais de dez nações já haviam estourado a meta de emissões para todo o ano de 2025.
O serviço da dívida consumiu US$ 1,4 trilhão em principal e juros — quinto aumento seguido. Pagamentos a credores privados saltaram 13,7%, para US$ 363 bilhões.
O vilão invisível: o dólar fraco
Mais de 28% do aumento do estoque veio da desvalorização do dólar. Dívidas em euros, ienes ou yuans ficaram mais caras em moeda americana, inchando balanços mesmo com pagamentos em dia. Grandes tomadores de crédito subsidiado viram saldos subirem apesar do fluxo de caixa negativo.
O pivô de 2025: entrada líquida, mas frágil
Entre 2022 e 2025, os emergentes pagaram US$ 436 bilhões a mais do que receberam. Em 2025, a dinâmica inverteu: entrada líquida de US$ 45 bilhões. O alívio é temporário se os juros globais não cederem.
O que observar daqui para frente
Três variáveis ditam o próximo capítulo: a trajetória dos juros nos EUA, a disposição de credores privados em rolar exposições e a capacidade do Banco Mundial de impor transparência sobre garantias ocultas e instrumentos complexos. Sem isso, o risco de uma nova rodada de reestruturações desordenadas cresce a cada trimestre.