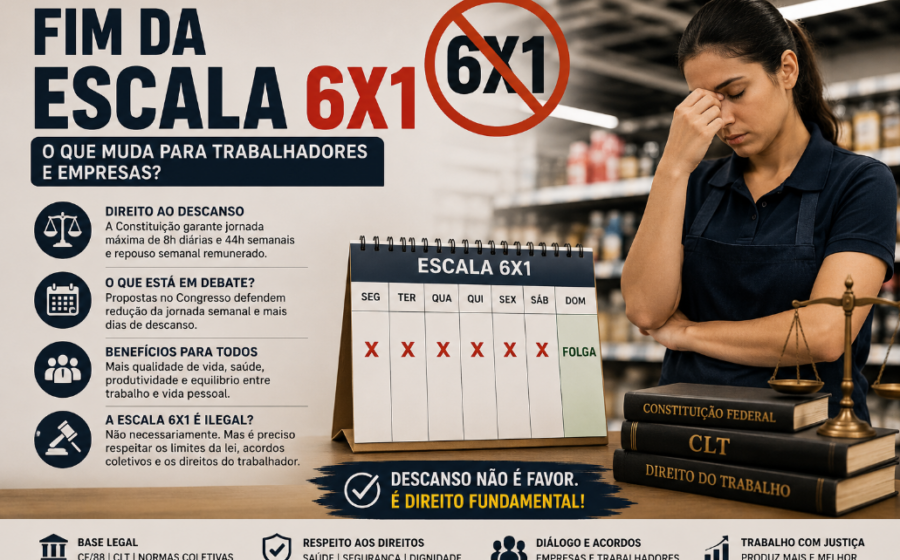
A Tenda (TEND3) vê as duas maiores mudanças regulatórias do momento — a reforma tributária e o fim da jornada 6×1 — como ventos a favor de seu modelo industrializado. O mercado, porém, puniu a ação com queda de 15% nesta quinta-feira (5) após o balanço do terceiro trimestre frustrar expectativas.
O lucro líquido caiu 48,7% na comparação anual, para R$ 57,3 milhões, bem abaixo dos R$ 136 milhões projetados por analistas. A receita líquida subiu 10,5%, a R$ 1,25 bilhão, praticamente em linha com as estimativas.
Por que a empresa acredita sair ganhando
A construtora já opera no regime 5×2 nos canteiros. No terceiro trimestre, transferiu a produção dos sábados para dias úteis com custo adicional pontual de apenas R$ 2,9 milhões — valor classificado como “mínimo” pelo CFO Luiz Maurício Garcia — e sem atrasar cronogramas.
A estrutura de mão de obra própria é o diferencial: 76,8% dos 7.959 colaboradores são contratados diretamente, alta de 6,8% em um ano. Isso reduz dependência de terceirizadas e amplia o controle da produção, argumento central da tese de que a Tenda absorve melhor o fim da escala 6×1 do que concorrentes mais dependentes de subempreiteiros.
O efeito da reforma tributária na margem bruta
A administração estima que a simplificação de impostos e benefícios à habitação popular possam adicionar 1,5 a 1,8 ponto percentual à margem bruta. O número vem de um projeto-piloto interno que mapeia créditos, custos e fluxo de caixa, em diálogo com Receita Federal, Comitê Gestor do IBS, Caixa e Abrainc.
Apesar da projeção otimista, o benefício não foi incorporado ao guidance. A incerteza sobre cronograma de implementação e efeitos efetivos impede maior precisão, segundo Garcia.
O que pesou no resultado do trimestre
- Preço nominal menor nas vendas, pressionado por restrição de crédito e inadimplência;
- Custos de construção ainda elevados;
- Outros ajustes: R$ 15,2 milhões em economias do 2T não se repetiram, mais R$ 2,9 milhões ligados à estabilização de fábricas e adaptação ao fim da jornada 6×1.
O Itaú BBA destacou a piora da margem bruta como vetor principal para o lucro abaixo do esperado. A ação operava a R$ 17,53 perto das 14h — menor patamar desde maio de 2024, com queda de 27% no ano.
Vendas fortes, distratos em alta
O lado comercial mostrou fôlego: vendas brutas da marca Tenda somaram R$ 1,5 bilhão (+22,1% a/a), com velocidade de vendas (VSO) de 28,3%. O preço médio de lançamento subiu 15,9%, a R$ 271,5 mil por unidade.
Mas os distratos saltaram 55% em relação ao trimestre anterior, para R$ 292,8 milhões. A empresa atribui o pico à greve de quase 20 dias na Caixa Econômica Federal, que travou financiamentos, além de critérios de crédito mais rígidos e mudanças temporárias no comprometimento de renda.
Vendas líquidas ficaram em R$ 1,21 bilhão (+10,5% a/a). Setembro e outubro já mostraram recuperação de volume e preços, com expectativa de normalização gradual dos distratos.
Lançamentos miram faixas mais altas do MCMV
Foram 11 empreendimentos da marca Tenda no trimestre (VGV de ~R$ 1,5 bilhão) e 14 no consolidado, incluindo a divisão Alea de casas industrializadas (VGV total de R$ 1,64 bilhão). Projetos das faixas 3 e 4 responderam por 54,5% do VGV lançado — a estreia na faixa 4 ocorreu em Salvador (BA).
A estratégia busca maior valor por unidade e menor sensibilidade a choques de crédito nas faixas mais baixas.
O que observar daqui para frente
A guidance para 2026 prevê lucro líquido consolidado entre R$ 600 milhões e R$ 660 milhões. Para 2027, a meta é expandir o VGV de lançamentos em 15% a 20%, conciliando crescimento, geração de caixa e recuperação de margens.
Três variáveis decidirão se a tese da gestão se confirma: cronograma da reforma tributária, evolução do crédito imobiliário na Caixa e capacidade de repassar custos ao preço final sem perder velocidade de vendas. O mercado continuará cético até que os números provem que o modelo industrializado entrega a resiliência prometida.