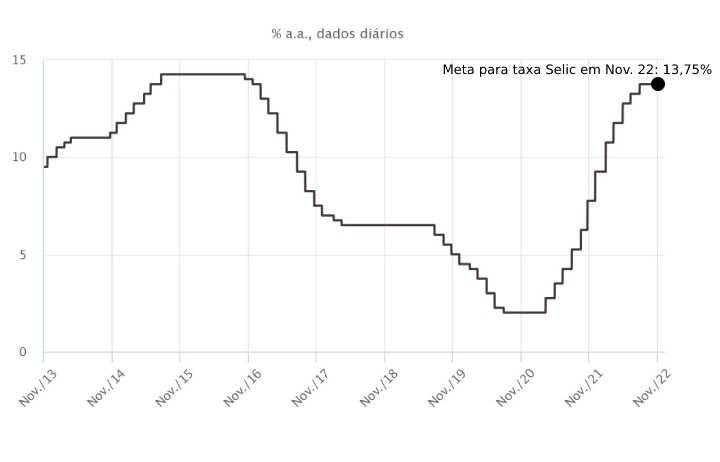
O ministro da Fazenda, Dario Durigan, classificou a taxa Selic de 13,75% ao ano como “bastante alta” e “muito ruim para a economia” — um dia após o Copom decidir mantê-la inalterada pela sétima reunião consecutiva. A fala sinaliza que o governo vê o patamar atual como um freio estrutural, não apenas conjuntural.
Mas a declaração esconde uma tensão maior: o que exatamente o Executivo fará para criar as “condições sustentáveis” que permitiriam ao Banco Central cortar os juros? A resposta envolve um ajuste fiscal que promete mexer em privilégios, não em direitos.
O diagnóstico do ministro: juros altos penalizam todos os setores
Em coletiva nesta quinta-feira (5), Durigan foi direto: a taxa atual prejudica o setor produtivo, o financeiro e, por tabela, o emprego e a renda. Não houve meias-palavras — o governo considera o custo do dinheiro um entrave ao crescimento.
O ministro usou a expressão “Lula 4” ao se referir ao atual mandato, sugerindo que a estratégia de queda de juros é um projeto de quatro anos, não uma tática de curto prazo. Isso muda a leitura do mercado: o horizonte de negociação fiscal se alonga.
Dados do próprio Bacen mostram que a Selic real (descontada a inflação esperada) permanece entre as mais elevadas do mundo. Enquanto isso, a atividade econômica dá sinais de fadiga: o IBC-Br de agosto teve variação nula frente a julho.
O que o governo promete entregar para destravar a queda
Durigan listou três frentes de atuação que, combinadas, formariam o “colchão” para o Copom reduzir a taxa:
- Superávit primário: meta de zerar o déficit em 2024, com trajetória de superávits nos anos seguintes;
- Revisão de benefícios: pente-fino em programas sociais e subsídios para cortar “privilégios”, preservando o público mais vulnerável;
- Controle do gasto primário: medidas graduais de contenção, sem choques recessivos.
A ênfase em “gradualidade” e “olhar para corte de privilégio” tenta acalmar a base política e o mercado ao mesmo tempo — um equilíbrio delicado.
Por que o Copom não se mexeu — e o que muda agora
O comunicado da quarta-feira (4) reforçou que a inflação cheia está na meta, mas as expectativas para 2025 e 2026 seguem desancoradas. O Bacen quer ver “perseverança” na política fiscal antes de iniciar o ciclo de corte.
Analistas ouvidos por veículos especializados projetam o primeiro corte apenas no segundo trimestre de 2025 — se o arcabouço fiscal entregar resultados críveis já no primeiro semestre. Cada mês de atraso custa cerca de R$ 3,5 bilhões em serviço da dívida, pela conta do Tesouro.
Mas o efeito mais relevante aparece no crédito às empresas: a taxa média de empréstimos a pessoas jurídicas bateu 22,4% ao ano em setembro, segundo o Bacen. Com Selic parada, o spread bancário não cede.
O que observar daqui para frente
Três indicadores dirão se a estratégia de Durigan está funcionando: a trajetória do resultado primário mensal (o primeiro teste vem com o relatório de novembro), a evolução das expectativas de inflação no Focus e a disposição do Congresso em aprovar as medidas de receita — como a taxação de fundos exclusivos e offshores, já em tramitação.
Se o fiscal entregar, o Copom ganha espaço. Se não entregar, a Selic fica onde está — e a conta, como sempre, cai no colo de quem produz e emprega.