O governo publicou na quarta-feira (4) a medida provisória que fixa as alíquotas do Imposto Seletivo para 2027, mas a cobrança real só começa em fevereiro — um mês depois do previsto. Para evitar um buraco de R$ 4 bilhões no caixa, o IPI será mantido em janeiro via PEC. A decisão afeta direto a precificação de veículos, bebidas, cigarros e apostas.
Essa transição cria uma janela de complexidade tributária que empresas e investidores precisam mapear agora. O desenho definitivo, porém, só valerá a partir de 2028.
O que entra na mira do novo tributo
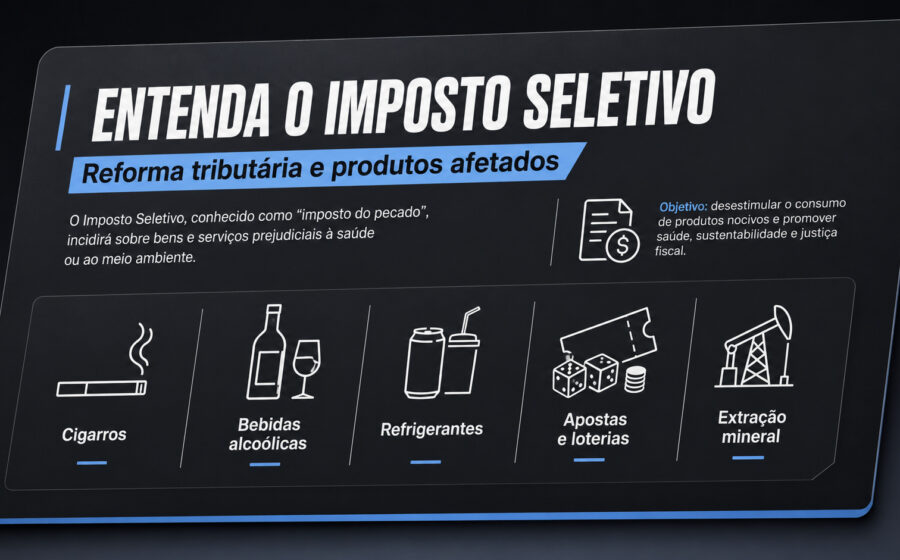
O Imposto Seletivo substitui o IPI sobre uma lista específica de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A base legal é a reforma tributária aprovada recentemente.
Confira os principais alvos:
- Veículos, aeronaves e embarcações (com critérios de sustentabilidade);
- Cigarros e derivados do tabaco;
- Bebidas alcoólicas e açucaradas (refrigerantes, energéticos, chás prontos adoçados);
- Bens minerais extraídos;
- Concursos de prognósticos (loterias, bets, fantasy sports).
Cigarros e bebidas: as contas do “pecado”
Para o tabaco, a regra mantém a estrutura atual: alíquota de 66,7% sobre base reduzida (15% do preço de varejo) mais R$ 3,50 fixos por maço. O piso de R$ 7,50 por maço permanece intocável.
Nas bebidas alcoólicas, a mudança é na gradação. O IPI hoje varia de 3,9% a 19,5%. No Seletivo, com o fator de ajuste de carga, a faixa sobe para 4,2% a 24%, mantendo seis faixas distintas por tipo de produto. Já refrigerantes e afins ficam com alíquota única de 2,6%, igual ao IPI vigente.
Veículos: isenções que importam para a frota
A tributação automotiva passa a mirar eficiência energética e sustentabilidade. A MP prevê alíquota zero para situações estratégicas:
- Pessoas com deficiência (PcD) ou transtorno do espectro autista;
- Motoristas profissionais de aluguel (taxistas), sob condições legais;
- Veículos com registro de “versão sustentável” pelo MDIC;
- Caminhões com PBT ≥ 3.500 kg (exceto picapes);
- Veículos, aeronaves e embarcações das Forças Armadas e segurança pública.
Para os demais automóveis de passeio, a alíquota final dependerá de parâmetros de eficiência ainda a serem detalhados na regulamentação de 2028.
Minérios e apostas: tratamento diferenciado
Dois setores ganharam regras à parte. Bens minerais extraídos terão alíquota zero até 31 de dezembro de 2027. A tributação permanente do setor ficará para debate legislativo futuro, o que mantém a incerteza para mineradoras no curto prazo.
No lado das apostas, a alíquota fixada é baixa: 0,5% sobre concursos de prognósticos (Mega-Sena, Lotofácil, Loteca, bets e fantasy sports). A base de cálculo exata ainda dependerá de regulamentação específica do setor de apostas.
O mecanismo de travamento da arrecadação total
A MP introduz um “freio de arrumação” fiscal: se a receita estimada com o Seletivo subir, a alíquota de referência da CBS (Contribuição sobre Bens e Serviços) cai na mesma proporção. O inverso também vale. O objetivo declarado é manter a neutralidade da carga tributária global da reforma, sem renunciar a receitas nem criar espaço fiscal extra.
O calendário que o mercado deve vigiar
A regra publicada agora tem validade restrita a 2027. O cronograma crítico para 2025 e 2026 é este:
- Janeiro/2027: IPI prorrogado (via PEC no Congresso) para cobrir o vazio da noventena;
- Fevereiro/2027: Início da vigência do Imposto Seletivo com as alíquotas da MP;
- Até 31/maio/2026: Governo envia ao Congresso PL com alíquotas definitivas;
- 1º jan/2028: Entrada em vigor do desenho permanente do tributo.
O que observar daqui para frente
A aprovação da PEC do IPI no Congresso é o primeiro gatilho de risco: se travar, há risco de judicialização ou de perda real de arrecadação em janeiro. Para empresas, o foco imediato deve ser a revisão de sistemas de faturamento e precificação para acomodar a dualidade IPI/Seletivo no primeiro bimestre de 2027. Investidores em setores atingidos (bebidas, tabaco, autopeças, mineração, bets) devem monitorar o PL de 2026, pois é ali que a carga tributária final — e a atratividade dos ativos — será de fato definida.