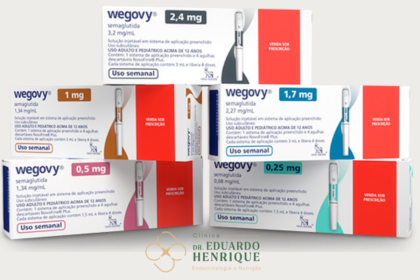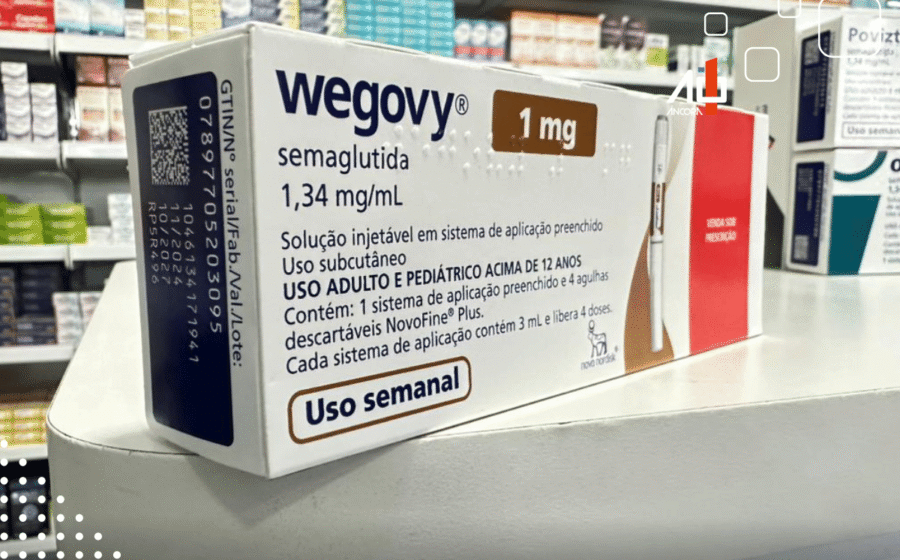
A Anvisa aprovou o primeiro comprimido de semaglutida para obesidade no Brasil, marcando o fim da obrigatoriedade de injeções semanais para quem busca esse tratamento. A versão oral do Wegovy, de 25 mg, promete eficácia equivalente à caneta, mas o preço e a data exata de chegada às farmácias seguem como incógnitas para o mercado.
A autorização, publicada no Diário Oficial da União, atende a pedido da Novo Nordisk protocolado em janeiro. Até então, a única via injetável dominava o cenário de GLP-1 para emagrecimento, enquanto o comprimido existente (Rybelsus) era restrito ao diabetes tipo 2. Essa barreira caiu, mas a estratégia comercial da farmacêutica para o novo produto ainda não foi revelada.
O fim da barreira da agulha para o paciente
Para o empresário do setor de saúde ou investidor, a leitura imediata é a remoção de um atrito gigantesco: a aversão a agulhas. A caneta semanal exige aplicação subcutânea, rotação de locais e logística de cadeia fria. A pílula diária elimina tudo isso, podendo expandir drasticamente a base de usuários dispostos a iniciar o tratamento.
No entanto, a adesão muda de natureza. Trocar uma ação semanal por uma rotina diária rigorosa — jejum de 30 minutos após a ingestão com pouca água — exige disciplina diferente. O risco de abandono por esquecimento ou efeitos colaterais gastrointestinais diários passa a ser a variável a monitorar.
Por que a dose do comprimido é 10 vezes maior?
A semaglutida imita o GLP-1, hormônio natural que sinaliza saciedade ao cérebro e retarda o esvaziamento gástrico. O princípio ativo é idêntico, mas a farmacocinética oral impõe um “pedágio” alto: a digestão destrói grande parte da molécula antes de ela cair na corrente sanguínea.
Por isso, a manutenção injetável usa 2,4 mg por semana, enquanto o comprimido diário salta para 25 mg. A tecnologia de absorção (SNAC) permite que uma fração sobreviva ao estômago, mas o custo de produção por miligrama efetivo tende a ser superior. Isso pressiona a estrutura de margem da fabricante e, consequentemente, o preço final ao consumidor.
Os números que embasaram o “sim” da Anvisa
O registro apoiou-se no estudo OASIS 1, publicado no New England Journal of Medicine. Os dados são o principal ativo de valor para quem analisa o potencial do ativo:
- Perda média de peso: 13,6% em 64 semanas (grupo ativo) contra 2,2% (placebo).
- Comparabilidade: Resultados estatisticamente próximos aos observados com a formulação injetável (STEP 1).
- Perfil de segurança: Eventos adversos consistentes com a classe (náusea, diarreia, vômito), predominantemente leves a moderados e transitórios.
A fabricante já utiliza o termo “equivalência terapêutica” no discurso comercial, o que, se confirmado na prática clínica real (real world evidence), redefine o padrão-ouro do tratamento farmacológico da obesidade.
Quando chega e quanto vai custar: a incógnita bilionária
A Novo Nordisk confirma apenas a janela do “próximo semestre” para disponibilidade nas farmácias brasileiras. O silêncio sobre o preço é estratégico. No mercado privado, a caneta Wegovy opera em patamar premium, muitas vezes acima de R$ 2.500 mensais sem subsídio de convênio.
Se a pílula chegar com preço similar ou superior, a vantagem competitiva recai unicamente na conveniência. Se houver desconto em função do volume de produção ou estratégia de penetração, o impacto no market share da concorrência (como a liraglutida oral ou futuros dual/triple agonists) será imediato. A definição de reembolso pelas operadoras de saúde será o termômetro real da acessibilidade.
O que observar daqui para frente
Três variáveis ditarão o sucesso comercial no curto prazo: a velocidade de escala de produção da Novo Nordisk para evitar desabastecimento (histórico recente da classe), a posição da ANS sobre rol de procedimentos e a resposta dos convênios à troca de tecnologia. Para o profissional de negócios, o sinal verde da Anvisa não é a linha de chegada; é o tiro de largada para a guerra de preços, acesso e adesão que definirá os balanços dos próximos trimestres.