Mais de 20 entidades de direito tributário assinaram carta aberta pedindo o adiamento da implementação efetiva da CBS (Contribuição sobre Bens e Serviços) para 2028. O motivo: uma combinação de alíquota indefinida, sistemas públicos inoperantes e risco de decisões judiciais contraditórias que pode travar empresas inteiras a partir de janeiro.
O documento, divulgado no último sábado, não contesta a reforma — mas expõe um cronograma que, na prática, deixa o setor privado às cegas.
O nó da alíquota e o relógio correndo contra
O Senado tem até 15 de dezembro para fixar o percentual da CBS. Se o prazo for levado ao limite, as empresas terão pouco mais de duas semanas para calcular impactos, renegociar contratos, revisar preços e reconfigurar operações antes da virada do ano.
Para setores com cadeias longas ou regimes especiais, esse intervalo é tecnicamente inviável. A carta classifica o prazo como “insuficiente diante das particularidades de cada atividade econômica”.
Quatro falhas que travam a preparação
O manifesto elenca os entraves que, somados, tornam 2027 um ano de “teste real” e não de operação definitiva:
- Alíquota da CBS indefinida — decisão do Senado pode sair só em 15/12.
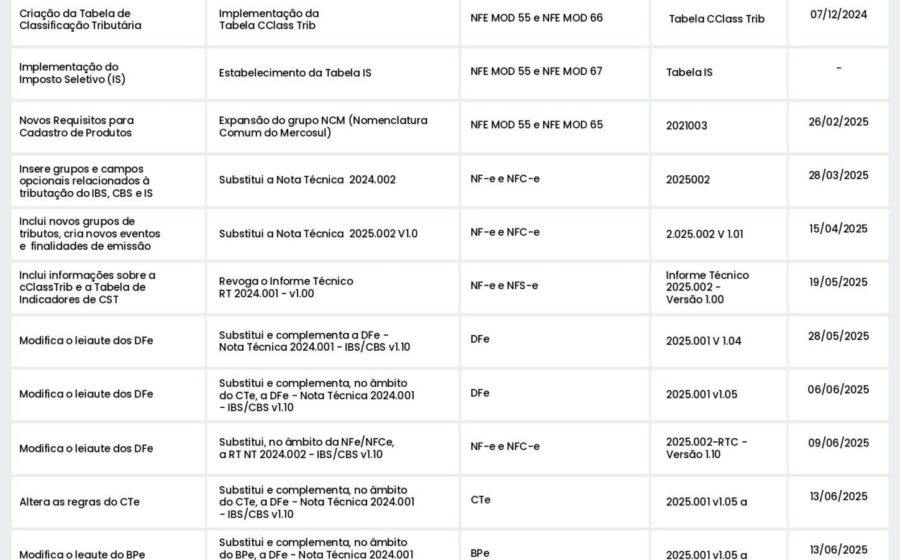
- Apuração assistida fora do ar — sistema que cruzaria dados de operações para calcular o tributo não está pronto.
- ERPs e emissores de nota despreparados — paramatrização de créditos, débitos e regras de transição dependem de definições públicas que não vieram.
- Vazio processual para disputas — IBS e CBS terão matérias comuns, mas competências judiciais distintas, abrindo espaço para decisões opostas sobre um mesmo fato gerador.
O risco invisível: IBS a 0,1% já em 2027
Embora a transição do IBS (Imposto sobre Bens e Serviços) comece devagar — 0,1% em 2027, com escalada real a partir de 2029 —, a simples incidência já cria passivo e obrigações acessórias. Como CBS e IBS compartilham base de cálculo e conceitos, mas tramitarão em esferas judiciárias diferentes (federal vs. estadual/municipal), o cenário de conflitos de competência é concreto.
Gustavo Brigagão, presidente do CESA, resume: “O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público”.
O que as entidades propõem na prática
A carta não pede revogação, nem moratória indefinida. A solicitação é cirúrgica:
- Adiar o início efetivo da CBS para 1º de janeiro de 2028.
- Transformar 2027 em ano de piloto obrigatório, com sistemas públicos funcionando e regras estáveis.
- Criar mecanismo de harmonização de decisões judiciais entre IBS e CBS antes da vigência plena.
- Garantir janela mínima de 90 dias entre a publicação da alíquota final e a obrigatoriedade.
O que observar daqui para frente
O Senado vota a regulamentação nas próximas semanas. Se o calendário for mantido, janeiro de 2027 chega com alíquota definida às pressas, sistema de apuração em fase beta e nenhum tribunal unificado para resolver os primeiros conflitos. Para o caixa das empresas, o custo de compliance deve subir antes mesmo da simplificação prometida.
O movimento das 26 signatárias — entre elas OAB-DF, IAB, CESA, ABDF e institutos estaduais de direito tributário — sinaliza que o setor jurídico organizado não vê condições técnicas para a largada. Acompanhar a tramitação no Congresso e a publicação dos atos normativos do Comitê Gestor do IBS será decisivo para definir se haverá tempo hábil ou se o adiamento virá por força de fato consumado.