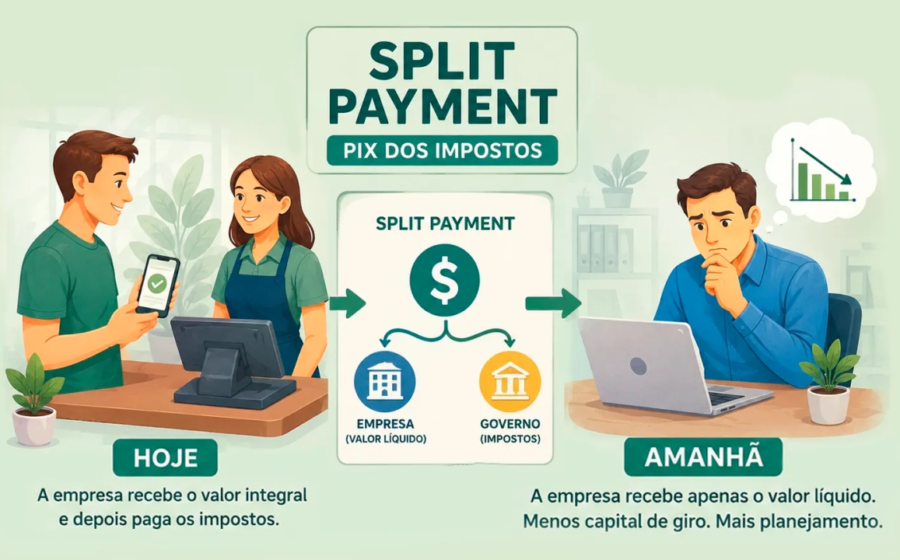
O Split Payment e o RAD entram em vigor a partir de janeiro de 2027 e vão sugar a liquidez que muitas empresas usam como oxigênio para pagar contas e repor estoques. O dinheiro dos tributos (IBS e CBS) deixará de passar pelo caixa do fornecedor para cair direto no cofre do governo. A promessa é combater sonegação e acelerar créditos, mas o efeito colateral imediato é um sufoco financeiro para quem não se preparar.
O que muda na prática a partir de janeiro
Não há mais “ano de transição” para se acostumar. Em janeiro de 2027, o RAD (Recolhimento pelo Adquirente) se torna opcional: o comprador paga o imposto direto à Receita e repassa apenas o líquido ao fornecedor. É um “Split Payment manual” que antecede a obrigatoriedade bancária, prevista para meados de 2028.
Enquanto os bancos não automatizam a separação, é o RAD que garante o direito ao crédito tributário. Quem ignorar a ferramenta corre o risco de ver o crédito travar até a liquidação financeira efetiva — o que pode significar semanas de espera.
O golpe no capital de giro informal
Historicamente, o valor dos impostos embutido no faturamento funciona como um empréstimo sem juros do governo para a empresa. O empresário recebe o bruto, usa esse dinheiro por 30, 60 ou 90 dias e só depois quita a guia.
Com o novo modelo, essa “liquidez temporária” evapora. Na venda, o imposto é destacado e retido na hora. No recebimento, entra apenas o líquido. Para o fornecedor, o caixa encolhe instantaneamente.
- Fim do fôlego: Não há mais sobra para cobrir folha ou fornecedores no curto prazo.
- Dependência bancária: Quem não tem reserva própria será forçado a tomar crédito caro.
- Ceticismo real: O governo promete devolução rápida dos créditos, mas o mercado duvida da agilidade operacional do fisco.
Comprador também sente: o risco do atraso
Engana-se quem acha que o problema é só de quem vende. Diferente do regime atual, o comprador não perde o crédito se o fornecedor sonegar — basta acionar o RAD. O perigo real é a previsibilidade.
Se o fornecedor não recolhe, o crédito do comprador fica pendente até a liquidação via Split Payment ou RAD. Um valor esperado para fechar o balanço do mês pode só aparecer semanas depois. Isso quebra a previsibilidade do fluxo de caixa e exige gestão ativa de cada nota fiscal recebida.
Tecnologia como escudo: simular para não travar
A inteligência tributária deixa de ser “diferencial” e vira condição de sobrevivência. Softwares com IA já permitem rodar o histórico da empresa e simular o impacto exato do RAD e do Split Payment no caixa antes da virada de chave em 2027.
Essa modelagem antecipada dá tempo para:
- Renegociar prazos de pagamento com clientes e fornecedores;
- Construir reservas estratégicas para cobrir o vazio de liquidez;
- Mapear fornecedores de risco (irregulares ou com cadastro errado) que podem travar seus créditos.
O que observar daqui para frente
O calendário não perdoa: janeiro de 2027 é a data limite para ter processos, sistemas e contratos ajustados. A partir daí, cada nota fiscal emitida ou recebida carrega a definição de quem paga o imposto e quando o crédito nasce. Empresas que tratarem a reforma apenas como “troca de alíquota” descobrirão, tarde demais, que o verdadeiro choque é a velocidade do dinheiro. O segredo não é apenas calcular o imposto, mas garantir que ele não vire um buraco negro no seu fluxo de caixa.