Mais de 20 das principais entidades de Direito Tributário do país protocolaram carta aberta pedindo o adiamento da CBS (Contribuição sobre Bens e Serviços) para 2028. O motivo: o calendário atual deixa as empresas com menos de três semanas para se adaptar após a definição da alíquota pelo Senado. O que está em jogo não é apenas burocracia — é a viabilidade operacional do seu negócio a partir de janeiro.
O gatilho: alíquota definida em dezembro, vigência em janeiro
O Senado tem até 15 de dezembro para fixar o percentual da CBS. Se o prazo for aproveitado até o limite, os contribuintes terão apenas 17 dias corridos para recalcular custos, renegociar contratos, atualizar sistemas de emissão de nota fiscal e revisar estratégias de precificação antes de 1º de janeiro. Para setores com cadeias longas ou contratos de longo prazo, o prazo é tecnicamente inexequível.
Quatro falhas que travam a preparação
A carta lista obstáculos concretos que vão além do calendário apertado:
- Alíquota indefinida: impossibilita projeção de carga tributária efetiva por setor.
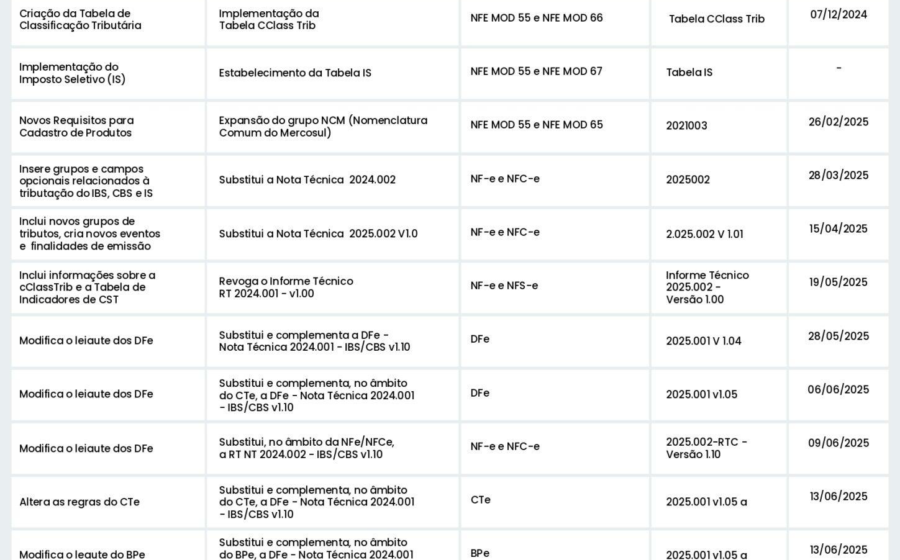
- Sistema de apuração assistida inoperante: a ferramenta que cruzará dados de operações para calcular CBS e IBS ainda não roda em produção.
- ERPs e automações desatualizados: fornecedores de software dependem de regras finais e APIs estáveis para entregar atualizações.
- Vácuo processual: não há estrutura definida para resolver conflitos entre CBS (federal) e IBS (estadual/municipal) sobre uma mesma operação.
O ano de teste que não testou
2026 foi desenhado como ano-piloto. Na prática, serviu para expor atrasos do próprio poder público na entrega de regulamentos, manuais técnicos e ambientes de homologação. “O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público”, resume Gustavo Brigagão, presidente do CESA. A proposta das entidades é transformar 2027 em um sandbox real: sistemas ligados, alíquotas conhecidas, contratos ajustados — sem penalidades.
O risco invisível: 0,1% de IBS em 2027 já gera litígio
Embora a transição do IBS comece devagar — 0,1% em 2029, segundo o texto original, a carta aponta que a incidência efetiva ocorre já em 2027 —, a coexistência de dois tributos com bases semelhantes, mas competências judiciais distintas (federal vs. estadual/municipal), cria cenário de decisões contraditórias para um mesmo fato gerador. Advogados alertam: a insegurança jurídica pode custar mais caro que o próprio tributo.
O que as entidades pedem — e o que não pedem
O pedido não é revogar a reforma. As 25 signatárias — entre elas OAB-DF, IAB, CESA, ABDF e institutos estaduais de direito tributário — declararam apoio aos princípios de simplificação, transparência e neutralidade. O que exigem são condições técnicas para que esses princípios saiam do papel:
- Adiar vigência efetiva da CBS para 1º de janeiro de 2028.
- Usar 2027 para testes obrigatórios, sem autuação.
- Garantir funcionamento pleno da apuração assistida antes da largada.
- Criar mecanismo de harmonização de conflitos IBS/CBS.
O que observar daqui para frente
O Congresso pode acatar o pedido via projeto de lei ou emenda à regulamentação pendente. Acompanhe a tramitação no Senado nas próximas duas semanas: se a alíquota for votada após 10 de dezembro, o caos operacional em janeiro vira probabilidade alta. Enquanto isso, antecipe mapeamento de contratos de longo prazo, converse com seu fornecedor de ERP sobre cronograma de atualização e avalie provisionamento para contingências fiscais. A reforma virá — a dúvida é se sua empresa entrará nela preparada ou corrigindo erros sob multa.