Mais de 20 das principais entidades de Direito Tributário do país assinaram uma carta aberta pedindo o adiamento da implementação efetiva da CBS (Contribuição sobre Bens e Serviços) para 2028. O motivo: a poucos meses do início previsto, faltam definições básicas para que empresas possam se preparar.
O documento, divulgado no sábado (31), propõe que 2027 seja reservado exclusivamente para testes e ajustes. A conta é simples: se o Senado definir a alíquota só em 15 de dezembro, o setor produtivo terá duas semanas para renegociar contratos, rever preços e adaptar sistemas antes de 1º de janeiro.
O nó da alíquota e o prazo impossível
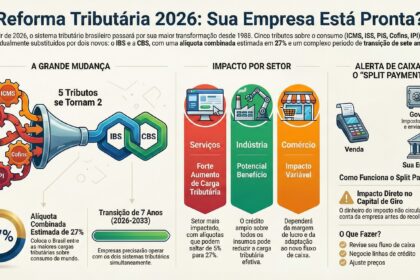
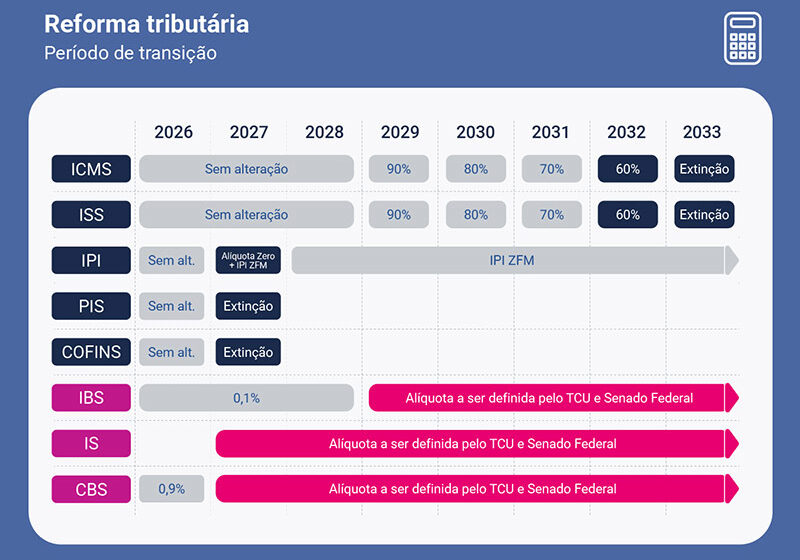
A CBS é o tributo federal que substituirá PIS e Cofins na primeira fase da reforma. Sua alíquota referência deve ser fixada por lei complementar, com previsão de votação no Senado até meados de dezembro.
Para as entidades, o intervalo entre a publicação da lei e a vigência é “manifestamente insuficiente”. Cada setor econômico tem particularidades — regimes especiais, incentivos regionais, cadeias longas — que exigem simulações detalhadas de impacto na carga efetiva.
- Prazo atual: definição da alíquota até 15/12 → vigência em 01/01
- Pedido das entidades: 2027 como ano de testes → vigência real em 2028
- Risco identificado: reprecificação às pressas, quebra de contratos, judicialização em massa
Sistema de apuração assistida ainda não roda
Outro ponto crítico: a ferramenta que deveria auxiliar o cálculo da CBS e do IBS (Imposto sobre Bens e Serviços, de competência estadual/municipal) não está operacional. O sistema de apuração assistida usaria dados das operações dos contribuintes para preencher guias e cruzamentos automáticos.
Sem ele, as empresas não conseguem testar rotinas, validar parametrizações nem treinar equipes. “O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público”, resume Gustavo Brigagão, presidente do CESA.
ERPs, notas fiscais e o efeito cascata nos custos
A adaptação não é só burocrática. Exige mudanças profundas em:
- Sistemas de gestão empresarial (ERP)
- Emissão e leitura de notas fiscais eletrônicas
- Parametrização de tributação por item, operação e regime
- Controles de crédito e débito do novo modelo não cumulativo
Fornecedores de software também dependem de regras finais e ambiente de homologação estável. O atraso na entrega desses insumos pelo poder público comprimiu o cronograma do setor privado.
Conflito de competência: IBS 0,1% já em 2027
Embora a transição do IBS comece de fato em 2029, a lei prevê incidência de 0,1% já em 2027. Como CBS (federal) e IBS (subnacional) podem incidir sobre a mesma operação, mas serão julgados por esferas judiciais distintas, há risco real de decisões contraditórias para um mesmo fato gerador.
As entidades alertam: sem mecanismo de harmonização prévia, a insegurança jurídica explodirá no contencioso administrativo e judicial desde o primeiro ano.
O que observar daqui para frente
O Congresso analisará o pleito nas próximas semanas. Se acatado, a mudança exige alteração na lei complementar da reforma — o que reabre negociação política. Se negado, o cenário a partir de janeiro será de implementação “no susto”, com provável aumento de autuações, pedidos de regime especial e ações judiciais questionando a exigibilidade.
Para gestores e contadores, a ação imediata é mapear exposição setorial, pressionar fornecedores de tecnologia por cronogramas firmes e preparar contingência orçamentária para eventual dupla tributação transitória. O êxito da reforma, como diz a carta, “não deve ser medido pelo cumprimento de um calendário, mas pela efetiva capacidade de proporcionar um sistema mais simples, eficiente e seguro”.