Mais de 20 entidades de peso no Direito Tributário formalizaram um pedido para que a Contribuição sobre Bens e Serviços (CBS) só entre em vigor efetivo em 2028. O argumento central: faltam regras claras, sistemas funcionando e tempo hábil para que empresas se preparem sem prejuízo.
A carta aberta, divulgada no sábado (31), expõe um cenário de incerteza que atinge diretamente o caixa e a operação de negócios de todos os portes. O que está em jogo não é a reforma em si, mas a viabilidade de sua execução.
O nó da alíquota e o relógio correndo contra
O ponto mais sensível é a alíquota da CBS. O Senado tem até 15 de dezembro para defini-la. Se o prazo for aproveitado até o limite, restarão cerca de 15 dias úteis para que cada empresa calcule impactos, renegocie contratos, revise preços e ajuste processos antes de 1º de janeiro.
Para setores com cadeias longas ou regimes especiais, duas semanas são tecnicamente inviáveis. A carta classifica o intervalo como “insuficiente diante das particularidades de cada setor econômico”.
Sistema de apuração assistida: a ferramenta que não chegou
O mecanismo que deveria auxiliar o cálculo da CBS e do IBS (Imposto sobre Bens e Serviços) ainda não opera em plenitude. Sem ele, contribuintes não conseguem simular, testar nem validar seus procedimentos com antecedência mínima.
O resultado prático: empresas voam às cegas para uma obrigação que começa em janeiro.
O que as companhias precisam adaptar — e não tiveram tempo
- ERPs e sistemas de gestão fiscal
- Emissão e parametrização de notas fiscais eletrônicas
- Controles de crédito e débito dos novos tributos
- Revisão de contratos de fornecimento e prestação de serviços
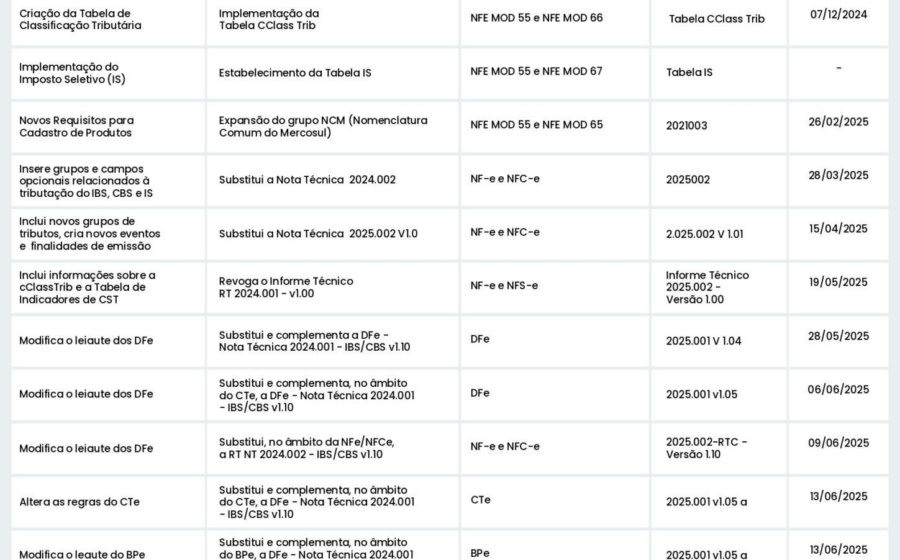
Atrasos na publicação de atos normativos e na entrega de ambientes de teste pelo poder público comprimiram ainda mais a janela de adequação.
Risco de decisões contraditórias entre IBS e CBS
Outro alerta da carta envolve o contencioso. O IBS começa a incidir em 2027 com alíquota de 0,1%, com escalonamento a partir de 2029. Como IBS (estadual/municipal) e CBS (federal) podem incidir sobre a mesma operação, mas tramitam em esferas judiciais distintas, há risco real de julgamentos opostos para um mesmo fato gerador.
Não há, hoje, estrutura processual desenhada para harmonizar esses conflitos.
O que diz quem assina o documento
Gustavo Brigagão, presidente do CESA, resume a posição das 25 signatárias: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica. O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público.”
Entre as entidades estão AASP, IAB, OAB-DF, ABDF, IDT, Apet, Cenapret e dezenas de institutos estaduais e temáticos de Direito Tributário.
O que observar daqui para frente
O Senado deve votar a alíquota da CBS até meados de dezembro. Acompanhe: se a definição ocorrer nos últimos dias do prazo legal, a pressão por adiamento oficial tende a crescer. Em paralelo, monitore a liberação do ambiente de testes da apuração assistida — sua disponibilidade real será o termômetro mais confiável para saber se janeiro chegará com operação rodando ou com improvisação generalizada.
Para quem gere negócios, a recomendação prática é iniciar agora a parametrização de cenários com alíquotas hipotéticas e mapear contratos que precisarão de aditivos. Quem esperar a publicação da lei perde tempo que não será reposto.