Mais de 20 entidades de direito tributário assinaram carta aberta pedindo que a Contribuição sobre Bens e Serviços (CBS) só entre em vigor efetivo em 2028, não em 2027. O motivo: faltam regras claras, sistemas prontos e tempo para adaptação.
O documento, divulgado no último sábado (31), expõe um cenário de insegurança que atinge diretamente o caixa e a operação das empresas. O que está em jogo não é a reforma em si, mas a capacidade do país de colocá-la para funcionar sem quebrar a rotina de quem produz.
O nó da alíquota: duas semanas para decidir o ano todo
O Senado tem até 15 de dezembro para fixar a alíquota da CBS. Se o prazo for até o limite, as empresas terão pouco mais de 15 dias para calcular impactos, renegociar contratos, revisar preços e ajustar operações antes de 1º de janeiro.
Para setores com cadeias longas ou margens apertadas, esse intervalo é impraticável. A carta alerta que a carga tributária efetiva pode variar significativamente dependendo do percentual final — e não há como planejar no escuro.
Sistema de apuração assistida ainda não roda
A ferramenta que deveria ajudar os contribuintes a calcular CBS e IBS (Imposto sobre Bens e Serviços) não está operacional. Sem ela, não há como testar processos, validar integrações ou treinar equipes com antecedência mínima.
O resultado: empresas chegam à data de largada sem terem simulado uma única apuração real. O ano de testes de 2026, segundo as entidades, foi consumido por atrasos do próprio poder público na entrega de regras e ambientes técnicos.
ERP, nota fiscal e controles: o custo invisível da adaptação
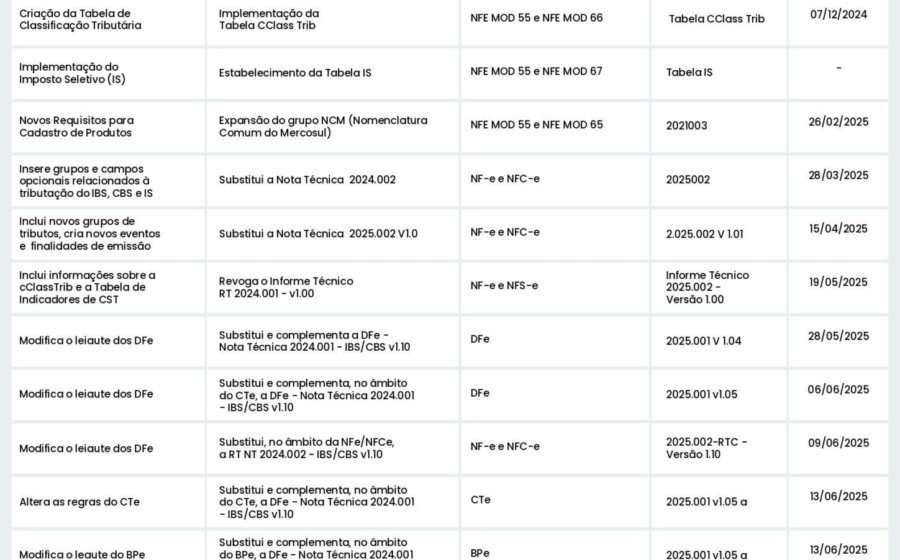
A implementação exige mexer no coração dos sistemas de gestão:
- Parametrização tributária em ERPs e softwares fiscais
- Emissão de notas fiscais com novos campos e regras
- Controles de créditos e débitos da não cumulatividade
- Integração com o portal nacional da reforma
Cada dia de atraso na publicação de leiautes e manuais técnicos reduz o tempo de desenvolvimento e homologação. Pequenas e médias empresas, sem times dedicados, ficam ainda mais expostas.
Conflito de competência: IBS e CBS podem gerar decisões contraditórias
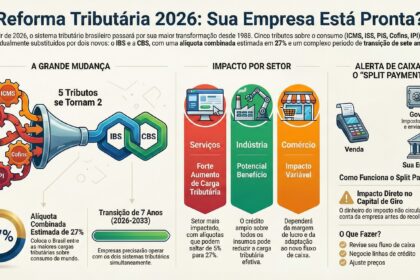
Embora o IBS comece a subir gradualmente só em 2029, ele já incide em 2027 com alíquota de 0,1%. Como CBS (federal) e IBS (estados e municípios) tratam de matérias comuns, mas tramitam em esferas judiciais distintas, há risco real de decisões conflitantes sobre uma mesma operação.
A carta pede a criação de mecanismos de harmonização antes que o contencioso exploda. Sem isso, a insegurança jurídica — um dos males que a reforma promete combater — pode aumentar no curto prazo.
O que diz quem assina o pedido
Gustavo Brigagão, presidente do CESA (Centro de Estudos das Sociedades de Advogados), resume a posição: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica”.
As 26 signatárias — entre elas AASP, IAB, OAB-DF, ABDF, CESA e institutos estaduais de direito tributário — reforçam que apoiam os objetivos da reforma: simplificação, transparência e neutralidade. Mas alertam que esses princípios só se concretizam com condições técnicas e jurídicas adequadas.
O que observar daqui para frente
Três movimentos definem o desfecho nas próximas semanas:
- Senado: votação da alíquota da CBS — prazo final em 15 de dezembro
- Executivo: entrega do sistema de apuração assistida e leiautes definitivos
- Congresso: avaliação de projeto de lei para adiar a vigência efetiva para 2028, reservando 2027 como ano de testes reais
Se o calendário não mudar, janeiro de 2027 será o primeiro teste de fogo de uma reforma que promete simplificar — mas que, por enquanto, adiciona uma camada extra de complexidade para quem precisa colocar a casa em ordem.