O economista John Cochrane, de Stanford, classificou a proposta de André Lara Resende para reduzir a Selic como “sofisticada e intrigante”, mas fez um alerta severo: não existe nenhum precedente histórico para testá-la. O aval teórico do guru americano veio acompanhado de um ceticismo prático que coloca em xeque a viabilidade do plano defendido por um dos pais do Plano Real.
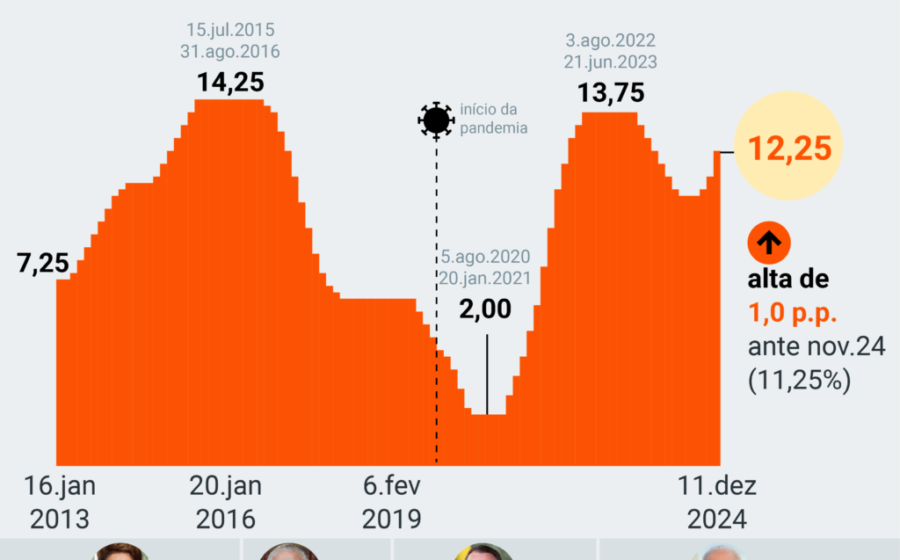
Resende ganhou holofotes recentemente após rumores de uma reunião com o presidente Lula. Seu diagnóstico inverte a lógica convencional: para ele, o vilão fiscal não é o gasto público, mas sim a taxa de juros alta. A solução passaria por um Conselho Fiscal e Monetário fixando a Selic entre a meta de inflação (3%) e o crescimento nominal potencial do PIB (5,5%), mirando 7,5% em 12 meses, com uso de reservas para segurar o dólar.
A proposta que mexeu com Brasília
O texto de Resende, publicado em setembro, só ganhou tração no mercado quando vazaram possíveis conversas com o Planalto. O ministro Dario Durigan negou encontro marcado, mas aliados como José Sérgio Gabrielli e Gleisi Hoffmann elogiaram a tese. O cerne da ideia é polêmico: juros altos seriam inflacionários, e derrubá-los não geraria pressão de preços.
As medidas práticas propostas incluem:
- Meta conjunta: Fixar metas fiscais e monetárias por cinco anos;
- Corte gradual: Reduzir a Selic dos atuais 13,75% para cerca de 7,5% em 12 meses;
- Escudo cambial: Usar reservas internacionais para evitar desvalorização do real;
- Simplificação: Racionalizar receitas e despesas como âncora fiscal.
A teoria por trás da ousadia
A base intelectual vem da Teoria Fiscal do Nível de Preços, da qual Cochrane é expoente. A tese sustenta que, no fundo, é a política fiscal — e não a monetária — que determina a inflação. Resende argumenta que a dívida pública explode por causa dos juros nominais, não pelo déficit primário, e que a correlação entre taxa de juros e inflação seria positiva, não inversa.
Cochrane reconhece a coerência do argumento e elogia a análise de Resende sobre o risco de curto prazo. Ele nota ainda que a estrutura da dívida brasileira — curta e atrelada à Selic — bloqueia o canal tradicional pelo qual a queda de juros pressionaria preços via valorização de títulos longos.
Onde o ceticismo bate forte
Mas o tom muda quando o americano analisa a execução. Para Cochrane, “racionalizar e simplificar” é um desejo vago, não uma âncora crível. Ele ironiza metas plurianuais: “Políticos as fazem o tempo todo. Mas daí as coisas acontecem”.
O economista aponta três pilares faltantes para o mecanismo funcionar:
- Instituições duradouras: Não basta metas; o mercado precisa acreditar em superávits futuros reais;
- Freio real: Cita o freio constitucional da dívida na Suíça, mas alerta: “Os suíços são poupadores patológicos”;
- Disciplina absoluta: Duvida que o Brasil não gaste um real a mais nem cobre um real a menos em impostos.
O fantasma das reservas e o modelo dos anos 90
Outro ponto de atrito é o uso de reservas para defender o câmbio. “Segurar a moeda tem uma longa e não muito bem-sucedida história na América Latina”, escreveu Cochrane. Se a queda de juros melhorar os fundamentos, o real deveria se valorizar, não exigir defesa artificial.
O americano prefere o “pacote coordenado” dos anos 1990: metas de inflação, ajuste fiscal e reformas microeconômicas simultâneas. Para ele, reformas de crescimento são as mais urgentes. Não endossa nem rejeita Resende: “Ideias são como filhos. Elas precisam encontrar seu próprio caminho.”
O que observar daqui para frente
O debate expõe uma fratura exposta: a teoria existe, mas a credibilidade institucional para ancorá-la é o “X” da questão. Investidores e empresários devem monitorar dois sinais vitais nos próximos meses: a disposição política para travar despesas obrigatórias via emenda constitucional (o “freio” real) e a reação do fluxo cambial caso o BC sinalize cortes mais agressivos sem lastro fiscal aprovado. Sem esses pilares, a travessia para 7,5% continua sendo, nas palavras de Cochrane, uma aventura em terreno nunca testado.