Mais de 20 das principais entidades de Direito Tributário do país assinaram uma carta aberta pedindo que a Contribuição sobre Bens e Serviços (CBS) só entre em vigor efetivo em 2028. O motivo: a janela entre a definição das regras e o início da cobrança seria curta demais para que empresas e sistemas públicos se preparem sem riscos.
O documento, divulgado no fim de semana, não contesta os objetivos da reforma. O que as associações questionam é a viabilidade técnica e jurídica de colocar o novo tributo para rodar em janeiro de 2027 sem que pilares essenciais estejam prontos.
O gargalo da alíquota e o relógio correndo
O ponto mais sensível é a alíquota da CBS. Pelo cronograma atual, o Senado pode fixar o percentual até 15 de dezembro de 2026. Isso deixaria às empresas pouco mais de duas semanas para calcular impactos, renegociar contratos, ajustar preços e parametrizar sistemas antes de 1º de janeiro.
Para setores com cadeias longas ou regimes especiais, o prazo é tecnicamente inexequível. A carta alerta que a carga tributária efetiva pode variar significativamente dependendo do desenho final da alíquota, o que impede qualquer planejamento sério antecipado.
Sistema de apuração assistida ainda não funciona
A reforma prevê uma ferramenta de “apuração assistida” que cruzaria dados das operações dos contribuintes para calcular CBS e IBS automaticamente. Segundo as entidades, a plataforma não está operacional em plenitude.
Sem ela, as companhias não conseguem simular cenários, testar integrações com seus ERPs nem validar a lógica de créditos e débitos. O resultado é um voo cego: as empresas teriam de implantar processos críticos sem poder verificá-los antes da data oficial.
Adaptação interna: o custo invisível da transição
A mudança não se resume a trocar uma alíquota no software. Exige:
- Revisão completa de parametrização tributária em ERPs e sistemas fiscais
- Atualização de layouts de nota fiscal eletrônica e arquivos magnéticos
- Redesenho de controles de crédito de não cumulatividade e débitos
- Treinamento de equipes contábeis, fiscais e de TI
As entidades argumentam que atrasos do poder público na publicação de atos normativos e na disponibilização de ambientes de teste comprimiram o tempo real de implementação. O ano de 2026, previsto como fase de testes, não cumpriu essa função na prática.
Risco de decisões judiciais contraditórias
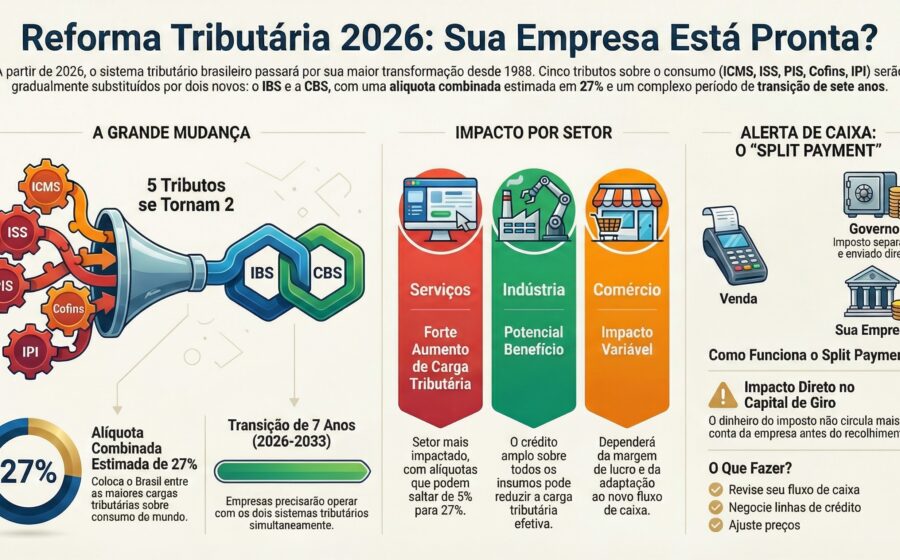
Um ponto técnico pouco discutido fora dos gabinetes tributários envolve a coexistência de IBS e CBS em 2027. O IBS estadual/municipal começa com alíquota de 0,1% já no primeiro ano, enquanto a CBS federal entra com alíquota cheia.
Como ambos incidem sobre bases semelhantes, mas pertencem a competências jurisdicionais diferentes (Justiça Federal para CBS, Justiças Estaduais para IBS), há risco real de decisões conflitantes sobre uma mesma operação. A carta pede a criação prévia de mecanismos de harmonização processual para evitar insegurança jurídica em massa.
O que as entidades propõem concretamente
A solicitação não é um “não” à reforma. As 25 signatárias — entre elas CESA, IAB, OAB-DF, ABDF, ADT e institutos estaduais de Direito Tributário — defendem:
- Manter 2027 como ano de testes efetivos, com ambiente de homologação pleno
- Iniciar a CBS efetivamente apenas em 1º de janeiro de 2028
- Aprovar as alterações legislativas necessárias para viabilizar esse calendário
- Garantir tempo para revisão contratual e repactuação de preços
- Entregar o sistema de apuração assistida funcional antes da obrigatoriedade
Gustavo Brigagão, presidente do CESA, resume a posição: “Não se trata de resistir às mudanças, mas de assegurar que elas sejam feitas com responsabilidade e segurança jurídica.”
O que observar nos próximos meses
O desfecho depende de articulação política no Congresso e de decisão do Executivo sobre editar medida provisória ou projeto de lei alterando o cronograma. Dois marcos merecem atenção:
- Dezembro de 2026: data-limite para definição da alíquota da CBS pelo Senado
- Primeiro semestre de 2027: período em que o IBS já incide (0,1%) e a CBS estaria em teste ou vigência, revelando na prática os conflitos operacionais e jurisdicionais
Empresas que anteciparem a parametrização de sistemas e a modelagem de cenários de alíquota — mesmo que provisórios — ganharão margem de manobra independentemente do desfecho político. A incerteza regulatória, nesse caso, não isenta o contribuinte do dever de preparação; apenas torna o planejamento mais complexo e caro.