A demanda por óleos vegetais na mistura com diesel saltou 122% em apenas três grandes mercados desde 2020, atingindo 34,3 milhões de toneladas. Se a União Europeia for incluída, o volume supera 40 milhões. Esse movimento reconfigura cadeias globais e pressiona preços ao consumidor.
Por trás do avanço estão conflitos geopolíticos e a busca por segurança energética. A guerra no Irã apertou a oferta de petróleo e forçou governos a elevarem a porcentagem de biodiesel no diesel fóssil. O resultado imediato: mais soja e palma desviadas do prato para o tanque.
O mapa das novas misturas obrigatórias
Países estão competindo por matéria-prima e as metas de mistura mostram a corrida:
- Indonésia: B50 (50% de óleo de palma) desde julho; consumo projetado de 17,4 milhões de toneladas em 2025, contra 7,2 milhões em 2020.
- Malásia: B20 obrigatório.
- Tailândia: B20 opcional.
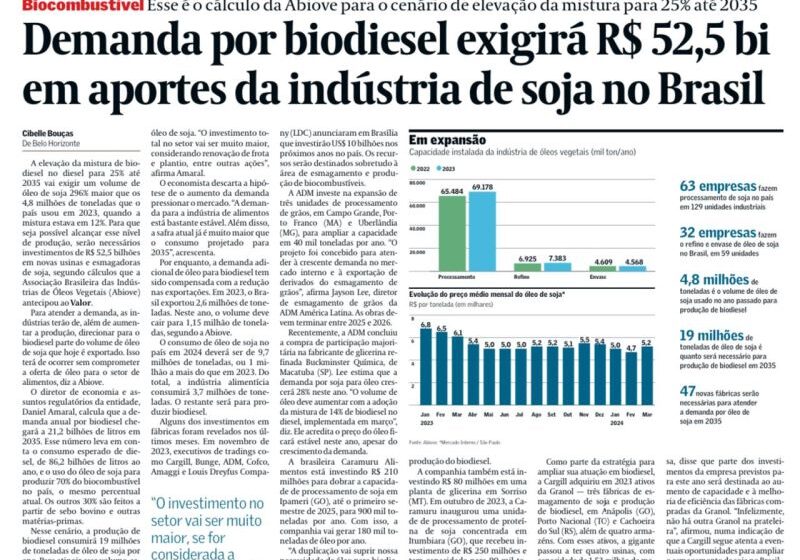
- Brasil: B16 programado para março; óleo de soja deve dobrar, indo de 4,2 para 8,7 milhões de toneladas.
- Estados Unidos: volume de óleo de soja para biodiesel salta de 5 para 8,1 milhões de toneladas.
Impacto direto no bolso do produtor e do consumidor
A alta da demanda sustenta a expansão da soja. Nos últimos 15 anos, o uso de óleo de soja para biodiesel cresceu 913% nos EUA e 383% no Brasil. A safra global da oleaginosa deve passar de 261 milhões de toneladas (2010/11) para 443 milhões em 2026/27, segundo o USDA. O Brasil sozinho saltaria de 75 para 182 milhões no mesmo período, projeta a Conab.
Porém, a disputa por óleo vegetal não fica restrita ao campo. A Índia importa cerca de 16 milhões de toneladas anuais para alimentação e vê o gargalo de oferta se fechar. No Brasil, o óleo de soja acumula alta de 145% desde 2020, enquanto a inflação média dos alimentos ficou em 73% (dados Fipe). Quebras de safra, estoques apertados e demanda internacional acelerada explicam parte do repasse.
Alternativas no radar: a macaúba e o limite da terra
Enquanto a soja avança, a macaúba surge como promessa: potencial de 7 a 10 vezes mais óleo por hectare. Ainda em fase de escala comercial, a palmeira nativa pode aliviar a pressão por área, mas exige investimento em genética, logística e processamento. O ritmo de adoção determinará se ela vira peça-chave ou permanece nicho.
O que observar daqui para frente
Três variáveis vão ditar o próximo ciclo: a efetiva implementação do B16 no Brasil em março, a manutenção do B50 na Indonésia e a evolução dos estoques globais de soja e palma. Se a oferta não acompanhar o apetite por biodiesel, a volatilidade de preços tende a persistir, afetando margens da indústria de alimentos, tradings e o custo final na gôndola. Acompanhar os relatórios de safra do USDA e da Conab, além das decisões de política energética nos grandes consumidores, virou obrigação estratégica para quem opera nessa cadeia.