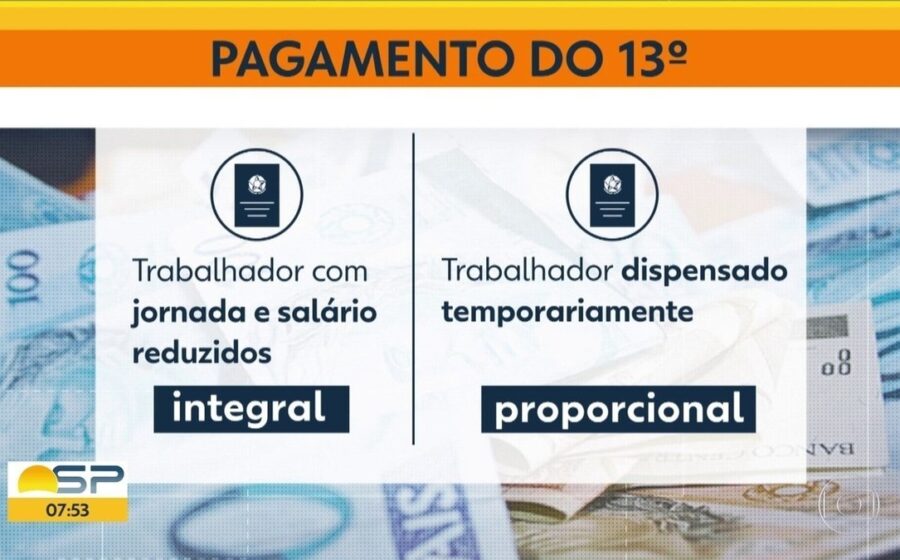
Empresas têm até a próxima segunda-feira (30) para depositar a primeira metade do 13º — mas a segunda cota traz uma mudança de calendário que pode pegar muita gente de surpresa. O dia 20 de dezembro cai no domingo, forçando a antecipação para a sexta-feira 18.
Quem ignora esse detalhe corre o risco de multa e juros. Entenda como isso afeta seu fluxo de caixa e o bolso do colaborador.
As duas datas que todo gestor precisa gravar
A legislação permite dividir a gratificação em dois momentos. A primeira parcela vence em 30 de novembro. A segunda, obrigatoriamente, até 20 de dezembro — só que, em 2025, o dia 20 é domingo.
Por isso, o depósito da segunda parte deve ocorrer no último dia útil anterior: 18 de dezembro (sexta-feira). Advogados trabalhistas recomendam antecipar até o dia 17 para evitar qualquer questionamento sobre horário bancário.
Quem tem direito e quem fica de fora
- Recebem: CLT, servidores públicos, aposentados e pensionistas do INSS e regimes próprios.
- Não recebem: beneficiários do Bolsa Família, BPC, estagiários, autônomos e informais.
- Regra dos 15 dias: para contar o mês no cálculo, o funcionário precisa ter trabalhado ao menos 15 dias naquele mês.
Cálculo na prática: o que muda entre a 1ª e a 2ª parcela
A primeira metade vem sem nenhum desconto — é exatamente 50 % da remuneração de novembro (incluindo horas extras, comissões habituais e adicionais).
Na segunda parcela incidem INSS e IRPF sobre o total do 13º. Com a nova isenção do IR para quem ganha até R$ 5.000, muitos trabalhadores verão a mordida do Leão desaparecer ou diminuir bastante este ano.
Exemplo rápido para conferir no holerite
Salário bruto R$ 4.000 | Admissão em julho (5 meses completos):
- R$ 4.000 ÷ 12 = R$ 333,33 (1/12 avos)
- R$ 333,33 × 5 = R$ 1.666,67 (total do 13º)
- 1ª parcela = R$ 833,33 (sem desconto)
- 2ª parcela = R$ 833,33 − INSS − IR (se houver)
Contratos intermitentes e pagamento único: atenção redobrada
A reforma de 2017 (art. 452-A) exige que o 13º do intermitente seja pago proporcionalmente a cada período trabalhado, junto com a remuneração do mês — não se acumula para novembro/dezembro.
Já empresas que optarem pela cota única em novembro devem quitá-la até o dia 30. Especialistas desaconselham deixar para dezembro: a jurisprudência ainda diverge sobre qual seria o prazo final seguro.
E se a empresa não pagar no prazo?
O caminho recomendado:
- Cobrar por escrito (e-mail ou carta registrada) guardando comprovantes.
- Acionar o sindicato — convenções coletivas costumam prever multa por dia de atraso.
- Denunciar no canal do Ministério do Trabalho (app ou site).
- Por fim, ação trabalhista para receber o valor corrigido + honorários.
O que observar nas próximas semanas
Dois pontos merecem monitoramento até o dia 18/12: (1) se a folha de dezembro já embute o desconto correto de INSS/IR na segunda parcela; (2) se acordos setoriais anteciparam ainda mais o pagamento — algo comum no varejo e na indústria antes do Natal. Ajustar o fluxo de caixa agora evita correrias e passivos no início de 2026.