A demanda por proteína nos Estados Unidos explodiu nos últimos anos, impulsionada por uma convergência rara: novas diretrizes federais, o movimento “Make America Healthy Again” e milhões de pacientes em tratamento com medicamentos GLP-1 priorizando massa muscular. O resultado é uma corrida por fontes animais que já reconfigurou preços, cadeias de suprimento e o mapa de oportunidades para quem investe no setor de alimentos.
Por que a carne bovina virou artigo de luxo
O rebanho bovino americano encolheu ao menor patamar em décadas justamente quando o apetite por cortes premium disparou. O filé chegou a US$ 13 a libra (cerca de R$ 70 por 454 g) e a carne moída beira US$ 7 (R$ 38/454 g). Nos últimos dois anos, os bifes acumulam alta de 16,6%.
Segundo Glynn Tonsor, economista da Universidade Estadual do Kansas, o consumidor de alta renda “nunca teve tanta capacidade e disposição para pagar por carne bovina de excelente qualidade”. A projeção para 2024 é de 27 kg por capita, acima do piso de 25 kg registrado em 2014.
Mas o custo elevado já entrou no radar político: a inflação de alimentos virou tema de campanha neste outono, e a carne vermelha carrega o peso simbólico de termômetro do poder de compra.
Frango: a proteína que venceu a disputa por volume
Enquanto a bovina encarece, o frango consolidou a liderança absoluta. O americano médio deve consumir 49 kg em 2024 — quase o dobro do registrado nos anos 90, quando bovina e frango empatavam em 29,5 kg.
O frango inteiro custa US$ 2 a libra (R$ 10,85/454 g); cortes sem osso, o dobro. A vantagem competitiva vem da biologia: ciclos de produção de sete semanas permitem ajustar oferta quase em tempo real, algo impossível no gado (dois anos).
Resumo da vantagem operacional:
- Ciclo curto: 7 semanas do nascimento ao abate
- Conversão alimentar superior
- Elasticidade de preço que protege margens em choques de grãos
Ovos: volatilidade contida (por enquanto)
O consumo estabilizou em 270 unidades per capita/ano. O preço da dúzia caiu para US$ 2,25 (R$ 12,20), bem abaixo do pico de US$ 6,25 em maio de 2024, quando a gripe aviária dizimou plantéis.
A recuperação foi rápida: galinhas botam aos 16 semanas. O risco sistêmico permanece — um novo surto severo comprimiria a oferta em semanas, não anos.
Suína: barata, mas estagnada há 40 anos
Costeletas custam um terço do filé bovino, mas o consumo travou em 22,7 kg anuais per capita. O preço no varejo oscila entre US$ 3,50 e US$ 3,75 a libra há cinco anos; no atacado, cai.
Um dado curioso do USDA: venda de bacon correlaciona-se com preço da gasolina. É “complemento de refeições em restaurantes e viagens de carro” — quando o combustível sobe, o café da manhã fora de casa encolhe e leva a suína junto.
Pescados: crescimento silencioso e risco cambial
O consumo per capita quase dobrou desde os anos 60, chegando a 9 kg em 2023. Quase 60% são peixes frescos/congelados; enlatados estagnaram. O “sardinemaxxing” viral nas redes ainda não move a agulha: o americano come só 150 g/ano de peixe curado.
O calcanhar de Aquiles: 80% vem de importação. Tarifas e fretes fizeram os preços subirem 6,9% no último ano — a maior alta entre as proteínas animais.
Peru: ave de datas comemorativas (e frios)
45 milhões de perus no Dia de Ação de Graças. Mas o consumo total caiu a 6 kg per capita — o menor desde 1986. O grosso vem de processados: frios, bacon de peru, hambúrgueres.
O peru inteiro congelado subiu 29% no atacado; no varejo, “outras aves cruas” avançaram 9%. A sazonalidade extrema dificulta planejamento de produção e gestão de estoque.
Vegetal: soja é óleo, não grão; alternativas patinam
Os EUA produzem ⅓ da soja global, mas o americano come menos de 1 kg/ano de grão (tofu, leite, edamame). O destino: 40% exportado (maioria China), resto vira farelo (ração) e óleo — este, sim, onipresente: 11,3 kg/ano per capita em frituras, maionese, molhos.
Beyond Meat e Impossible Foods encolhem. A Beyond vale US$ 125 milhões hoje contra US$ 13 bi no IPO (2019). Receita de US$ 68,8 mi no trimestre até junho/24 (-8,2% a/a); volume -9,5%. O consumidor provou, não repetiu.
O que observar daqui para frente
Três variáveis ditam o próximo ciclo: (1) reconstrução do rebanho bovino — lenta, dependente de pastagem e bezerras de reposição; (2) status sanitário aviário — um surto forte inverte a vantagem do frango em semanas; (3) política comercial — tarifas sobre pescados e grãos para ração repercutem em cascata no custo final.
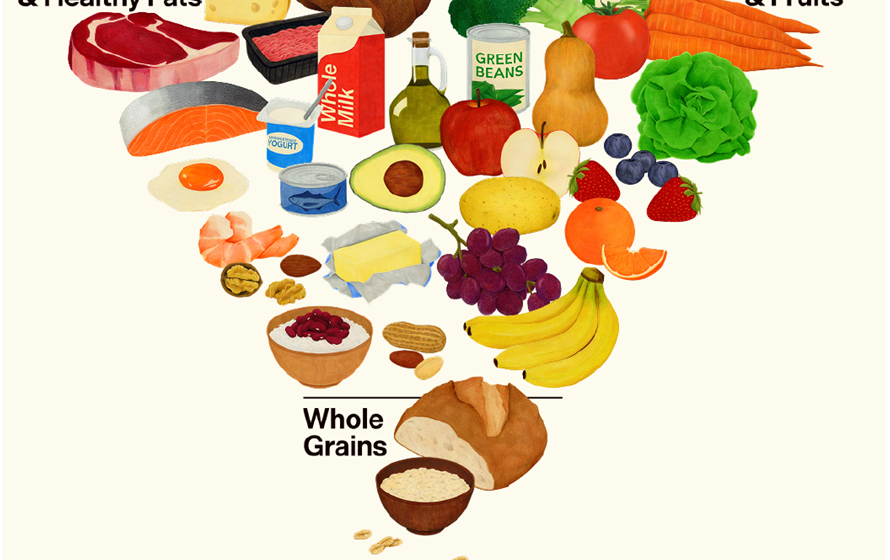
Para o investidor, o sinal está na elasticidade: o topo da pirâmide paga prêmio por bovina; a base migra para frango e ovos; o meio oscila. Quem controla genética de ciclo curto (frango, suíno) e logística de frios (peru processado) tem alavanca operacional que o gado não oferece.