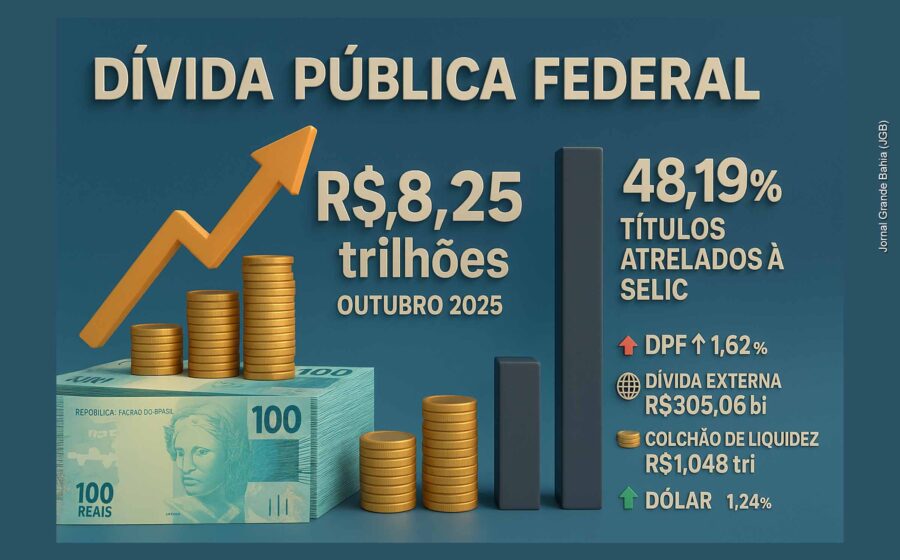
A dívida pública e privada brasileira hoje é maior do que na véspera da recessão de 2015, mas os indicadores de atividade ainda não sinalizam uma derrocada imediata. A pergunta que fica é: até quando o cenário aguenta a pressão sem rachar?
Desde a reeleição, as condições financeiras fecharam com força. Os juros de longo prazo dispararam no atacado, o real perdeu valor e o custo basal do crédito subiu para empresas e famílias.
O gatilho imediato: governo competindo por dinheiro caro
O aumento dos juros não é mistério: o Tesouro precisa captar volumes crescentes para cobrir o déficit e rolar o estoque. Para piorar, alongar os prazos ficou difícil; a emissão concentrou-se em vencimentos curtos, elevando o risco de rolagem.
Quando o governo absorve a poupança interna a taxas altas, sobra menos para o setor produtivo. O resultado prático é um crédito mais caro e escasso justamente quando a economia precisaria de fôlego.
Por que 2024 é mais frágil que 2014
No fim do primeiro mandato de Dilma, o endividamento total era menor. Hoje, famílias e empresas carregam passivos pesados enquanto a renda e a arrecadação crescem pouco. Desalavancar nesse ambiente é matematicamente mais lento e doloroso.
Há ainda uma “camisa de força” estrutural: regras que engessam o gasto, a eficiência da despesa e a própria dinâmica da dívida. Mexer nisso exige capital político que, até agora, não apareceu.
Dois caminhos possíveis para o fiscal
O analista traça cenários claros para o que vem pela frente. O “plano ideal” exigiria uma reforma institucional profunda — algo que não está no radar. O “arroz com feijão”, por sua vez, é o que está posto na mesa:
- Cumprimento rigoroso do arcabouço, sem manobras contábeis para esconder despesas;
- Fim de benefícios tributários setoriais para fechar a conta do déficit;
- Controle estrito da velocidade do gasto, não necessariamente cortes lineares, mas crescimento real próximo de zero.
Mesmo nesse cenário base, o problema não some. Em 2028, o crescimento das despesas obrigatórias deve estourar o teto do arcabouço se a regra não for alterada.
A espiral que ninguém quer ver começar
Manter o “arroz com feijão” compra tempo, mas condena o país a um crescimento medíocre por anos. Nesse regime de baixo dinamismo, qualquer choque externo — alta de juros nos EUA, queda de commodities ou crise de crédito — vira um vetor de colapso interno.
Sem o ajuste mínimo na trajetória da despesa, o aperto financeiro atual tende a se aprofundar. Isso derruba investimento e consumo, impede a queda da dívida, assusta o credor e realimenta a alta dos juros. É o começo de uma espiral descendente que, uma vez iniciada, é extremamente cara de interromper.
O que observar daqui para frente
O termômetro das próximas semanas será a curva de juros longa e a taxa de câmbio. Se o mercado não acreditar na execução fiscal prometida, o prêmio de risco sobe e antecipa a desaceleração real. Acompanhe também a composição da dívida pública: a concentração em prazos curtos é o melhor indicador antecipado de estresse de liquidez. Para o empresário, a lição prática é clara: planeje 2025 com custo de capital alto e demanda fraca, mas mantenha caixa para eventuais oportunidades se o choque externo não vier.