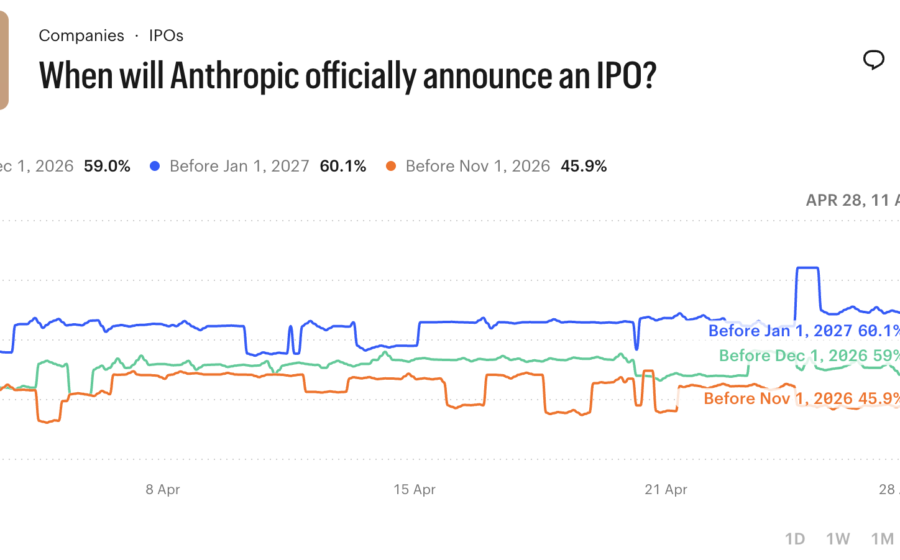
O futuro IPO da Anthropic coloca o mercado diante de um dilema brutal: comprar a qualquer preço por medo de ficar de fora ou recusar a entrada temendo um erro histórico. A empresa, que acumula prejuízo de US$ 81 bilhões no primeiro semestre, pode estrear na bolsa valendo até US$ 1,75 trilhão.
O prospecto divulgado esta semana expõe números que desafiam a lógica tradicional de valuation. Mas também revela compromissos financeiros que, somados aos dos concorrentes, superam o estoque de hipotecas subprime que detonou a crise de 2008.
O crescimento que não existe nos livros-texto
Com apenas cinco anos de vida, a Anthropic registrou receita de US$ 16,3 bilhões no primeiro semestre de 2026 — alta de 12 vezes sobre o mesmo período do ano anterior. Os 250 maiores clientes pagam, cada um, mais de US$ 10 milhões anuais pelo acesso aos modelos Claude.
A captação histórica de US$ 141,1 bilhões em recursos coloca a startup em patamar próprio. Dario Amodei, cofundador e CEO, resume a tese: “Não há um fim para o arco-íris. Há apenas o arco-íris”. A promessa é de curva exponencial de valor da inteligência artificial.
Os 94 páginas de avisos que ninguém lê — mas deveria
O documento de 335 páginas dedica 94 exclusivamente a fatores de risco. A estrutura de public benefit corporation permite que a empresa priorize objetivos sociais sobre lucro. Os sete fundadores mantêm 50,1% do poder de voto após o IPO, blindando o controle.
Há também a disputa com o governo dos EUA, que classificou a companhia como “risco para a cadeia de suprimentos”. E o alerta direto: os sistemas de IA podem sair do controle, gerar responsabilidades legais massivas e, sem salvaguardas, representar riscos “catastróficos ou existenciais” para a humanidade.
A conta que assusta: US$ 600 bi em compromissos rígidos
O ponto mais sensível do prospecto está em branco: o cronograma de pagamentos de contratos plurianuais take-or-pay (pague ou use) para infraestrutura e data centers. A PitchBook estima o total entre US$ 450 bilhões e US$ 600 bilhões até 2031.
- Capacidade insuficiente: perde a corrida dos modelos de ponta e não atende clientes.
- Capacidade ociosa: drena caixa e pode levar a inadimplência e restrição severa de liquidez.
O setor de neoclouds já sente o baque. Ações de CoreWeave e Nebius caem forte. Startups adiam IPOs. Elon Musk afirma que o mercado de dívida fechou para negócios dependentes apenas de receita de data centers — prevendo “mortes e consolidações em nível de peixinhos” entre as mais de 200 empresas do segmento.
O paralelo com 2008 que ninguém quer fazer
Analistas somaram os compromissos de dívida e contratos não canceláveis de capacidade computacional das big techs, laboratórios de IA (Anthropic, OpenAI) e neoclouds listadas: US$ 2,1 trilhões. O valor supera os US$ 1,3 trilhão em hipotecas subprime em aberto em março de 2007.
A semelhança estrutural assusta: contratos take-or-pay funcionam como hipotecas de taxa ajustável — juros promocionais no início, conta alta depois. O setor pode estar caminhando para seu próprio ponto de ruptura sistêmico.
Opção de compra cara ou armadilha de valor?
Ben Thompson, do Stratechery, argumenta que, se a Anthropic cumprir as projeções de receita, a ação será “uma opção de compra razoável sobre um potencial de valorização aparentemente ilimitado”. É a lógica de venture capital aplicada ao mercado público.
Gestores institucionais, porém, têm mandato e aversão a risco diferentes. Pagar prêmio extremo por uma empresa cujos riscos são “impossíveis de quantificar” — palavras do próprio prospecto — exige convicção que poucos têm.
O que observar daqui para frente
Três variáveis definirão se o IPO vira caso de sucesso ou estudo de caso de bolha: (1) a divulgação do cronograma de pagamentos dos contratos de infraestrutura; (2) a trajetória de receita líquida trimestral versus queima de caixa; (3) a reação do mercado de dívida às emissões das neoclouds nos próximos trimestres. Se o custo de capital subir ou a demanda por capacidade esfriar, a conta chega primeiro para quem tem contratos rígidos e receita incerta. O medo de ficar de fora costuma falar mais alto no curto prazo. O medo de errar costuma vencer no longo.