O Tribunal de Contas da União cravou em 11,3% a alíquota da CBS, o novo tributo federal da reforma. O número assustou o mercado, mas revela apenas a ponta de um iceberg que o sistema atual esconde há décadas.
Especialistas já projetam uma carga combinada próxima de 30% quando o IBS — o imposto estadual e municipal — for somado à CBS. A pergunta que fica: quanto desse total já embutimos no preço de tudo sem perceber?
O truque do “por dentro” que dobra a conta
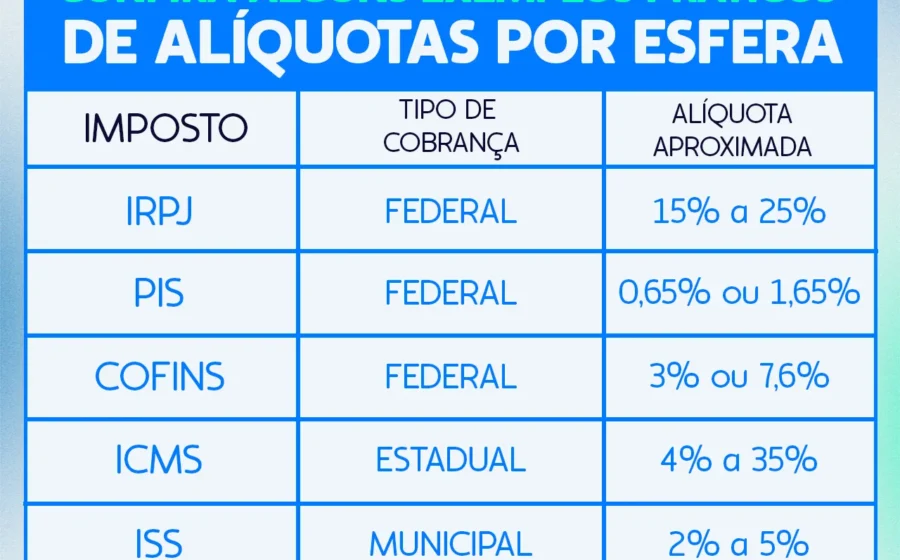
No modelo vigente, as alíquotas são expressas “por dentro” do preço. Na prática, isso infla o percentual real que o consumidor paga.
Um ICMS de 18% “por dentro” equivale a 22% “por fora”. O PIS/Cofins de 9,25% “por dentro” vira 10,2% “por fora”. E como o incide sobre a base do PIS/Cofins, a conta real salta para algo próximo de 34% em um sistema transparente.
- ICMS 18% “por dentro” = 22% sobre o preço líquido
- PIS/Cofins 9,25% “por dentro” = 10,2% sobre o preço líquido
- Efeito cascata eleva a carga efetiva para ~34%
De onde vem o abismo entre 23% e 30%
Sem exceções, a alíquota neutra seria de no máximo 23%, segundo o economista Sérgio Gobetti — o mesmo que previu com precisão o número do TCU. A diferença para os 30% projetados tem nome: benefícios setoriais, regimes especiais e isenções aprovadas pelo Congresso.
Cada exceção transfere o peso para quem não tem lobby. O mecanismo de gatilho da reforma prevê corte automático de benefícios se a alíquota conjunta passar de 26,5%. O teste virá em 2027, quando a CBS entra em vigor.
O Imposto Seletivo pode aliviar a CBS
A regulamentação do Imposto Seletivo — que incidirá sobre cigarros, bebidas e outros bens — deve permitir reduzir a CBS de 11,3% para algo em torno de 10%. A arrecadação extra viria de setores que hoje pagam IPI reduzido.
Mas o alívio depende de votação no Senado. Até lá, a alíquota de referência permanece no patamar divulgado pelo TCU.
Transparência expõe quem sobe a conta
A grande mudança não é a alíquota em si, mas o fato de ela aparecer na nota fiscal. Hoje, governos elevam tributos sem que o contribuinte perceba. No novo modelo, qualquer aumento vira manchete imediata.
Essa visibilidade força o debate para o terreno certo: se a sociedade quer menos imposto, precisa pressionar pela eliminação das exceções que incham a base de cálculo.
O que observar nos próximos meses
Três frentes definirão a carga final: a regulamentação do Imposto Seletivo no Senado, a definição da alíquota do IBS pelos estados e municípios, e a disposição política para acionar o gatilho de corte de benefícios caso a alíquota combinada ultrapasse 26,5%.
O primeiro teste real acontece em janeiro de 2027. Até lá, cada projeto de lei que cria nova exceção empurra a conta para cima — e o contribuinte, agora informado, saberá exatamente quem assinou a fatura.