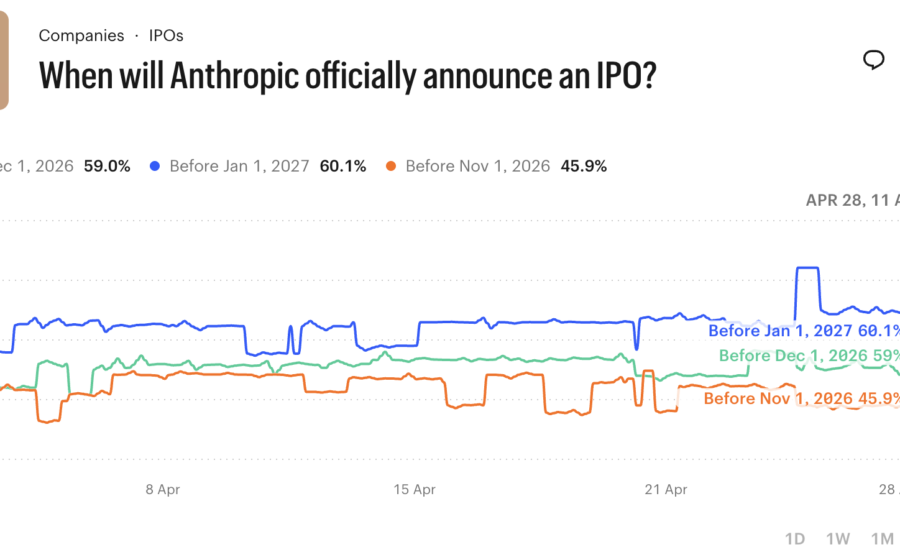
Uma empresa que queima US$ 81 bilhões em seis meses pode valer US$ 1,75 trilhão? No papel, não faz sentido. No mercado, pode ser a única aposta que importa. O IPO da Anthropic coloca frente a frente dois medos primordiais: o de ficar de fora da maior onda tecnológica da década e o de comprar no topo de uma bolha que nem todos veem.
O prospecto divulgado esta semana expõe a equação nua e crua. De um lado, crescimento de receita que desafia a física dos negócios. Do outro, compromissos financeiros que assustam até veteranos de Wall Street. Quem vencer define se a oferta entra para a história como um acerto de gênio ou um caso de estudo de hubris.
O crescimento que não deveria existir
A Anthropic tem cinco anos. No primeiro semestre de 2026, faturou US$ 16,3 bilhões — doze vezes mais que no mesmo período do ano anterior. Seus 250 maiores clientes pagam, cada um, mais de US$ 10 milhões anuais pelas ferramentas Claude. Números assim não aparecem em manuais de valuation.
Dario Amodei, cofundador e CEO, resume a tese: “Não há um fim para o arco-íris. Há apenas o arco-íris”. A empresa argumenta que a inteligência artificial segue curva exponencial e que seus modelos são o “ingrediente mágico” capaz de acelerar ciência, saúde e economia. Investidores de venture capital compram essa narrativa há anos. Gestores de fundos institucionais, contudo, precisam de mais que promessas.
O lado que o prospecto tenta esconder (mas não consegue)
Noventa e quatro páginas de fatores de risco. Em um documento de 335 páginas, quase um terço lista tudo que pode dar errado. A estrutura jurídica já assusta: empresa de benefício público, sete fundadores com 50,1% do poder de voto, disputa ativa com o governo dos EUA e classificação como “risco para a cadeia de suprimentos”.
Mas o item que tira o sono de analistas está na seção de compromissos futuros. A Anthropic assinou contratos plurianuais não canceláveis para infraestrutura de data centers. A PitchBook estima o valor entre US$ 450 bilhões e US$ 600 bilhões até 2031. O cronograma de pagamentos? Em branco no prospecto.
- Capacidade insuficiente: fica para trás no desenvolvimento de modelos de ponta
- Capacidade excessiva: esgota caixa e leva a inadimplência
- Contratos “take-or-pay”: paga-se por capacidade ociosa ou não
A sombra de 2008 paira sobre os data centers
A comparação é inevitável e assustadora. Analistas somaram compromissos de dívida e contratos de computação de big techs, laboratórios de IA e neoclouds listadas: US$ 2,1 trilhões. Em março de 2007, hipotecas subprime em aberto totalizavam US$ 1,3 trilhão. Um ano depois, o sistema financeiro global travou.
Assim como hipotecas com juros promocionais explodiram após dois anos, contratos de IA “take-or-pay” podem forçar pagamentos por capacidade nunca usada. Ações de neoclouds como CoreWeave e Nebius já caem forte. Mais de 200 empresas do setor enfrentam, nas palavras de Elon Musk, “mortes e consolidações em nível de peixinhos”. O CEO da SpaceX afirma que mercados de dívida estão fechados para quem depende só de receita de data centers.
O cálculo que separa apostadores de investidores
Ben Thompson, do Stratechery, resume o dilema: se a Anthropic cumprir projeções de receita, a ação vira “uma opção de compra razoável sobre potencial aparentemente ilimitado”. É a lógica de venture capital aplicada a mercado público. Funciona enquanto o crescimento mascara os riscos.
O problema: gestores institucionais não podem apostar em “opções de compra” com dinheiro de terceiros sem mensurar o downside. Uma empresa extraordinária, com tecnologia extraordinária, deixa de ser investimento excepcional quando o preço embute perfeição e os riscos são imensuráveis — inclusive os “catastróficos ou existenciais” que a própria Anthropic admite no prospecto.
O que observar nos próximos capítulos
Três variáveis decidem o desfecho: a precificação final da oferta, a adesão de fundos de pensão e soberanos (que ditam liquidez de longo prazo) e, crucialmente, se a receita do segundo semestre mantém a trajetória vertical. Qualquer desaceleração transforma “medo de ficar de fora” em “medo de ter entrado”. O mercado dará o veredito — e a conta — nos primeiros 90 dias de negociação.