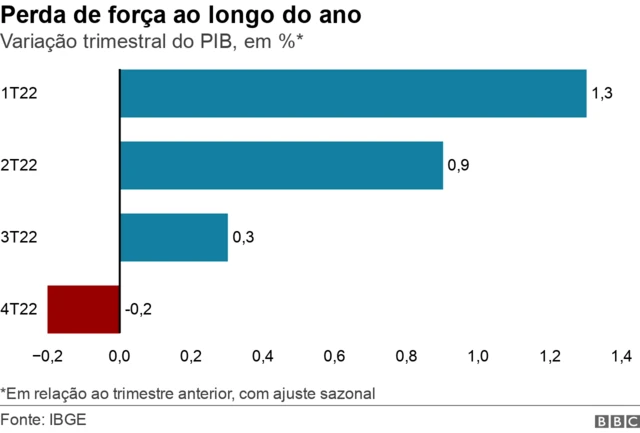
A dívida bruta caminha para 83% do PIB em 2026 e estabilizá-la exigiria um aperto fiscal de 4% do PIB — número considerado inviável no curto prazo. A equação só fecha se o chefe do Executivo decidir pagar o preço político que até agora evitou.
O gasto primário federal saltou de 17,8% do PIB na média 2021-22 para 19,6% em 2023, pressionado quase exclusivamente por despesas obrigatórias. Esse movimento comprime investimentos, eleva o prêmio de risco e força juros longos para cima, dificultando a vida de quem empreende ou aplica no país.
O tamanho do buraco nas contas públicas
O desequilíbrio não é conjuntural. A expansão das despesas carimbadas — Previdência, pessoal, benefícios sociais indexados — rouba espaço discricionário e torna o Orçamento refém de regras antigas. Sem frear essa dinâmica, a trajetória da dívida se torna explosiva mesmo com crescimento razoável.
Dados recentes mostram que a dívida bruta subiu dez pontos percentuais em apenas quatro anos. Com a Selic no patamar atual e o dólar pressionado, o custo de rolagem consome fatia crescente da receita, criando um círculo vicioso que só se quebra com ajuste estrutural.
Por que o Banco Central não resolve sozinho
A independência da autoridade monetária blindou a política de juros de interferências, mas não cria espaço fiscal. Juros altos internacionais encarecem o financiamento externo e reduzem a margem para erros domésticos.
Quando o fiscal desanda, a curva de juros longa descola da Selic. O resultado: custo de captação das empresas sobe, investimento privado trava e o Banco Central perde espaço para cortar a taxa básica sem perder credibilidade. Política monetária responsável não substitui a contrapartida do Tesouro.
Medidas recentes foram na direção errada
Pacotes aprovados nos últimos trimestres ampliaram benefícios e criaram novas vinculações de receita. Em vez de abrir folga para o ajuste, tornaram a correção do desequilíbrio mais cara e politicamente sensível. Contingenciamentos pontuais e apostas em receitas extraordinárias não resolvem o problema estrutural.
A receita dura de um ajuste crível
Para o mercado precificar queda sustentada do risco Brasil, o sinal precisa vir de mudanças permanentes na dinâmica da despesa. Quatro eixos são indispensáveis:
- Desindexação e revisão de vinculações: quebrar a correção automática de gastos pela inflação ou salário mínimo.
- Recalibragem de benefícios sociais: focalizar recursos em quem realmente precisa, reduzindo vazamentos.
- Reforma da Previdência (incluindo MEI): equalizar contribuições e benefícios do microempreendedor individual, hoje subsidiado pelo regime geral.
- Revisão de benefícios tributários: eliminar subsídios setoriais ineficientes para ampliar base de arrecadação sem elevar alíquotas.
O custo invisível: insegurança jurídica
Há um componente não contábil que afasta capital: a imprevisibilidade das regras do jogo. Decisões judiciais que alteram contratos, mudam interpretações tributárias retroativamente ou criam passivos bilionários sem lastro orçamentário funcionam como imposto oculto sobre o investimento.
A reforma do Judiciário — com foco em transparência, eficiência e segurança jurídica — deixa de ser pauta corporativa e vira condição macroeconômica. Sem previsibilidade, o custo de capital permanece alto independentemente do superávit primário.
O que o investidor deve monitorar daqui para frente
O sinal decisivo não virá de discursos, mas da disposição do Palácio do Planalto em gastar capital político em votações impopulares. Acompanhe três variáveis nas próximas semanas: a tramitação de propostas que mexam em indexadores constitucionais, o envio de uma PEC previdenciária que toque no regime do MEI e a postura do Executivo frente a pautas de aumento de despesa no Congresso. Se o “adulto na sala” continuar sendo terceirizado, o ajuste virá — mas de forma desordenada, via crise cambial e juros reais elevados por anos.