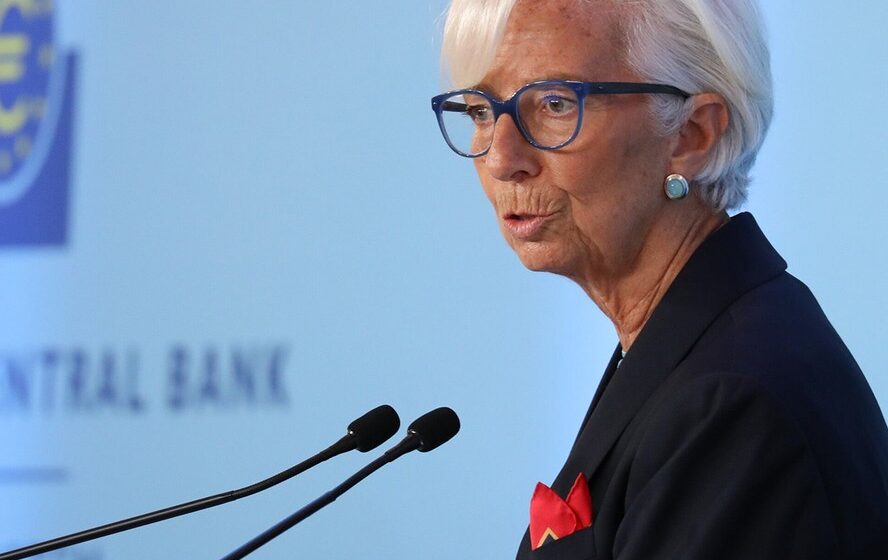
A presidente do Banco Central Europeu, Christine Lagarde, confirmou nesta quinta-feira (29) que deixará o comando da autoridade monetária em 7 de fevereiro de 2027 — oito meses antes do término oficial do seu mandato. A decisão, comunicada ao Conselho do BCE e ao presidente do Conselho Europeu, António Costa, reorganiza o tabuleiro de poder em Frankfurt justamente quando a zona do euro enfrenta uma encruzilhada entre juros altos e dívidas soberanas pressionadas.
O anúncio não chega a ser uma surpresa para os mercados, mas a data escolhida carrega um recado político nítido. Ao sair antes da eleição presidencial francesa de 2027, Lagarde elimina qualquer ruído sobre uma eventual candidatura ao Palácio do Eliseu, movimento que sempre negou, mas que insistia nos bastidores de Bruxelas e Paris.
Quem assume o volante em Frankfurt
A sucessão já tem dois nomes consolidados nas bolsas de apostas dos analistas: Klaas Knot, presidente do banco central da Holanda, e Pablo Hernández de Cos, ex-chefe do Banco da Espanha. Ambos são vistos como perfis “linha-dura” no controle da inflação, o que sugere continuidade na postura ortodoxa da instituição, independentemente de quem vença a indicação política.
- Klaas Knot: Conhecido por posições duras contra riscos fiscais e flexibilizações prematuras.
- Pablo Hernández de Cos: Perfil técnico, com experiência em regulação bancária internacional (Basileia).
A escolha final caberá aos chefes de Estado e de governo da UE, mas o processo costuma levar meses de negociação. A antecipação de Lagarde dá ao bloco uma janela de conforto para fechar o nome sem a pressão do calendário eleitoral francês.
O cenário que o próximo presidente herda
O próximo ocupante da cadeira não terá lua de mel. O BCE mantém a taxa de depósito em 2,5% nesta quinta-feira, mas o comunicado e a coletiva de Lagarde — marcada para 10h45 (horário de Brasília) — devem sinalizar que novo aperto em dezembro segue na mesa. O gatilho é a persistência da inflação de serviços e o choque de oferta no petróleo, ampliado pela escalada de tensões no Oriente Médio.
Paralelamente, o custo do dinheiro para governos e empresas dispara. O spread dos títulos franceses em relação aos alemães atingiu níveis não vistos desde a crise do euro, reflexo do déficit público galopante de Paris. Lagarde admitiu que esse aperto financeiro “conterá o crescimento e a inflação”, funcionando como um freio automático na economia real.
O que muda para quem investe e empreende
Para o empresário e o investidor brasileiro exposto à Europa, a equação é clara: juros terminais mais altos por mais tempo e crédito mais caro e seletivo. A renúncia antecipada reduz a incerteza sobre a liderança, mas não altera a trajetória de curto prazo da política monetária.
O banco central continuará “dependente de dados”, o que, na prática, significa volatilidade nas curvas de juros a cada leitura de IPC ou PMI. A diferença é que, a partir de fevereiro de 2027, a comunicação passará por uma transição de estilo — Knot tende a ser mais direto e menos “político” que Lagarde nas conferências de imprensa.
O radar para os próximos meses
Três variáveis ditarão o ritmo até a posse do sucessor: a evolução do déficit francês sob as novas regras fiscais da UE, a resiliência do mercado de trabalho alemão — que ainda mostra sinais de rigidez salarial — e a capacidade do BCE de comunicar o fim do ciclo de alta sem precipitar um afrouxamento prematuro das condições financeiras. Quem lê o balanço de riscos hoje sabe: a transição de poder em Frankfurt já começou, mas a política monetária não vai esperar a troca de cadeiras.